ما هي حاسبة هدف الربح؟
تخبرك حاسبة هدف الربح بمقدار الإيرادات التي يحتاج مشروعك إلى تحقيقها للوصول إلى ربح مستهدف محدد. فبدلًا من تخمين أهداف المبيعات بشكل عشوائي، تبدأ من الربح الذي تطمح إليه وتعمل بطريقة عكسية للوصول إلى الرقم المطلوب، مع أخذ تكاليفك الثابتة والجزء الذي تلتهمه التكاليف المتغيرة من كل عملية بيع بعين الاعتبار. إنها أداة تخطيط مالي عامة تصلح لأي عملة وأي قطاع.
كيفية استخدامها
أدخل ثلاثة أرقام: التكاليف الثابتة (الإيجار والرواتب والتأمين — وهي تكاليف لا تتغير بتغير حجم المبيعات)، والربح المستهدف (الربح الذي تريد أن يتبقى لك)، ونسبة التكلفة المتغيرة (التكاليف المتغيرة مثل المواد والعمولات معبَّرًا عنها كنسبة مئوية من الإيرادات). تعرض لك الحاسبة إجمالي الإيرادات الواجب تحقيقها، إضافة إلى هامش المساهمة وتقدير لتوزيع التكاليف.
شرح المعادلة
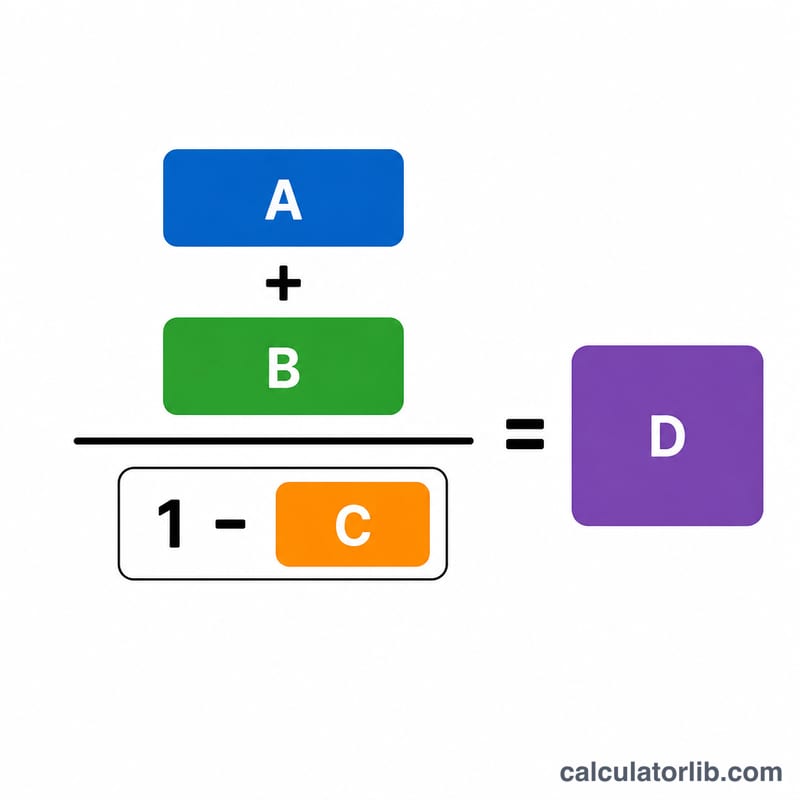
$$\text{الإيرادات المطلوبة} = \dfrac{\text{التكاليف الثابتة} + \text{الربح المستهدف}}{1 - \text{نسبة التكلفة المتغيرة}}$$ والمقام، أي \(1 - \text{نسبة التكلفة المتغيرة}\)، هو ما يُعرف بـنسبة هامش المساهمة — أي الجزء من كل وحدة نقدية من المبيعات المتاح لتغطية التكاليف الثابتة وتحقيق الربح. وبقسمة إجمالي المبلغ الذي تحتاج إلى تغطيته (التكاليف الثابتة زائد هدف الربح) على هذا الهامش، تحصل على رقم المبيعات المطلوب.
مثال تطبيقي
لنفترض أن التكاليف الثابتة تبلغ 20,000 دولار، وأن ربحك المستهدف هو 10,000 دولار، وأن التكاليف المتغيرة تمثل 40% من الإيرادات. هامش المساهمة هنا \(= 1 - 0.40 = 0.60\). $$\text{الإيرادات المطلوبة} = \dfrac{20{,}000 + 10{,}000}{0.60} = \dfrac{30{,}000}{0.60} = 50{,}000\ \text{دولار}$$ فعند تحقيق مبيعات بقيمة 50,000 دولار، تبلغ التكاليف المتغيرة 20,000 دولار، ليتبقى 30,000 دولار تغطي التكاليف الثابتة البالغة 20,000 دولار وتحقق ربحًا قدره 10,000 دولار.
الإيراد المطلوب عبر السيناريوهات المختلفة
يثبت الجدول التكاليف الثابتة عند $20,000 ويغيّر نسبة التكلفة المتغيرة والربح المستهدف. نسبة هامش المساهمة (CMR) = 1 − نسبة التكلفة المتغيرة، والإيراد المطلوب = (التكاليف الثابتة + الربح المستهدف) ÷ CMR.
| السيناريو | نسبة التكلفة المتغيرة | نسبة هامش المساهمة | الربح المستهدف | الثابت + الربح | الإيراد المطلوب |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
مثال للسيناريو C: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). الانتقال من نسبة تكلفة متغيرة 30% إلى 60% (من A إلى D) يرفع الإيراد المطلوب من حوالي $42,857 إلى $75,000 لنفس هدف الربح.
تفسير الإيراد المطلوب
الإيراد المطلوب هو مستوى المبيعات الذي يغطي عنده هامش المساهمة الإجمالي التكاليف الثابتة ويترك الربح المستهدف. ويمكن تقسيمه إلى جزأين:
$$\text{الإيراد المطلوب} = \frac{\text{التكاليف الثابتة}}{\text{CMR}} + \frac{\text{الربح المستهدف}}{\text{CMR}}$$
الجزء الأول هو إيراد نقطة التعادل، والجزء الثاني هو المبيعات الإضافية اللازمة لتحقيق الربح. في السيناريو C (نسبة هامش المساهمة 50%)، يكون إيراد نقطة التعادل \(20{,}000 \div 0.50 = 40{,}000\) وجزء الربح \(10{,}000 \div 0.50 = 20{,}000\)، بإجمالي $60,000.
- كل دولار إضافي من الربح يتطلب \(1 \div \text{CMR}\) إضافياً من المبيعات: $2.00 عند هامش 50%، و$2.50 عند هامش 40%.
- انخفاض هامش المساهمة يرفع الإيراد المطلوب بشكل حاد. مع هامش 40% تحتاج نفس الـ$30,000 (الثابت + الربح) إلى $75,000 من المبيعات، مقابل $42,857 عند 70%.
- قارن بالمبيعات الحالية. اطرح إيرادك الحالي من الإيراد المطلوب لمعرفة الفجوة. مثلاً، إذا كانت المبيعات الحالية $45,000 والإيراد المطلوب $60,000، فإن الفجوة $15,000.
القيود: النتيجة هي الربح التشغيلي قبل الضرائب. وتفترض أن التكاليف الثابتة تبقى ثابتة وأن التكاليف المتغيرة ترتفع بنسبة المبيعات ضمن النطاق المدروس، وقد لا يصح ذلك مع التغيرات الكبيرة في الحجم. هذه معلومات عامة وليست نصيحة مالية.
المصطلحات الأساسية
- التكاليف الثابتة
- تكاليف تبقى كما هي بغض النظر عن حجم المبيعات ضمن نطاق طبيعي، مثل الإيجار والرواتب الثابتة والتأمين ودفعات القروض.
- التكاليف المتغيرة
- تكاليف تتغير بنسبة المبيعات أو الإنتاج، مثل المواد والتغليف وعمولات المبيعات ورسوم معالجة المدفوعات.
- نسبة التكلفة المتغيرة
- التكاليف المتغيرة كنسبة مئوية من الإيراد (التكاليف المتغيرة ÷ الإيراد × 100).
- هامش المساهمة
- الإيراد ناقص التكاليف المتغيرة، وهو المبلغ المتاح لتغطية التكاليف الثابتة ثم تحقيق الربح.
- نسبة هامش المساهمة
- هامش المساهمة مقسوماً على الإيراد، ويساوي 1 − نسبة التكلفة المتغيرة (ككسر عشري).
- الربح المستهدف (التشغيلي)
- الربح الذي تريد تحقيقه قبل ضرائب الدخل، بعد تغطية التكاليف الثابتة والمتغيرة.
- إيراد نقطة التعادل
- مستوى المبيعات الذي يكون عنده الربح صفراً: التكاليف الثابتة ÷ نسبة هامش المساهمة.
- الإيراد المطلوب
- المبيعات اللازمة لبلوغ الربح المستهدف: (التكاليف الثابتة + الربح المستهدف) ÷ نسبة هامش المساهمة.
الأسئلة الشائعة
ما هي نسبة التكلفة المتغيرة؟ هي إجمالي التكاليف المتغيرة مقسومًا على الإيرادات، معبَّرًا عنها كنسبة مئوية. فإذا كانت تكلفة المواد والعمولات 40 دولارًا مقابل كل 100 دولار من المبيعات، فإن النسبة تبلغ 40%.
لماذا يجب أن تكون النسبة أقل من 100%؟ إذا كانت التكاليف المتغيرة تساوي 100% من الإيرادات أو تتجاوزها، فإن كل عملية بيع تتسبب في خسارة، ولن يتمكن أي مستوى من الإيرادات من تحقيق ربح — إذ يجب أن يكون هامش المساهمة موجبًا.
هل يشمل ذلك الضرائب؟ لا. الربح المستهدف هنا هو الربح التشغيلي قبل احتساب الضريبة. لذا اضبط ربحك المستهدف عند قيمة أعلى إذا كنت بحاجة إلى رقم محدد بعد خصم الضرائب.