Công Cụ Tính Mục Tiêu Lợi Nhuận Là Gì?
Công cụ này cho bạn biết doanh nghiệp cần tạo ra bao nhiêu doanh thu để chạm tới một mức lợi nhuận cụ thể. Thay vì đặt mục tiêu bán hàng theo cảm tính, bạn tính ngược từ khoản lợi nhuận mong muốn, đồng thời cân nhắc cả chi phí cố định lẫn phần chi phí biến đổi "ngốn" vào mỗi đơn hàng. Đây là công cụ hoạch định tài chính phổ quát, dùng được cho mọi loại tiền tệ và mọi ngành nghề.
Cách Sử Dụng
Bạn chỉ cần nhập ba con số: chi phí cố định (tiền thuê mặt bằng, lương nhân viên, bảo hiểm — những khoản không thay đổi theo doanh số), lợi nhuận mục tiêu (mức lãi bạn muốn còn lại sau cùng) và tỷ lệ chi phí biến đổi (các khoản như nguyên vật liệu, hoa hồng, tính theo phần trăm doanh thu). Công cụ sẽ trả về tổng doanh thu bạn cần đạt, cùng với biên đóng góp và ước tính cơ cấu chi phí.
Giải Thích Công Thức
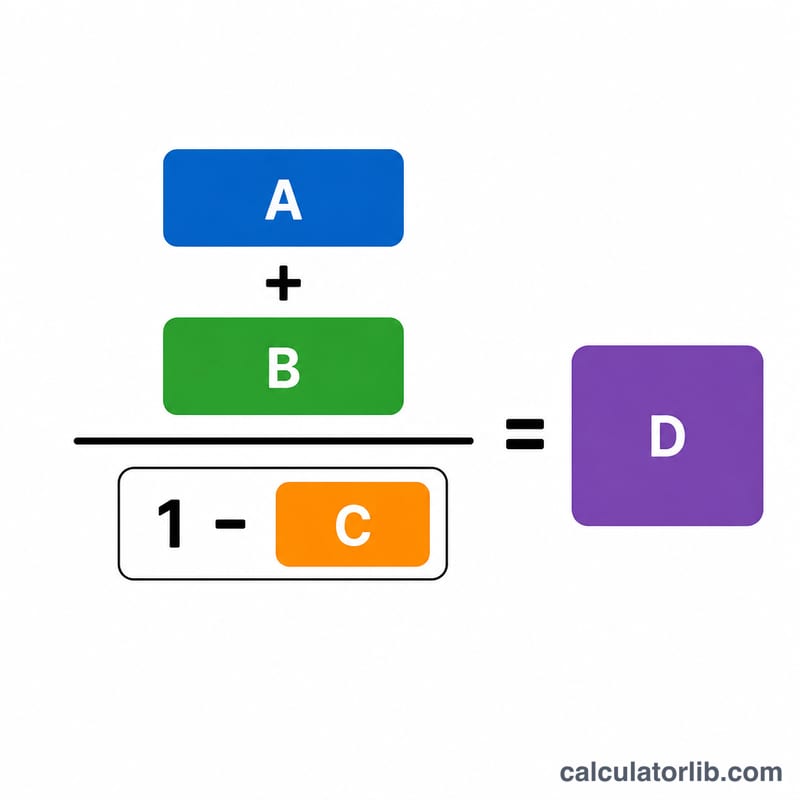
$$\text{Doanh thu cần đạt} = \dfrac{\text{Chi phí cố định} + \text{Lợi nhuận mục tiêu}}{1 - \text{Tỷ lệ chi phí biến đổi}}$$ Mẫu số, tức 1 trừ đi tỷ lệ chi phí biến đổi, chính là tỷ lệ biên đóng góp — phần còn lại của mỗi đồng doanh thu dùng để bù đắp chi phí cố định và tạo ra lợi nhuận. Lấy tổng số tiền cần bù đắp (chi phí cố định cộng mục tiêu lợi nhuận) chia cho tỷ lệ biên này, ta ra được doanh thu cần thiết.
Ví Dụ Minh Họa
Giả sử chi phí cố định là 20.000$, lợi nhuận mục tiêu là 10.000$ và chi phí biến đổi chiếm 40% doanh thu. Biên đóng góp là \(1 - 0{,}40 = 0{,}60\). $$\text{Doanh thu cần đạt} = \frac{20.000 + 10.000}{0{,}60} = \frac{30.000}{0{,}60} = 50.000\$$$ Với mức doanh thu 50.000$, chi phí biến đổi là 20.000$, còn lại 30.000$ vừa đủ để bù 20.000$ chi phí cố định và tạo ra 10.000$ lợi nhuận.
Doanh thu cần thiết theo các kịch bản khác nhau
Bảng này giữ chi phí cố định ở mức $20,000 và thay đổi tỷ lệ chi phí biến đổi cùng lợi nhuận mục tiêu. Tỷ lệ biên đóng góp (CMR) = 1 − tỷ lệ chi phí biến đổi, và doanh thu cần thiết = (Chi phí cố định + Lợi nhuận mục tiêu) ÷ CMR.
| Kịch bản | Tỷ lệ chi phí biến đổi | Tỷ lệ biên đóng góp | Lợi nhuận mục tiêu | Cố định + Lợi nhuận | Doanh thu cần thiết |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
Ví dụ cho kịch bản C: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). Khi tỷ lệ chi phí biến đổi tăng từ 30% lên 60% (từ A đến D), doanh thu cần thiết tăng từ khoảng $42,857 lên $75,000 cho cùng một mục tiêu lợi nhuận.
Diễn giải doanh thu cần thiết của bạn
Doanh thu cần thiết là mức doanh số mà tại đó tổng biên đóng góp đủ bù chi phí cố định và còn lại lợi nhuận mục tiêu của bạn. Có thể chia thành hai phần:
$$\text{Doanh thu cần thiết} = \frac{\text{Chi phí cố định}}{\text{CMR}} + \frac{\text{Lợi nhuận mục tiêu}}{\text{CMR}}$$
Phần thứ nhất là doanh thu hòa vốn, phần thứ hai là doanh số bổ sung cần thiết để có lợi nhuận. Trong kịch bản C (CMR 50%), doanh thu hòa vốn là \(20{,}000 \div 0.50 = 40{,}000\) và phần lợi nhuận là \(10{,}000 \div 0.50 = 20{,}000\), tổng cộng $60,000.
- Mỗi $1 lợi nhuận thêm cần \(1 \div \text{CMR}\) doanh số thêm: $2.00 ở biên 50%, $2.50 ở biên 40%.
- Biên đóng góp thấp làm doanh thu cần thiết tăng mạnh. Với biên 40%, cùng khoản $30,000 (cố định + lợi nhuận) cần $75,000 doanh số, so với $42,857 ở mức 70%.
- So sánh với doanh số hiện tại. Lấy doanh thu cần thiết trừ đi doanh thu hiện tại để thấy khoảng chênh lệch. Ví dụ, nếu doanh số hiện tại là $45,000 và doanh thu cần thiết là $60,000, khoảng chênh lệch là $15,000.
Giới hạn: kết quả là lợi nhuận hoạt động trước thuế. Kết quả giả định chi phí cố định không đổi và chi phí biến đổi tăng tỷ lệ thuận với doanh số trong phạm vi được xem xét, điều này có thể không đúng khi khối lượng thay đổi lớn. Đây là thông tin chung, không phải tư vấn tài chính.
Thuật ngữ chính
- Chi phí cố định
- Các chi phí không thay đổi theo khối lượng bán hàng trong phạm vi bình thường, chẳng hạn như tiền thuê, lương nhân viên, bảo hiểm và các khoản trả nợ vay.
- Chi phí biến đổi
- Các chi phí thay đổi tỷ lệ thuận với doanh số hoặc sản lượng, chẳng hạn như nguyên vật liệu, bao bì, hoa hồng bán hàng và phí xử lý thanh toán.
- Tỷ lệ chi phí biến đổi
- Chi phí biến đổi tính theo phần trăm doanh thu (chi phí biến đổi ÷ doanh thu × 100).
- Biên đóng góp
- Doanh thu trừ chi phí biến đổi; là phần còn lại dùng để bù chi phí cố định và sau đó tạo ra lợi nhuận.
- Tỷ lệ biên đóng góp
- Biên đóng góp chia cho doanh thu, bằng 1 − tỷ lệ chi phí biến đổi (dưới dạng số thập phân).
- Lợi nhuận mục tiêu (hoạt động)
- Lợi nhuận bạn muốn đạt được trước thuế thu nhập, sau khi đã bù cả chi phí cố định và chi phí biến đổi.
- Doanh thu hòa vốn
- Mức doanh số mà lợi nhuận bằng không: chi phí cố định ÷ tỷ lệ biên đóng góp.
- Doanh thu cần thiết
- Doanh số cần có để đạt lợi nhuận mục tiêu: (chi phí cố định + lợi nhuận mục tiêu) ÷ tỷ lệ biên đóng góp.
Câu Hỏi Thường Gặp
Tỷ lệ chi phí biến đổi là gì? Đó là tổng chi phí biến đổi chia cho doanh thu, tính theo phần trăm. Nếu cứ mỗi 100$ doanh thu bạn tốn 40$ cho nguyên vật liệu và hoa hồng, thì tỷ lệ là 40%.
Vì sao tỷ lệ này phải dưới 100%? Nếu chi phí biến đổi bằng hoặc vượt 100% doanh thu, mỗi đơn hàng đều lỗ và không mức doanh thu nào có thể sinh lời — biên đóng góp bắt buộc phải dương.
Con số này đã tính thuế chưa? Chưa. Lợi nhuận mục tiêu ở đây là lợi nhuận hoạt động trước thuế. Nếu bạn cần một mức lãi sau thuế cụ thể, hãy đặt mục tiêu lợi nhuận cao hơn.