लक्ष्य प्रतिशत कैलकुलेटर क्या है?
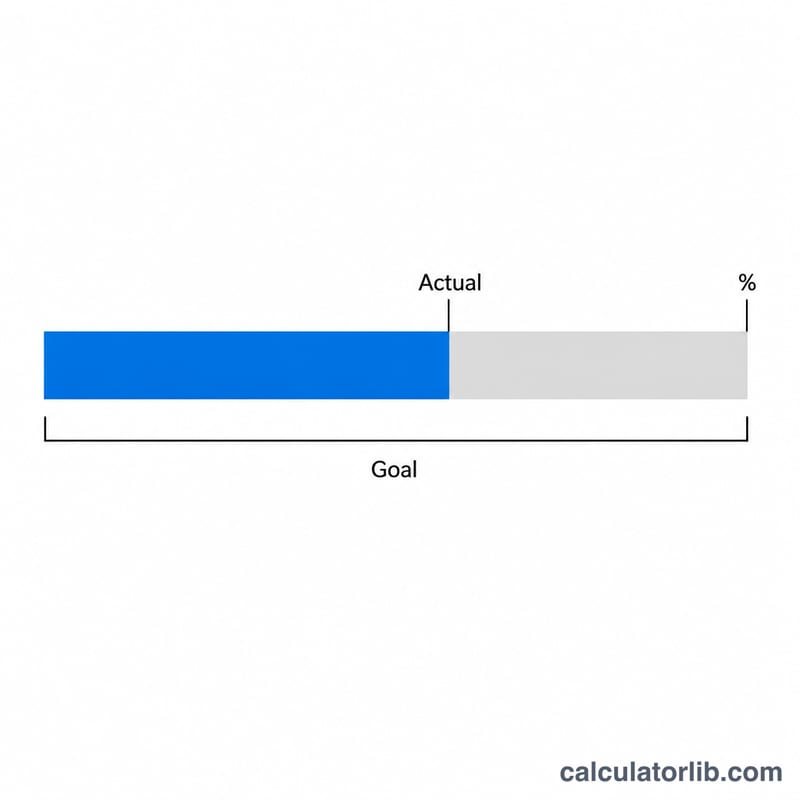
लक्ष्य प्रतिशत कैलकुलेटर आपके मौजूदा (वास्तविक) मान की तुलना आपके लक्ष्य से करके बताता है कि आप टारगेट के कितने करीब पहुँच चुके हैं। यह एक सरल और सार्वभौमिक प्रगति मापक है, जिसका इस्तेमाल सेल्स ट्रैकिंग, फंडरेजिंग कैंपेन, बचत योजना, फिटनेस चैलेंज, प्रोजेक्ट के माइलस्टोन और KPI डैशबोर्ड में होता है। कच्चे नंबरों को घूरते रहने के बजाय आपको एक साफ़ प्रतिशत मिलता है: "मैं अपने लक्ष्य का 75% पूरा कर चुका हूँ।"
इसका इस्तेमाल कैसे करें
दो संख्याएँ डालें: आपका वास्तविक मान (जो अब तक आपने हासिल किया है) और आपका लक्ष्य मान (वह टारगेट जिसे आप पाना चाहते हैं)। कैलकुलेटर तुरंत आपको लक्ष्य का हासिल किया गया प्रतिशत, अब भी बची हुई राशि और बाकी रहा प्रतिशत बता देता है। वास्तविक और लक्ष्य किसी भी इकाई में हो सकते हैं — रुपये, बेची गई इकाइयाँ, कदम, पन्ने या साइनअप — बस दोनों एक ही इकाई में होने चाहिए।
फॉर्मूला समझें
गणित बेहद आसान है — सीधा भाग करके उसे प्रतिशत में बदलना:
$$\text{लक्ष्य प्रतिशत} = \frac{\text{वास्तविक}}{\text{लक्ष्य}} \times 100\%$$
वास्तविक को लक्ष्य से भाग देने पर 0 और 1 के बीच का एक अंश मिलता है (या इससे ज़्यादा, अगर आप लक्ष्य को पार कर चुके हैं)। 100 से गुणा करने पर यह प्रतिशत बन जाता है। बची हुई राशि बस लक्ष्य − वास्तविक होती है।
हल किया हुआ उदाहरण
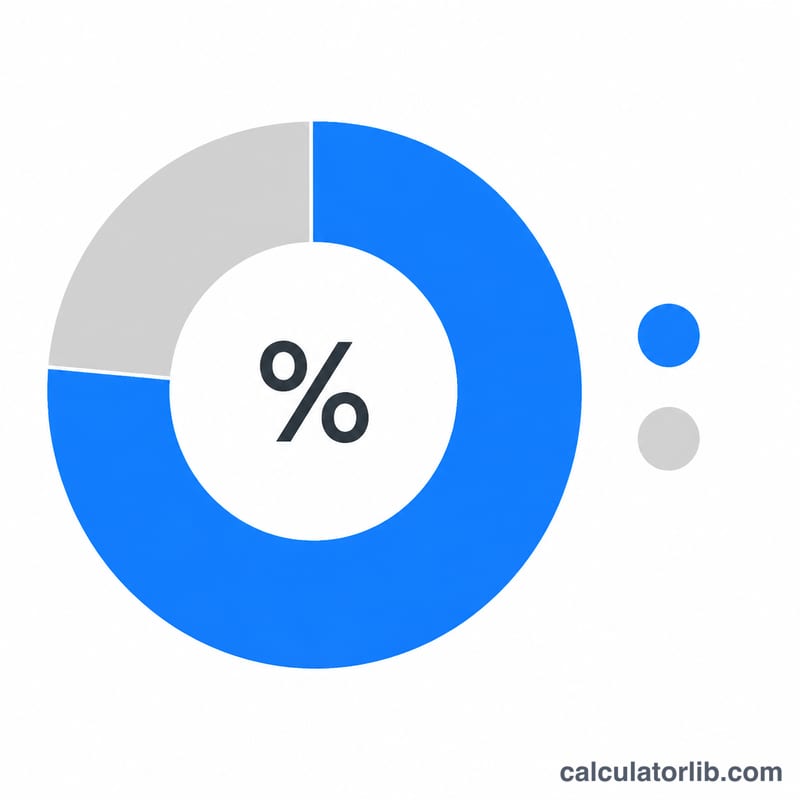
मान लीजिए इस महीने आपका सेल्स लक्ष्य $100,000 है और अब तक आपने $75,000 की बुकिंग कर ली है। लक्ष्य प्रतिशत $$= \frac{75{,}000}{100{,}000} \times 100 = \mathbf{75\%}$$ बची हुई राशि है \(100{,}000 - 75{,}000 = \$25{,}000\), और शेष प्रतिशत है \(100 - 75 = 25\%\)। यानी आप अपने टारगेट के तीन-चौथाई हिस्से तक पहुँच चुके हैं।
आपका लक्ष्य के प्रति प्रतिशत की व्याख्या
लक्ष्य के प्रति प्रतिशत आपके वर्तमान परिणाम को आपके द्वारा निर्धारित लक्ष्य के हिस्से के रूप में व्यक्त करता है:
$$\text{लक्ष्य के प्रति प्रतिशत} = \frac{\text{वास्तविक}}{\text{लक्ष्य}} \times 100\%$$आउटपुट तीन तथ्यात्मक बैंड में आता है।
- 0–99%: लक्ष्य पूरा नहीं हुआ है। लक्ष्य का कुछ हिस्सा अभी भी बाकी है। कमी को शेष राशि, \(\text{लक्ष्य} - \text{वास्तविक}\), और शेष प्रतिशत \(100\% - \text{लक्ष्य के प्रति प्रतिशत}\) कहा जाता है। उदाहरण: 50,000 के लक्ष्य के विरुद्ध 37,500 इकाई वास्तविक के साथ, लक्ष्य के प्रति प्रतिशत 75% है, जिससे 12,500 इकाई (25%) बाकी है।
- ठीक 100%: लक्ष्य पूरा हुआ है। वास्तविक लक्ष्य के बराबर है, शेष राशि शून्य है, और शेष प्रतिशत शून्य है।
- 100% से ऊपर: लक्ष्य को पार कर गया। इसे आमतौर पर प्राप्ति या अति-प्रदर्शन कहा जाता है। 50,000 के लक्ष्य के विरुद्ध 56,000 वास्तविक 112% देता है, अर्थात लक्ष्य से 12% अधिक। इस बैंड में "शेष" आंकड़ा नकारात्मक हो जाता है, जिसका मतलब केवल यह है कि कमी के बजाय 6,000 इकाई की अधिकता है।
नकारात्मक और शून्य मान। एक सकारात्मक लक्ष्य के विरुद्ध एक नकारात्मक वास्तविक (एक शुद्ध हानि, रिटर्न-भारी बिक्री अवधि, एक नकारात्मक खाता शेष) एक नकारात्मक लक्ष्य के प्रति प्रतिशत उत्पन्न करता है — इसका मतलब है कि आप लक्ष्य से शून्य के स्थिर रुख की तुलना में आगे हैं, न कि आपने आंशिक प्रगति की है। यदि लक्ष्य ही नकारात्मक है (उदाहरण के लिए −10,000 के रूप में व्यक्त किया गया लागत-कमी लक्ष्य), तो कच्चा अनुपात पढ़ने में कठिन हो जाता है, और दोनों आंकड़ों को कम किए जा रहे मात्रा के सकारात्मक परिमाण के रूप में फिर से बताना स्पष्ट है। शून्य का एक लक्ष्य अनुपात को अपरिभाषित बनाता है, क्योंकि शून्य से विभाजित करने का कोई मान नहीं है।
लक्ष्य के प्रति प्रतिशत प्रतिशत भिन्नता नहीं है। दोनों विभिन्न प्रश्नों का उत्तर देते हैं और बिल्कुल 100 प्रतिशत अंकों से भिन्न होते हैं:
$$\text{प्रतिशत भिन्नता} = \frac{\text{वास्तविक} - \text{लक्ष्य}}{\text{लक्ष्य}} \times 100\%$$56,000-बनाम-50,000 मामले के लिए, लक्ष्य के प्रति प्रतिशत 112% है जबकि प्रतिशत भिन्नता +12% है। 37,500 मामले के लिए, लक्ष्य के प्रति प्रतिशत 75% है और प्रतिशत भिन्नता −25% है। लक्ष्य के प्रति प्रतिशत बताता है कि लक्ष्य का कितना भाग पहुँचा गया; प्रतिशत भिन्नता बताता है कि परिणाम लक्ष्य से कितना ऊपर या नीचे उतरा। उन्हें मिलाना — 112% की रिपोर्ट करना जहाँ एक पाठक भिन्नता की अपेक्षा करता है — प्रदर्शन में नौ गुना अधिकता करता है।
लक्ष्य के प्रति प्रतिशत समय को नजरअंदाज करता है। अनुपात में माप अवधि के कितने हिस्से बीत चुके हैं, इसके बारे में कोई जानकारी नहीं है, इसलिए यह अकेले यह नहीं कह सकता कि क्या प्रगति ट्रैक पर है। इसकी तुलना बीती हुई समय से करने से एक गति या रन-रेट दृश्य मिलता है: एक मासिक लक्ष्य का 75% 30 के 15 दिन एक सीधी रेखा की गति (अवधि का 50% बीता हुआ) से आगे है, जबकि 30 के 27 दिन (90% बीता हुआ) पर समान 75% इसके पीछे है। एक सीधी रेखा की अपेक्षा \(\text{अपेक्षित} = \text{लक्ष्य} \times \frac{\text{दिन बीत चुके}}{\text{कुल दिन}}\) है, और वर्तमान दर पर अनुमानित समाप्ति \(\text{रन रेट} = \text{वास्तविक} \times \frac{\text{कुल दिन}}{\text{दिन बीत चुके}}\) है। दोनों मानते हैं कि प्रगति समान रूप से जमा होती है, जो मौसमी, मील के पत्थर-संचालित या अवधि-के-अंत-भारी गतिविधि के लिए सत्य नहीं है — उन मामलों में सीधी रेखा का बेंचमार्क ही गलत यार्डस्टिक है न कि प्रगति ट्रैक से हटी हुई है।
अंत में, आंकड़ा अपने इनपुट की इकाइयों और परिभाषाओं को वहन करता है। राजस्व, शिप की गई इकाइयों, चली गई सीढ़ियों और बंद किए गए कार्यों पर लक्ष्य के प्रति प्रतिशत एक दूसरे से तुलनीय नहीं हैं, और एक ही प्रतिशत अंतर्निहित मात्रा की गुणवत्ता या आकार के बारे में कुछ नहीं कहता है।
मुख्य शब्द और चर
| शब्द | परिभाषा |
|---|---|
| वास्तविक | अब तक प्राप्त मान — गणना के समय मापी गई, साकार की गई मात्रा। यह प्रतिशत-से-लक्ष्य अनुपात का अंश है। |
| लक्ष्य (लक्ष्य) | वह मान जिसे आप एक परिभाषित अवधि या गुंजाइश पर पहुँचने का लक्ष्य रखते हैं। यह हर है, इसलिए प्रतिशत को परिभाषित करने के लिए यह गैर-शून्य होना चाहिए। |
| लक्ष्य के प्रति प्रतिशत (प्राप्ति) | प्राप्त लक्ष्य का हिस्सा, \(\frac{\text{वास्तविक}}{\text{लक्ष्य}} \times 100\%\)। 100% से कम मान एक कमी दर्शाते हैं, ठीक 100% का अर्थ है लक्ष्य पूरा हुआ है, और 100% से ऊपर इसे पार किया गया है। |
| शेष राशि | मूल इकाइयों में अभी भी बंद की जाने वाली खाई: \(\text{लक्ष्य} - \text{वास्तविक}\)। एक नकारात्मक मान कमी के बजाय लक्ष्य से ऊपर एक अधिकता है। |
| शेष प्रतिशत | अभी तक प्राप्त नहीं किए गए लक्ष्य का हिस्सा: \(100\% - \text{लक्ष्य के प्रति प्रतिशत}\), समान रूप से \(\frac{\text{लक्ष्य} - \text{वास्तविक}}{\text{लक्ष्य}} \times 100\%\)। |
| प्राप्ति दर | लक्ष्य के प्रति प्रतिशत का एक अन्य नाम, जिसे बिक्री और प्रदर्शन रिपोर्टिंग में सबसे अधिक एक निर्दिष्ट अवधि (उदाहरण के लिए "Q3 के लिए 92% कोटा प्राप्ति") पर एक कोटा के विरुद्ध परिणाम वर्णित करने के लिए उपयोग किया जाता है। |
| प्रतिशत भिन्नता | लक्ष्य के सापेक्ष हस्ताक्षरित अंतर: \(\frac{\text{वास्तविक} - \text{लक्ष्य}}{\text{लक्ष्य}} \times 100\%\)। यह हमेशा लक्ष्य के प्रति प्रतिशत घटा 100 प्रतिशत अंकों के बराबर है, इसलिए 88% प्राप्ति एक −12% भिन्नता है। |
| रन रेट (गति) | अनुमानित अवधि-के-अंत कुल यदि वर्तमान दर जारी रहती है: \(\text{वास्तविक} \times \frac{\text{कुल अवधि}}{\text{बीती अवधि}}\)। रन रेट की तुलना लक्ष्य से यह परीक्षण करती है कि क्या वर्तमान प्रगति पर्याप्त है, जो लक्ष्य के प्रति प्रतिशत अकेले दिखा नहीं सकता। |
| सीधी रेखा की अपेक्षा | वह प्रगति एक स्थिर गति पहले तक होती: \(\text{लक्ष्य} \times \frac{\text{बीती अवधि}}{\text{कुल अवधि}}\)। यह सामान्य ट्रैक पर बेंचमार्क है, केवल तभी मान्य है जब गतिविधि समान रूप से जमा होती है। |
| स्ट्रेच लक्ष्य | एक जानबूझकर महत्वाकांक्षी माध्यमिक लक्ष्य प्राथमिक लक्ष्य से ऊपर सेट किया गया, केवल समय के एक हिस्से में पहुँचने की अपेक्षा की जाती है। लक्ष्य के प्रति प्रतिशत एक स्ट्रेच लक्ष्य के विरुद्ध मापा जाता है जब आधार लक्ष्य के विरुद्ध मापा जाता है तो बहुत कम होता है, इसलिए रिपोर्ट को बताना चाहिए कि किस लक्ष्य का उपयोग किया गया था। |
| कोटा | एक व्यक्ति, दल या क्षेत्र को आवंटित एक निर्दिष्ट लक्ष्य, आमतौर पर एक निश्चित अवधि के लिए। कोटा सूत्र में केवल लक्ष्य मान है; इसके विरुद्ध प्राप्ति प्राप्ति दर है। |
| आधारभूत | एक अवधि या परियोजना शुरू होने वाली प्रारंभिक मान। जब प्रगति को एक गैर-शून्य आधारभूत से मापा जाता है, तो अधिक सूचनात्मक अनुपात \(\frac{\text{वास्तविक} - \text{आधारभूत}}{\text{लक्ष्य} - \text{आधारभूत}} \times 100\%\) है, जो केवल शुरुआत के बाद से की गई प्रगति को श्रेय देता है। |
अक्सर पूछे जाने वाले सवाल
क्या प्रतिशत 100% से ज़्यादा हो सकता है? हाँ। अगर आपका वास्तविक मान लक्ष्य से ज़्यादा है, तो आपको 100% से ऊपर का प्रतिशत दिखेगा, यानी आपने टारगेट को पार कर लिया है।
अगर मेरा लक्ष्य शून्य हो तो? शून्य से भाग देना अपरिभाषित होता है, इसलिए जब लक्ष्य शून्य रहता है तो कैलकुलेटर 0% दिखाता है। सार्थक नतीजे के लिए कोई धनात्मक (positive) लक्ष्य डालें।
क्या यह किसी भी इकाई पर काम करता है? हाँ — यह एक शुद्ध अनुपात है, इसलिए यह पैसे, गिनती, दूरी या किसी भी मापी जा सकने वाली मात्रा पर काम करता है, बशर्ते वास्तविक और लक्ष्य दोनों एक ही इकाई में हों।