現在価値(PV)とは?
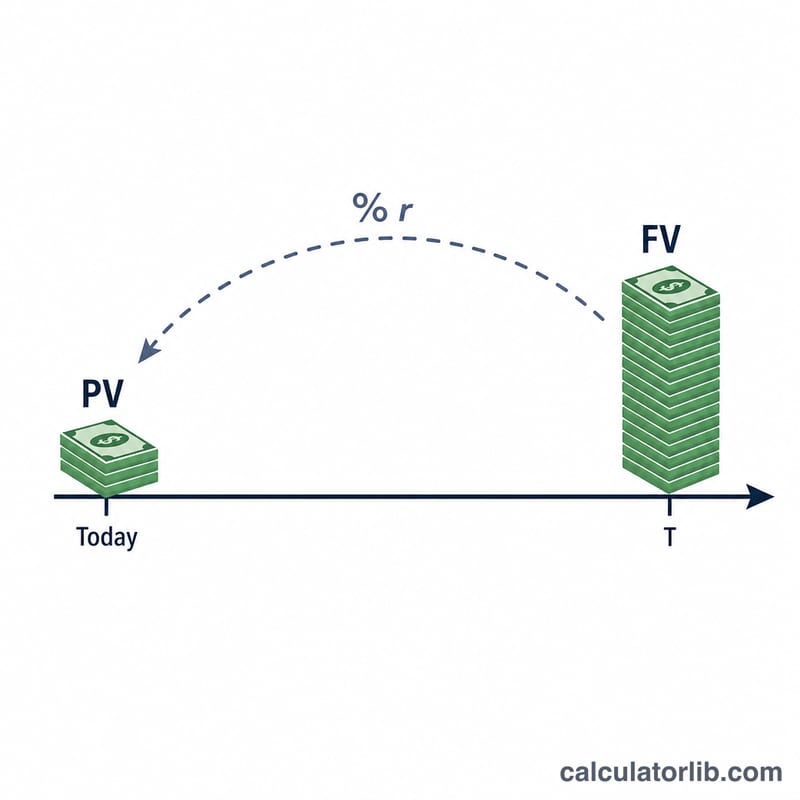
現在価値(PV:Present Value)とは、将来のある時点で受け取れると見込まれる金額が、今の時点でどれだけの価値を持つかを表したものです。お金は時間をかけて運用すれば収益を生むため、「今日の1万円」は「明日の1万円」よりも価値があります。この計算ツールは、「特定の将来金額を貯めるには、今いくら投資すればよいのか?」、あるいは「将来受け取るお金は、実は今の時点でいくらの価値なのか?」という疑問に答えます。
使い方
次の3つの数値を入力してください。将来価値(FV)=あとで受け取る金額、年間割引率=期待する利回りや金利をパーセントで、そして期間(年数)です。入力すると、現在価値に加えて、割引額の合計と適用された割引係数がすぐに表示されます。
計算式の解説
基本となる式は $$PV = \dfrac{FV}{(1 + r)^n}$$ です。FV は将来の金額、r は1期間あたりの割引率(小数で表記)、n は期間数を表します。分母の \((1 + r)^n\) は「割引係数」と呼ばれ、今の1単位のお金が将来どこまで増えるかを示しています。将来価値をこの係数で割ることで複利の影響を取り除き、今の時点で同等の価値を導き出すのです。
計算例
たとえば、10年後に10,000ドルを受け取れる約束があり、割引率が年5%だとします。割引係数は \((1.05)^{10} \approx 1.628895\)。すると $$PV = \frac{10{,}000}{1.628895} \approx 6{,}139.13 \text{ドル}$$ となります。つまり、10年後の10,000ドルは、年5%の割引率では今の約6,139ドルの価値しかなく、その差(割引額)はおよそ3,861ドルになります。
主要な用語と変数
この計算機では式 \(PV = \dfrac{FV}{(1 + r)^n}\) を使用します。利率はパーセントで入力され、小数に変換されます(\(r = \text{Rate}/100\))。以下の用語では、各入力値と出力値を説明します。
-
将来価値(FV) – フィールド
fv - 将来の特定の時点で受け取る、または支払うと予想される金額で、名目(額面)ベースで示されます。例:5年後に支払われる10,000ドルの支払い。
- 現在価値(PV)
- 将来の金額を、受け取るまでの期間と、その間に得られたはずの収益または负担するリスクを考慮して割り引いた、現在時点での価値です。割引率が正の場合、PVは通常FVより小さくなります。
-
割引率(r) – フィールド
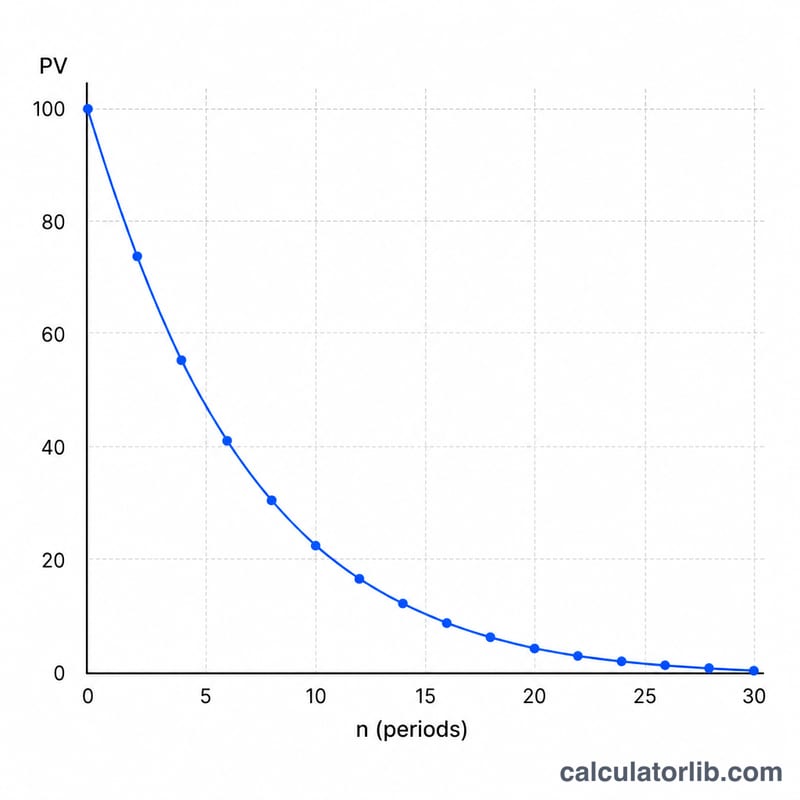
rate - 将来の金額を現在の価値に換算するために使用される、年率(または期間ごとの)パーセンテージです。通常、期待される投資収益率、資本コスト、代替投資の金利、またはリスクを調整した要求収益率を反映します。割引率が高いほど、現在価値は低くなります。
- 割引係数
- 将来の金額を現在価値に変換する乗数 \(\dfrac{1}{(1 + r)^n}\) です。例えば、\(r = 5\%\)、\(n = 2\) の場合、割引係数は \(\dfrac{1}{1.05^2} = \dfrac{1}{1.1025} \approx 0.9070\) となります。したがって \(PV = FV \times \text{割引係数}\) です。
-
期間数(n) – フィールド
years - 現在から将来の金額を受け取る日までの複利計算期間の数です。この計算機ではフィールドが「Years(年)」と表示されているため、年数を数えます。待機期間が長いほど、現在価値は低くなります。
- 貨幣の時間価値
- 現在手元にある金額は、将来の同額よりも価値が高いという原則です。今すぐの資金は投資して収益を得られ、将来の金額にはインフレや不確実性が伴うためです。割引計算は、この原則を適用する方法です。
利率の期間を期間数に合わせる
利率と期間数は同じ時間単位を使用する必要があります。この計算機では利率を年利、期間を年数として扱うため、年利と年数を入力してください。
- 年利、年数: 年率6%で3年の場合、利率 = 6、年数 = 3 と入力します。
- 月単位の期間: 月単位で割り引く場合は、月利と月数を使用します。年率6%は、単純な近似では月あたり約0.5%(6 ÷ 12)で、3年は36か月です。年利と月数(またはその逆)を混在させると、非常に誤った結果になります。
- 端数の年数: 年数フィールドが小数を受け付ける場合、18か月は年利と組み合わせて1.5年として入力できます。これは、端数の指数に対して年次複利が適用されることを前提としています。
年利を12で割ることは、名目上の近似であることに注意してください。実効年利 \(r\) に相当する正確な月利は \((1 + r)^{1/12} - 1\) です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
割引率はどう決めればいい? 他の運用で現実的に得られる利回り、資本コスト、あるいはそのキャッシュフローのリスクやインフレを反映した金利を使うのが一般的です。
割引率が高いと現在価値は上がる?下がる? 割引率が高いほど現在価値は下がります。将来のお金がより大きく割り引かれるためです。
n(期間)は小数でもいい? はい。2.5年のように端数の期間も入力できます。指数が小数になっても式はそのまま正しく機能します。