一括投資の将来価値とは?
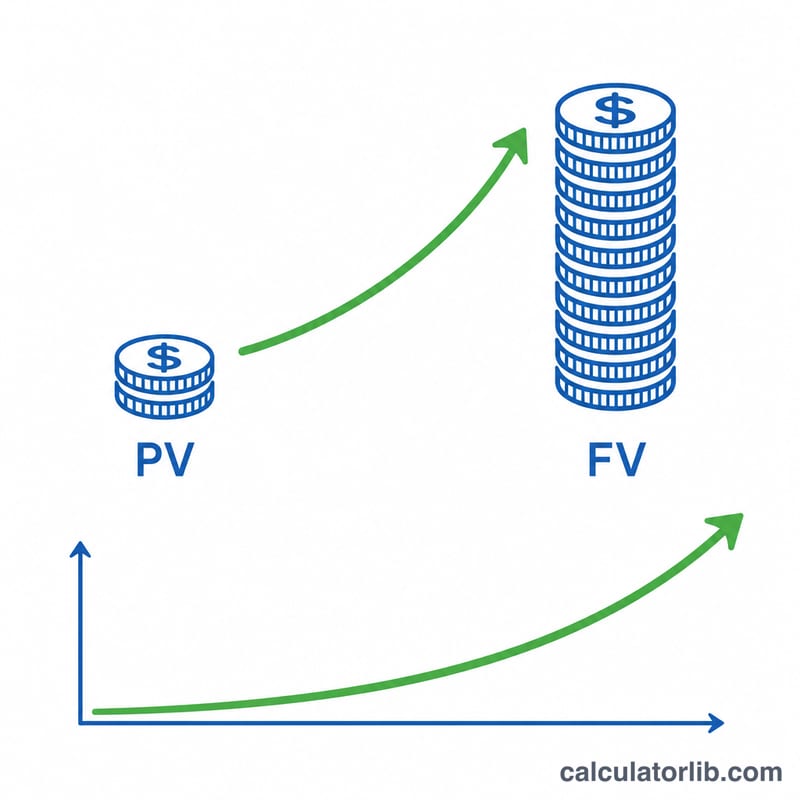
一括投資の将来価値(FV:Future Value)とは、まとまった資金を一度だけ投資したとき、複利がついて何年後にいくらになるかを示す金額です。毎月コツコツ積み立てる方法とは異なり、最初に一度だけ投資して、あとはそのまま運用して増やしていくイメージです。本ツールはどの通貨でもご利用いただけます。手持ちの通貨(円など)で金額を入力するだけでOKです。
使い方
現在価値(元本)=今投資する金額、年利(%)、運用を続ける年数、そして利息の複利回数(年1回・半年ごと・四半期ごと・毎月・毎日)を入力してください。将来価値と、運用で得られる利息の合計が表示されます。
計算式の解説
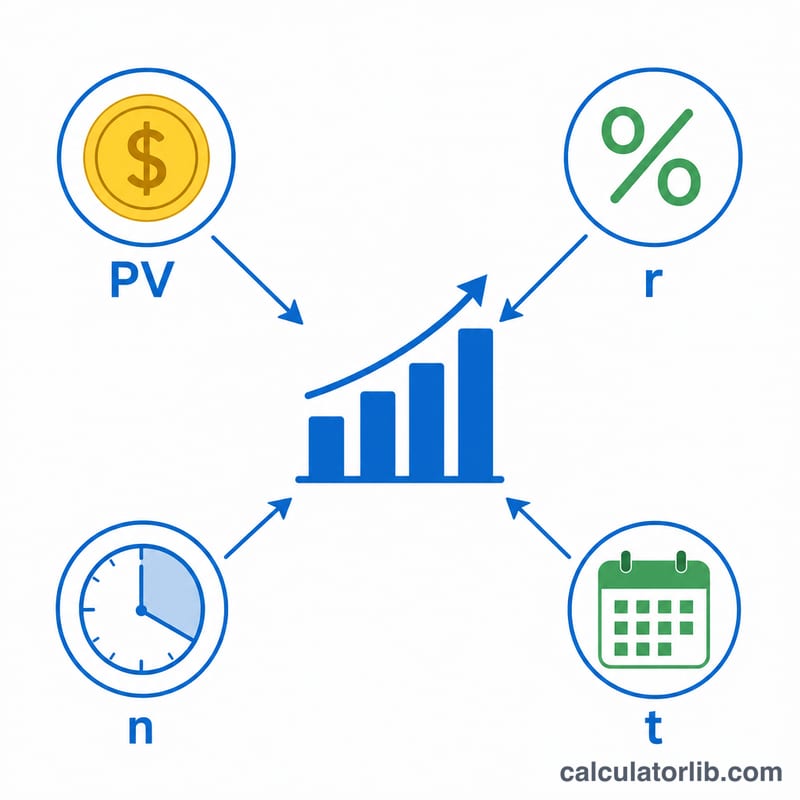
複利の計算式は $$FV = \text{PV} \left(1 + \frac{r}{n}\right)^{n \cdot t}$$ です。PV は元本、r は年利を小数で表したもの(5%=0.05)、n は1年あたりの複利回数、t は年数を表します。複利の回数(n)が多いほど、利息がより早く利息を生むため、結果はわずかに大きくなります。
計算例
たとえば10,000を年利5%、毎月複利で10年間運用したとします。このとき \(r = 0.05\)、\(n = 12\)、\(t = 10\) です。$$FV = 10{,}000 \left(1 + \frac{0.05}{12}\right)^{120} \approx 10{,}000 \times 1.6470 \approx 16{,}470.09$$ となります。得られる利息の合計は約 6,470.09 です。
主要な用語と変数
- 現在価値(PV):一度に一括で今日投資する金額。元本の出発点となる金額です。
- 将来価値(FV):期間終了時点での一括投資額の価値。複利で積み上がった利息をすべて含みます。計算機では \(FV = PV\left(1+\frac{r}{n}\right)^{nt}\) を使用します。ここで \(r\) は年利を小数で表したもので、利率欄には%で入力された値を100で割って使用します。
- 名目年利(r):複利の効果を加味する前の、表示されている年間利率。名目6%とは、表示上1年あたり6%という意味であり、複利計算後に実際に得られる利率が6%になるとは限りません。
- 複利計算の頻度(n):1年間に利息が元本に加算される回数。このツールでは、1 = 年1回、2 = 半年ごと、4 = 四半期ごと、12 = 毎月、365 = 毎日です。
- 期間(t):投資期間の長さ(年単位)。複利計算の総回数は \(n \times t\) です。
- 複利と単利:単利は当初の元本にのみ利息がつきます:\(FV = PV(1 + rt)\)。複利は元本に加え、それまでに得た利息にも利息がつくため、時間の経過とともに増加が加速します。
- 名目収益率と実質収益率:名目収益率は、金額ベースでの生の増加率です。実質収益率はインフレを調整したもので、おおよそ名目収益率からインフレ率を引いたもの、または正確には \(\frac{1+\text{名目}}{1+\text{インフレ率}} - 1\) で求められます。
- 実効年率(EAR):1年に1回複利計算した場合に、名目利率を1年に\(n\)回複利計算したときと同じ増加率になる利率。\(EAR = \left(1+\frac{r}{n}\right)^{n} - 1\)。例えば、名目12%を毎月複利で計算すると \((1.01)^{12} - 1 \approx 12.68\%\) になります。
結果の解釈
将来価値は名目上の予測値であり、期間全体を通じて同じ利率が続き、途中で追加や引き出しが行われないことを前提としています。これは入力値から導かれる数学的な結果であり、保証された値や予測された結果ではありません。実際の投資では、利率が時間とともに変動することが多いです。
元本と利息。結果は2つの部分に分かれます。元本(当初のPV)と、得られた利息 \(FV - PV\) です。例えば、年1回複利で6%、12年間の10,000ドルは \(FV = 10{,}000 \times (1.06)^{12} \approx\) $20,121.96となります。このうち10,000ドルが元本で、約10,121.96ドルが利息です。
増加倍率。\(FV / PV\) を計算すると、当初の金額が何倍に増えたかがわかります。上の例では \(20{,}121.96 / 10{,}000 \approx 2.01\) となり、おおよそ2倍になったことを示します。
72の法則。元本が2倍になるおおよその年数は \(72 / \text{利率(%)}\) で求められます。6%の場合、\(72/6 = 12\) 年となり、正確な値の約11.9年に近い数字です。この法則は利率がおおよそ6%から10%の場合に最もよく当てはまり、あくまで概算です。
含まれないもの。この計算には、税金、口座や投資信託の手数料、インフレは含まれていません。これらはいずれも、実際に手元に残る金額や結果の購買力を下げます。インフレ調整後の実質価値は、表示された名目値より低くなります。
これは計算内容を理解するための一般的な情報であり、投資助言ではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
複利の回数は結果に本当に影響しますか? はい、影響しますが、その差はわずかです。同じ年利5%・10年でも、10,000は年1回の複利で約16,289、毎月複利で約16,470になります。
どの利率を使えばよいですか? 投資先の予想年間リターンを入力してください。預金・債券・株式では期待できる利回りが異なります。長期の計画では、控えめな数字で見積もるのがおすすめです。
インフレは考慮されていますか? いいえ。結果は名目ベースの金額です。実質(インフレ調整後)の価値を知りたい場合は、利率から予想インフレ率を差し引いて計算してください。