ما هي القيمة المستقبلية لمبلغ مقطوع؟
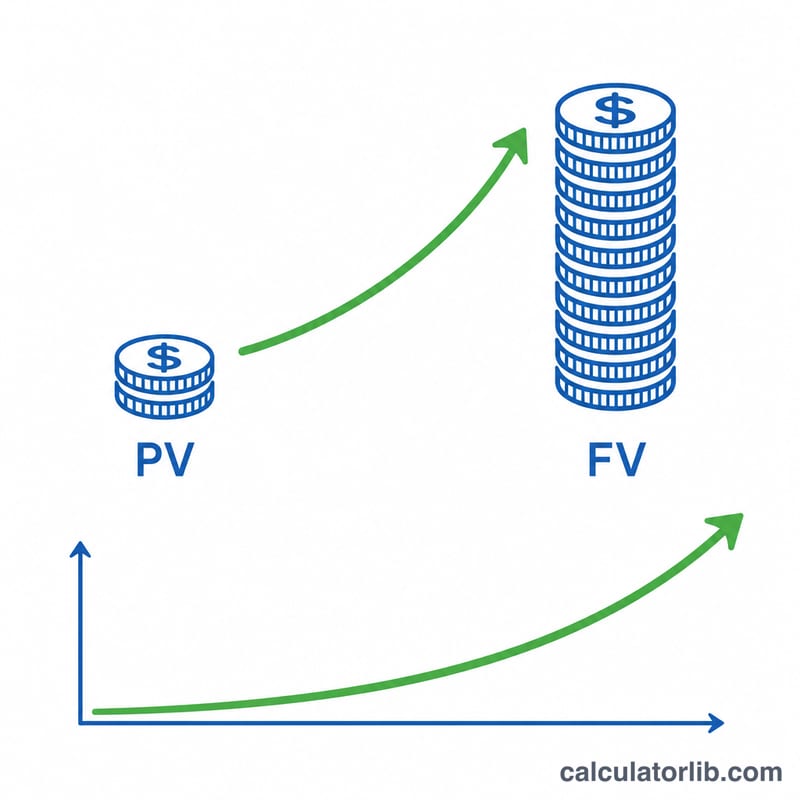
توضّح لك القيمة المستقبلية (FV) لمبلغ مقطوع كم ستبلغ قيمة استثمار واحد تستثمره دفعة واحدة بعد مرور عدد من السنوات، بعد إضافة الفائدة المركبة. وعلى عكس الإيداعات المتكررة، فأنت هنا تستثمر مرة واحدة ثم تترك المبلغ ينمو من تلقاء نفسه. تعمل هذه الحاسبة مع أي عملة — ما عليك سوى إدخال المبلغ بعملتك المحلية.
كيفية استخدام الحاسبة
أدخل القيمة الحالية (المبلغ الذي تستثمره اليوم)، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات التي ستبقي فيها استثمارك، ومدى تكرار تركيب الفائدة (سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو يومي). تعرض لك الأداة القيمة المستقبلية إلى جانب إجمالي الفائدة المكتسبة.
شرح المعادلة
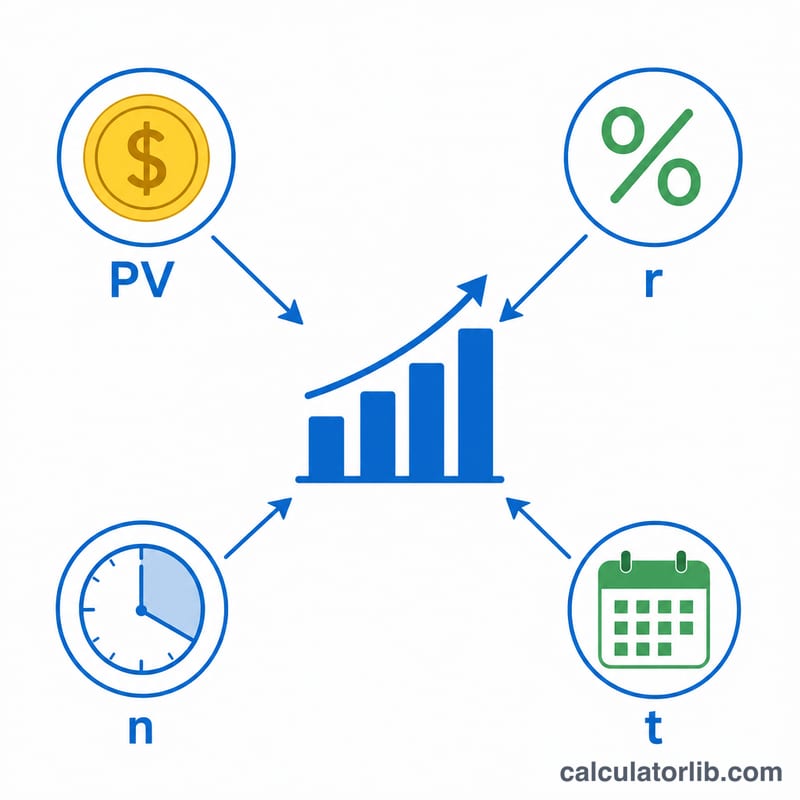
معادلة الفائدة المركبة هي $$FV = \text{PV} \left(1 + \frac{\text{Rate}/100}{\text{n}}\right)^{\text{n} \cdot \text{Years}}$$ حيث يمثل PV مبلغك الأولي، وr هو المعدل السنوي مكتوبًا في صورة عشرية (\(5\% = 0.05\))، وn هو عدد فترات التركيب في السنة، وt هو عدد السنوات. وكلما زاد تكرار التركيب (ارتفاع قيمة \(n\)) كانت النتيجة أكبر قليلًا، لأن الفائدة تبدأ في توليد فائدة في وقت أبكر.
مثال تطبيقي
لنفترض أنك تستثمر 10,000 بمعدل سنوي 5%، مع تركيب شهري، لمدة 10 سنوات. عندئذٍ يكون \(r = 0.05\)، و\(n = 12\)، و\(t = 10\). وتكون النتيجة: $$FV = 10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{120} \approx 10{,}000 \times 1.6470 \approx 16{,}470.09$$ ويبلغ إجمالي الفائدة المكتسبة نحو 6,470.09.
المصطلحات الأساسية والمتغيرات
- القيمة الحالية (PV): المبلغ المستثمر اليوم دفعة واحدة. وهو رأس المال الأولي.
- القيمة المستقبلية (FV): قيمة هذا المبلغ الإجمالي في نهاية المدة، بما في ذلك كل الفائدة المركبة. تستخدم الحاسبة \(FV = PV\left(1+\frac{r}{n}\right)^{nt}\)، حيث \(r\) هو المعدل السنوي في صورة عشرية (يُدخل حقل المعدل كنسبة مئوية ويُقسم على 100).
- معدل الفائدة السنوي الاسمي (r): المعدل السنوي المعلن قبل احتساب أثر التركيب. فالمعدل الاسمي 6% يعني 6% سنوياً كما هو معلن، وليس بالضرورة 6% فعلية بعد التركيب.
- تكرار التركيب (n): عدد مرات إضافة الفائدة إلى الرصيد خلال السنة. في هذه الأداة: 1 = سنوياً، 2 = نصف سنوياً، 4 = ربع سنوياً، 12 = شهرياً، 365 = يومياً.
- المدة (t): طول الاستثمار بالسنوات. إجمالي فترات التركيب هو \(n \times t\).
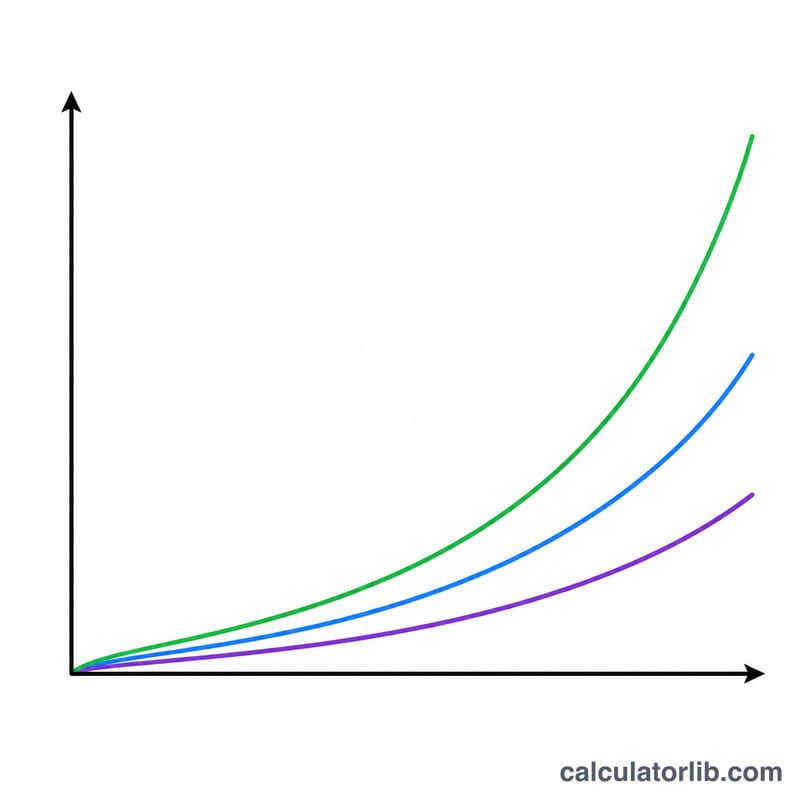
- الفائدة المركبة مقابل الفائدة البسيطة: تُكسب الفائدة البسيطة على رأس المال الأصلي فقط: \(FV = PV(1 + rt)\). أما الفائدة المركبة فتُكسب على رأس المال مضافاً إليه الفوائد المكتسبة سابقاً، فيتسارع النمو مع مرور الوقت.
- العائد الاسمي مقابل العائد الحقيقي: العائد الاسمي هو نسبة النمو الخام بالمال. أما العائد الحقيقي فيعدّل بحسب التضخم، وهو تقريباً الاسمي ناقص التضخم، أو بدقة \(\frac{1+\text{nominal}}{1+\text{inflation}} - 1\).
- المعدل السنوي الفعلي (EAR): المعدل الذي يعطي، عند التركيب مرة واحدة في السنة، النمو نفسه الذي يعطيه المعدل الاسمي عند التركيب \(n\) مرة في السنة. \(EAR = \left(1+\frac{r}{n}\right)^{n} - 1\). مثال: معدل اسمي 12% مركّب شهرياً يعطي \((1.01)^{12} - 1 \approx 12.68\%\).
تفسير النتيجة
القيمة المستقبلية هي إسقاط اسمي يفترض أن المعدل نفسه يبقى طوال المدة، وأنه لا تُضاف أي مبالغ ولا تُسحب. وهي نتيجة رياضية للمدخلات، وليست نتيجة مضمونة أو توقعاً مؤكداً. غالباً ما تتغير معدلات الاستثمارات الحقيقية مع الوقت.
رأس المال والفائدة. تنقسم النتيجة إلى جزأين: رأس المال (القيمة الحالية الأصلية) والفائدة المكتسبة، أي \(FV - PV\). مثال: 10,000 دولار بمعدل 6% مركّب سنوياً لمدة 12 سنة تعطي \(FV = 10{,}000 \times (1.06)^{12} \approx\) $20,121.96. من هذا المبلغ، 10,000 دولار هي رأس المال، وحوالي 10,121.96 دولار هي الفائدة.
مضاعف النمو. قسمة \(FV / PV\) تبيّن عدد المرات التي نما فيها المبلغ الأصلي. في المثال، \(20{,}121.96 / 10{,}000 \approx 2.01\)، أي أن المبلغ تضاعف تقريباً.
قاعدة 72. عدد السنوات التقريبي للتضاعف هو \(72 / \text{المعدل بالنسبة المئوية}\). عند 6%، يكون \(72/6 = 12\) سنة، وهو قريب من الرقم الدقيق البالغ نحو 11.9 سنة. تعمل القاعدة بأفضل شكل مع معدلات تتراوح تقريباً بين 6% و10%، وهي مجرد تقدير.
ما لا يشمله الحساب. لا يشمل الحساب الضرائب ولا رسوم الحساب أو الصندوق ولا التضخم. وكل واحد من هذه العوامل يخفض المبلغ الذي تحتفظ به فعلاً أو القوة الشرائية للنتيجة. القيمة الحقيقية (المعدلة بحسب التضخم) ستكون أقل من الرقم الاسمي المعروض.
هذه معلومات عامة لفهم الحساب، وليست نصيحة مالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يؤثر تكرار التركيب فعلًا؟ نعم، لكن التأثير محدود. فالمعدل نفسه 5% على مدى 10 سنوات ينمّي مبلغ 10,000 إلى نحو 16,289 بالتركيب السنوي مقابل 16,470 بالتركيب الشهري.
أي معدل ينبغي أن أستخدمه؟ استخدم العائد السنوي المتوقع لاستثمارك. فحسابات التوفير والسندات والأسهم تختلف جميعها — وكن متحفظًا في التخطيط طويل الأمد.
هل يشمل الحساب التضخم؟ لا. فالنتيجة تأتي بالقيمة الاسمية. ولتقدير القيمة الحقيقية (المعدّلة وفق التضخم)، اطرح معدل التضخم المتوقع من معدل الفائدة.