ما هي حاسبة الإيداع الشهري لصندوق الطوارئ؟
صندوق الطوارئ هو احتياطي نقدي يغطّي نفقاتك المعيشية الأساسية في حال فقدت مصدر دخلك أو واجهت مصروفًا مفاجئًا. تساعدك هذه الحاسبة على معرفة المبلغ الذي تحتاج إلى ادخاره كل شهر لبناء شبكة أمان مريحة خلال مدة تحدّدها بنفسك. فهي تحوّل هدفًا غامضًا مثل «يجب أن أدّخر أكثر» إلى رقم شهري واضح وقابل للتكرار.
كيفية الاستخدام
أدخِل متوسط مصروفاتك الشهرية (الإيجار، الطعام، الفواتير، التأمين، الحد الأدنى لأقساط الديون). ثم اختر عدد أشهر التغطية التي ترغب بها — وتُعدّ مدة من ثلاثة إلى ستة أشهر قاعدة شائعة. أضِف ما لديك من مدخرات حالية، ثم حدّد عدد الأشهر التي تريد بناء الصندوق خلالها. ستعرض لك الحاسبة إجمالي الهدف، والمبلغ المتبقي، وقيمة الإيداع المطلوب كل شهر.
شرح المعادلة
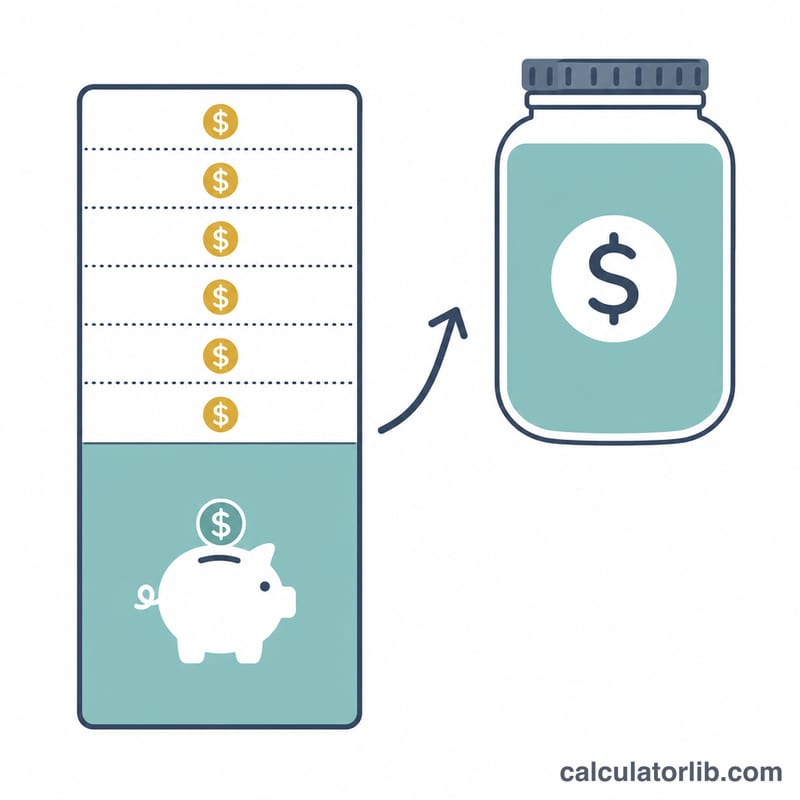
أولًا، يُحتسب الهدف بضرب المصروفات الشهرية × عدد أشهر التغطية. ثم تُطرَح مدخراتك الحالية لمعرفة الفجوة المتبقية. وأخيرًا، تُقسَّم هذه الفجوة على عدد الأشهر التي حددتها لبناء الصندوق، فتنتج قيمة مساهمة شهرية متساوية. وإذا كانت مدخراتك الحالية تساوي الهدف أو تتجاوزه، فإن الإيداع المطلوب يساوي صفرًا — أي أنك أتممت هدفك.
$$\begin{gathered} \text{Monthly Deposit} = \frac{\max\left(\text{Target} - \text{Current Savings},\ 0\right)}{\text{Months to Build}} \\[1.5em] \text{where}\quad \text{Target} = \text{Monthly Expenses} \times \text{Months of Coverage} \end{gathered}$$
مثال تطبيقي
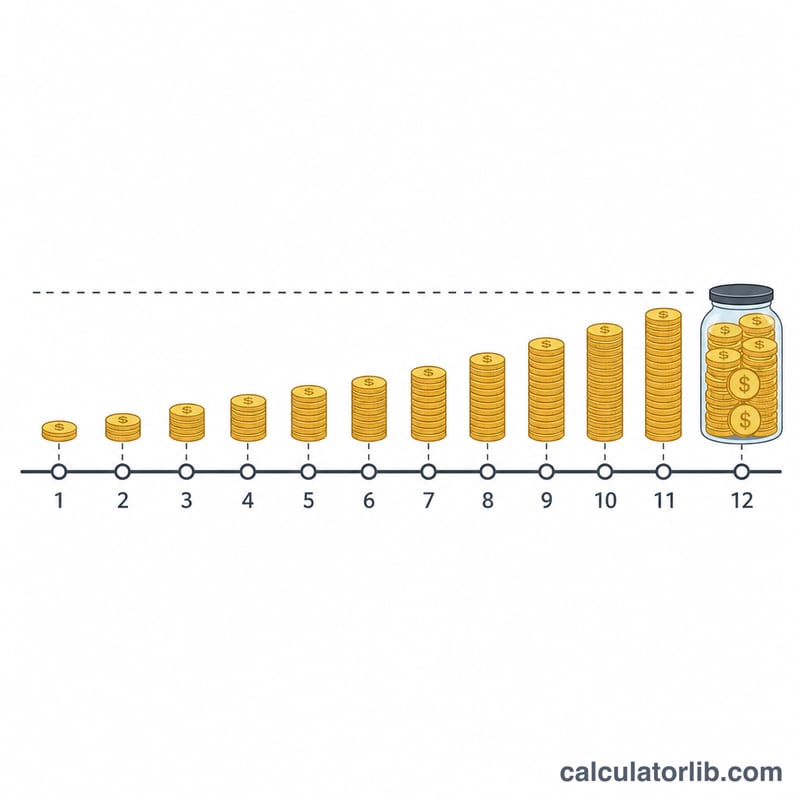
لنفترض أن مصروفاتك الشهرية تبلغ 3,000 دولار وتريد تغطية 6 أشهر، فيكون هدفك 18,000 دولار. ولديك بالفعل 2,000 دولار مدّخرة، فيبقى عليك توفير 16,000 دولار. وبتوزيع هذا المبلغ على 12 شهرًا، يعني ذلك ادخار 1,333.33 دولار شهريًا. وإذا بدت مدة 12 شهرًا صعبة، فإن تمديدها إلى 24 شهرًا يخفّض الإيداع إلى نحو 666.67 دولار.
$$\text{Target} = 3{,}000 \times 6 = 18{,}000$$
$$\text{Monthly Deposit} = \frac{\max\left(18{,}000 - 2{,}000,\ 0\right)}{12} = \frac{16{,}000}{12} = 1{,}333.33$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
كم عدد أشهر المصروفات التي ينبغي ادخارها؟ يقترح معظم المخططين الماليين من 3 إلى 6 أشهر؛ أما المستقلون أو الأسر ذات الدخل الواحد فغالبًا ما يستهدفون من 6 إلى 12 شهرًا.
هل ينبغي أن أُدرج هذا ضمن مدخرات تقاعدي؟ لا — احتفظ بصندوق الطوارئ في حساب سهل الوصول ومنخفض المخاطر، منفصل عن استثماراتك طويلة الأجل.
ماذا لو بدا الإيداع المطلوب فوق طاقتي؟ زِد مدة «الأشهر اللازمة لبناء الصندوق» أو خفّض هدف التغطية مؤقتًا، ثم أعِد النظر كلما تحسّنت ميزانيتك.