緊急予備資金つみたて計算ツールとは?
緊急予備資金(生活防衛資金)とは、収入が途絶えたり、突然の出費に見舞われたりしたときに、当面の生活費をまかなうための現金の蓄えです。この計算ツールを使えば、自分で決めた期間内に安心できる備えを築くために、毎月いくら積み立てればよいかがすぐにわかります。「もっと貯めなきゃ」という漠然とした思いを、毎月続けられる具体的な金額へと変えてくれます。
使い方
まず、平均的な毎月の支出(家賃、食費、水道光熱費、保険料、ローンの最低返済額など)を入力します。次に、何か月分の生活費を備えたいか、備える月数を選びます。一般的な目安は3〜6か月分です。現在の貯蓄額を入力し、最後にこの資金を何か月かけて貯めるか(目標期間)を指定してください。すると、目標金額の合計、あとどれだけ必要か、そして毎月必要な積立額が表示されます。
計算式の仕組み
まず、目標額は「毎月の支出 × 備える月数」で算出します。次に、すでにある貯蓄額を差し引いて、不足分を求めます。最後に、その不足分を目標期間(月数)で割ることで、毎月の均等な積立額が決まります。もし現在の貯蓄がすでに目標額に達している場合は、必要な積立額はゼロ。すでに準備は万全です。
$$\begin{gathered} \text{Monthly Deposit} = \frac{\max\left(\text{Target} - \text{Current Savings},\ 0\right)}{\text{Months to Build}} \\[1.5em] \text{where}\quad \text{Target} = \text{Monthly Expenses} \times \text{Months of Coverage} \end{gathered}$$
計算例
たとえば毎月の支出が3,000ドルで、6か月分を備えたいとします。この場合の目標額は18,000ドルです。すでに2,000ドルを貯めているなら、あと16,000ドルが必要になります。これを12か月で貯める場合、毎月1,333.33ドルの積立が必要です。もし12か月では負担が大きいと感じるなら、期間を24か月に延ばすことで、毎月の積立額は約666.67ドルと半分になります。
$$\text{Target} = \$3{,}000 \times 6 = \$18{,}000$$ $$\text{Monthly Deposit} = \frac{\max\left(\$18{,}000 - \$2{,}000,\ 0\right)}{12} = \frac{\$16{,}000}{12} = \$1{,}333.33$$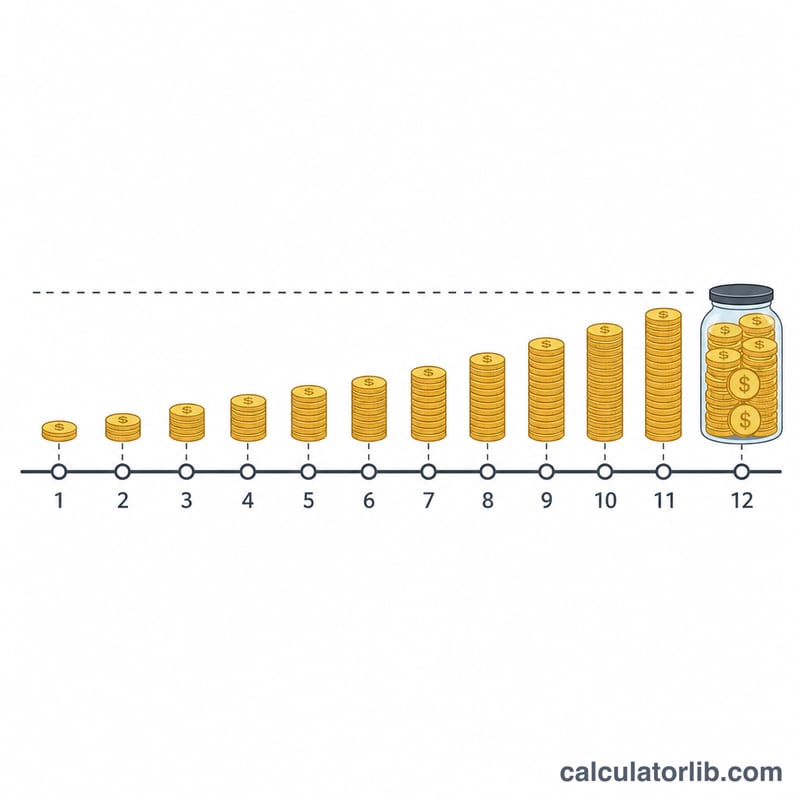
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
生活費の何か月分を貯めればよいですか? 多くのファイナンシャルプランナーは3〜6か月分を勧めています。フリーランスや収入が一馬力の世帯では、6〜12か月分を目標にするケースも少なくありません。
緊急予備資金は老後資金(退職資金)に含めてよいですか? いいえ。緊急予備資金は、長期の投資資産とは分けて、すぐに引き出せる安全性の高い口座で管理しましょう。
毎月の積立額が負担に感じる場合は? 「貯める期間(月数)」を長めに設定するか、当面は備える月数の目標を少なめにしてみましょう。家計に余裕が出てきたら、改めて見直すのがおすすめです。