この定期預金計算ツールでできること
定期預金とは、まとまった資金をあらかじめ決めた期間だけ金融機関に預け入れ、固定金利で運用する商品です。国によっては「ターム・デポジット」や「CD(譲渡性預金)」と呼ばれます。本ツールは4つの項目を入力するだけで、満期時の受取金額、期間中に得られる利息の合計、そして年平均の利回りを算出します。計算式は通貨に依存しないため、円・ドル・ユーロなど、どの通貨でもそのまま使えます。
入力する4つの項目
- 元本(預入金額) — 最初に預け入れるまとまった金額です(未入力の場合は10,000として計算します)。
- 年利(%) — 表示されている名目年利率です。例:7.25(未入力の場合は5.5)。
- 預入期間(年) — 預ける年数です。小数も入力できるため、18か月なら1.5と入力します(未入力の場合は3)。
- 複利頻度 — 年1回、半年ごと、四半期ごと、毎月、毎日から選びます。それぞれ年間の複利計算回数 \(n = 1,\ 2,\ 4,\ 12\) または \(365\) に対応します。
計算式
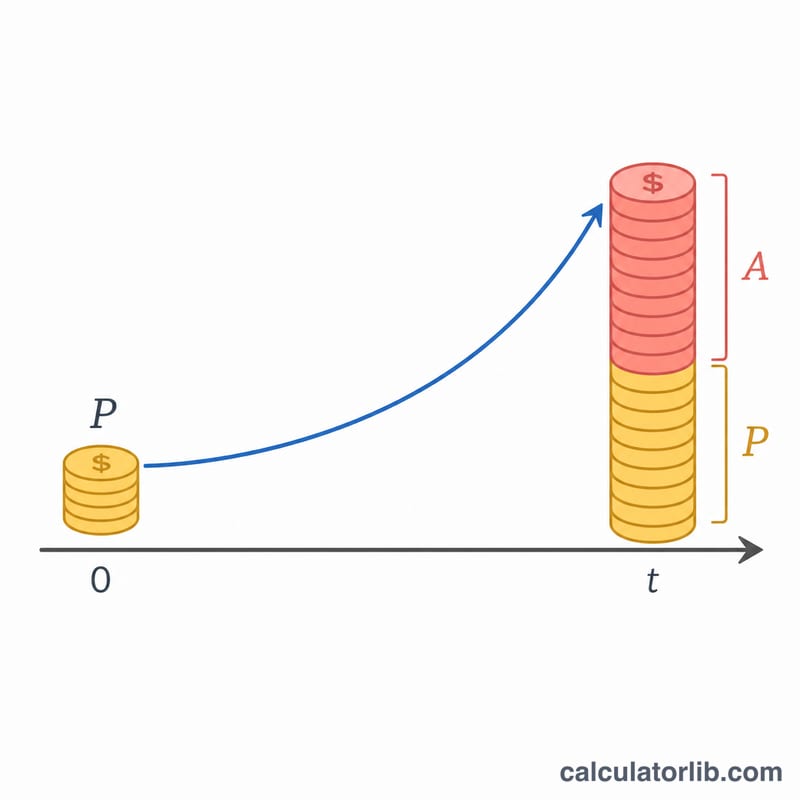
本ツールは、一般的な複利計算の公式を使用しています。
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ここで \(P\) は元本、\(r\) は年利を100で割った値、\(t\) は年数、\(n\) は年間の複利計算回数です。受取利息は単純に \(A - P\) で求まります。表示される実質年利率は、次の式による年平均の利回りです。
$$\text{平均年利} = \frac{A - P}{P \times t} \times 100$$利息が利息を生む複利効果があるため、預入期間が長くなるほど、この平均年利は名目金利をわずかに上回ります。
計算例
100,000を年利7%、期間3年、四半期ごとの複利(\(n = 4\))で預け入れた場合:
$$A = 100{,}000\left(1 + \frac{0.07}{4}\right)^{4 \times 3} = 100{,}000 \times (1.0175)^{12}$$結果は \(A \approx 123{,}144\) となり、利息は \(123{,}144 - 100{,}000 = 23{,}144\) です。平均年利は \(\frac{23{,}144}{100{,}000 \times 3} \times 100 \approx 7.71\%\) となり、7%を上回ります。これは四半期ごとに付いた利息が、次の期間には元本に組み入れられてさらに利息を生むためです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利の頻度で結果は大きく変わりますか? 変わりますが、その差はごくわずかです。上の例と同じ条件でも、年1回複利なら満期金額は約122,504、毎日複利なら約123,367となり、3年間での差は約860にとどまります。
1年未満の期間も入力できますか? できます。期間は小数で入力できるので、9か月の定期預金なら0.75と入力してください。指数部分の \(n\,t\) がそのまま処理します。
税金は考慮されていますか? いいえ。表示されるのは税引前(グロス)の利息です。日本では預金利息に対して20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収されるほか、多くの国でも利息課税や源泉徴収が行われます。そのため実際の手取り額は表示額より少なくなります。正確な手取りを知りたい場合は、利息額からご自身に適用される税率分を差し引いて概算してください。