毎月利息受取型の定期預金(FD)とは?
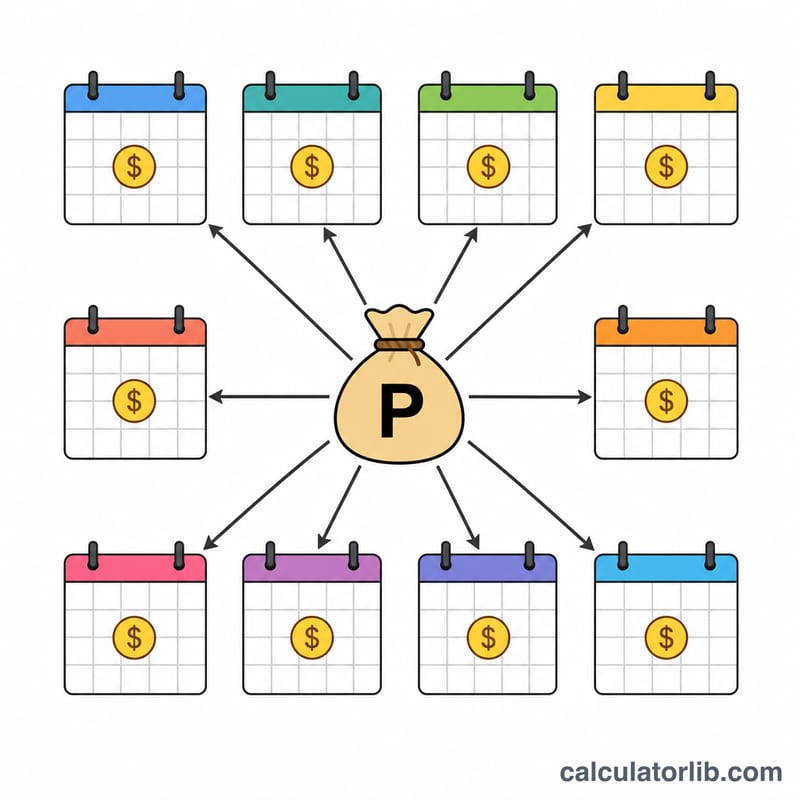
「非複利(利息分配型)」の定期預金は、利息を元本に組み入れて複利運用するのではなく、一定の間隔で受け取る仕組みです。毎月受取(マンスリーペイアウト)を選ぶと、その月に生じた単利分が毎月口座に振り込まれ、元本はそのまま据え置かれたまま安定した収入を得られます。この計算ツールでは、元本と提示された年利率から、毎月受け取れる利息額を試算します。なお「FD(Fixed Deposit)」はインドなどで普及している定期預金商品を指し、日本の定期預金や普通預金の利息計算とは制度・金利水準が大きく異なる点にご注意ください。
使い方
預入額(元本)と、銀行が提示する年利率を入力します。すると、毎月支払われる利息と、年間の利息合計がその場で表示されます。利息は再投資されず分配されるため、預入期間中も元本は増えません。
計算式の解説
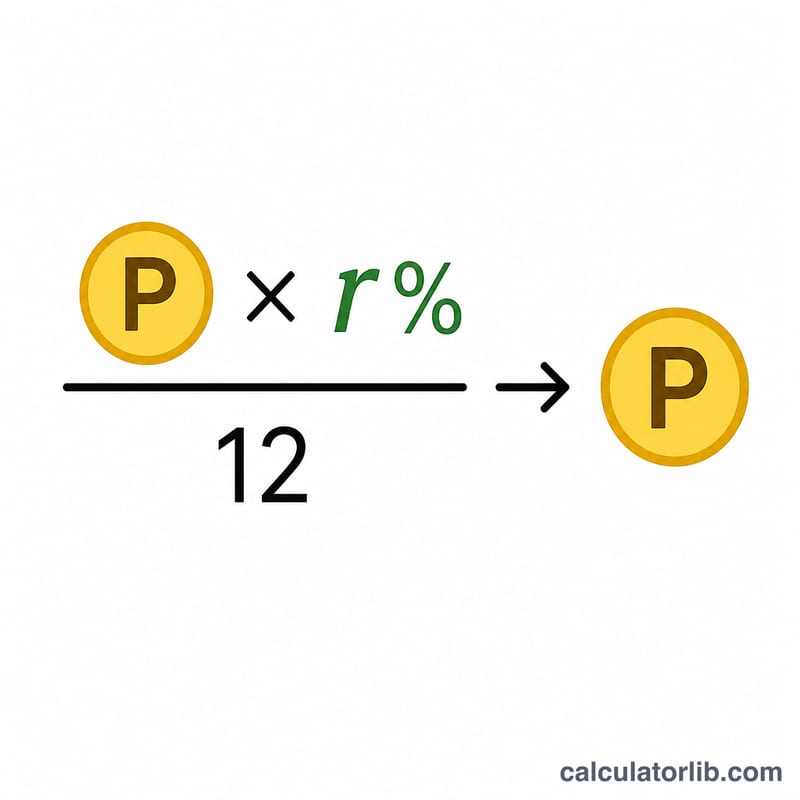
毎月の受取額は 元本 × 年利率 ÷ 12 で求めます。年利率はパーセント表示を小数に変換して使います(例:7% → 0.07)。年間利息を12で割ることで、各月に均等に配分されます。利息はそのつど口座から払い出されるため、複利が効かない単利計算となります。
$$\text{毎月の受取額} = \frac{\text{元本} \times \dfrac{\text{年利率 (\%)}}{100}}{12}$$
計算例
たとえば、年利7%で100,000を預け入れた場合を考えます。年間利息=$$100{,}000 \times 0.07 = 7{,}000$$毎月の受取額=$$7{,}000 \div 12 \approx 583.33$$つまり、元本の100,000をそのまま維持しながら、毎月約583.33を受け取れる計算になります。
利率別・元本別の月次利息支払額
この表では次の式を用いています:\(\text{月次支払額} = \frac{P \times r}{12}\)。ここで\(P\)は元本、\(r\)は小数で表した年利です(例:7% = 0.07)。年間利息は\(P \times r\)です。すべての金額は税引前の総額で、元本と同じ通貨単位で示しています。
| 元本 | 年利 | 月次支払額 | 年間利息 |
|---|---|---|---|
| 50,000 | 6% | 250.00 | 3,000 |
| 50,000 | 7% | 291.67 | 3,500 |
| 50,000 | 8% | 333.33 | 4,000 |
| 100,000 | 6% | 500.00 | 6,000 |
| 100,000 | 7% | 583.33 | 7,000 |
| 100,000 | 8% | 666.67 | 8,000 |
| 500,000 | 6% | 2,500.00 | 30,000 |
| 500,000 | 7% | 2,916.67 | 35,000 |
| 500,000 | 8% | 3,333.33 | 40,000 |
| 1,000,000 | 6% | 5,000.00 | 60,000 |
| 1,000,000 | 7% | 5,833.33 | 70,000 |
| 1,000,000 | 8% | 6,666.67 | 80,000 |
式への代入例:元本500,000、年利7%の場合、\(\frac{500{,}000 \times 0.07}{12} = \frac{35{,}000}{12} \approx 2{,}916.67\)(月額)。月次の金額は小数点以下第2位まで四捨五入しています。
月次支払額の読み方
- この結果は税引前の総額です。税引前の単利利息収入を示しています。多くの国・地域では、利息に対して源泉徴収や課税が行われます(例:インドのTDS)。そのため、実際に受け取る額や手元に残る額は、これより少なくなる場合があります。お預け入れの地域に適用されるルールを確認してください。
- 元本は変わりません。非累積型(月次支払い型)の定期預金では、利息は預金に組み入れられず支払われるため、元本は変わらず、満期時に返還されます。
- 金利は累積型より低いことが多いです。支払われた利息は再投資されないため、複利効果はありません。そのため銀行は、同じ期間の累積型預金よりも、月次支払い型預金の金利をやや低く提示するのが一般的です。計算機には、必ず受取方式に適用される金利を入力してください。
- 表示金利は名目金利です。日数計算の方法、月の日数、端数処理、または銀行の支払額の計算方法によって、実際の支払額は多少異なる場合があります。正式な数字は、銀行の預金証書または支払スケジュールで確認してください。
- 期間全体の利息合計。利息合計=月次支払額×月数です。例えば、100,000を年利7%で24か月預けた場合は、\(\frac{100{,}000 \times 0.07}{12} \times 24 = 14{,}000\)が税引前の利息総額となります。
これは計算機の出力を読み解くための一般的な情報であり、金融または税務上のアドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
元本は増えますか? いいえ。毎月受取型(非複利)のFDでは利息が払い出されるため、預入期間を通じて元本は変わりません。
表示される金額は税引前ですか、税引後ですか? 税引前です。該当する税金(インドのTDS=源泉徴収税など)は別途差し引かれ、実際に受け取る金額はその分少なくなります。
複利型(キュムラティブ)のFDとの違いは? 複利型のFDは利息を再投資して複利運用し、満期時にまとめて支払います。そのため、同じ利率であれば一般に毎月受取型より受取総額は大きくなります。