Что такое вклад с ежемесячной выплатой процентов?
Вклад без капитализации — это депозит, по которому проценты выплачиваются через равные промежутки времени, а не прибавляются к телу вклада. При варианте с ежемесячной выплатой банк каждый месяц перечисляет начисленные простые проценты на ваш счёт: вы получаете стабильный доход, при этом первоначальная сумма остаётся нетронутой. Этот калькулятор показывает примерный размер такой ежемесячной выплаты исходя из суммы вклада и годовой процентной ставки.
Как пользоваться калькулятором
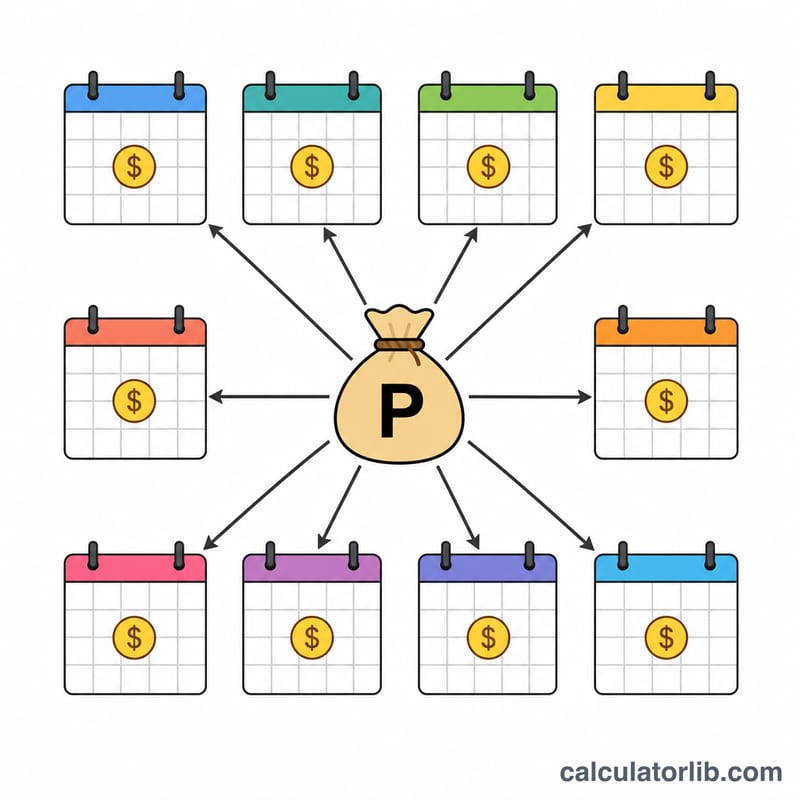
Укажите сумму вклада (тело депозита) и годовую процентную ставку, которую предлагает ваш банк. Калькулятор мгновенно покажет, сколько процентов вы будете получать каждый месяц, а также общую сумму процентов за год. Поскольку проценты не реинвестируются, а сразу выплачиваются, тело вклада за весь срок не увеличивается.
Как работает формула
Ежемесячная выплата считается так: Сумма вклада × годовая ставка ÷ 12. Годовая ставка переводится из процентов в десятичную дробь (например, 7% превращается в 0,07). Деление годовых процентов на 12 равномерно распределяет доход по месяцам. Это простые проценты без капитализации, ведь каждая выплата сразу уходит со счёта.
$$\text{Ежемесячная выплата} = \frac{\text{Сумма вклада} \times \dfrac{\text{Ставка (\%)}}{100}}{12}$$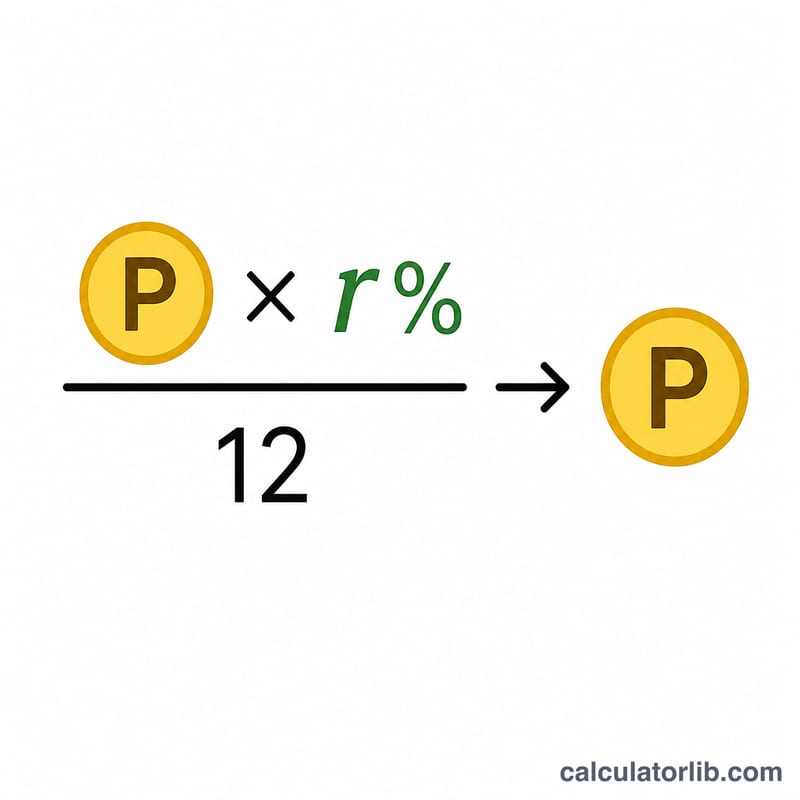
Пример расчёта
Допустим, вы вкладываете 100 000 под 7% годовых. Проценты за год = \(100\,000 \times 0{,}07 = 7000\). Ежемесячная выплата = \(7000 \div 12 \approx 583{,}33\). То есть вы будете получать около 583,33 каждый месяц, а ваши 100 000 останутся в полной сохранности.
Частые вопросы
Увеличивается ли тело вклада? Нет. При ежемесячной выплате (вклад без капитализации) проценты сразу перечисляются на счёт, поэтому сумма вклада остаётся неизменной в течение всего срока.
Результат показан до налога или после? До налога. Налог на доход (НДФЛ с процентов по вкладам) удерживается отдельно и уменьшает сумму, которую вы получите на руки. Учтите, что в России налогом облагается доход по вкладам сверх установленного необлагаемого минимума, а правила в разных странах различаются.
Чем это отличается от вклада с капитализацией? При вкладе с капитализацией проценты реинвестируются, «работают» дальше и выплачиваются только в конце срока. Как правило, при одинаковой ставке такой вклад приносит больше, чем вклад с ежемесячной выплатой.
Ежемесячная выплата по разным вкладам и ставкам
В таблице используется формула \(\text{Ежемесячная выплата} = \frac{P \times r}{12}\), где \(P\) — сумма вклада, а \(r\) — годовая ставка в виде десятичной дроби (например, 7% = 0,07). Годовой процент равен \(P \times r\). Все суммы указаны до налогообложения (брутто) и выражены в той же валютной единице, что и сумма вклада.
| Сумма вклада | Годовая ставка | Ежемесячная выплата | Годовой процент |
|---|---|---|---|
| 50 000 | 6% | 250,00 | 3 000 |
| 50 000 | 7% | 291,67 | 3 500 |
| 50 000 | 8% | 333,33 | 4 000 |
| 100 000 | 6% | 500,00 | 6 000 |
| 100 000 | 7% | 583,33 | 7 000 |
| 100 000 | 8% | 666,67 | 8 000 |
| 500 000 | 6% | 2 500,00 | 30 000 |
| 500 000 | 7% | 2 916,67 | 35 000 |
| 500 000 | 8% | 3 333,33 | 40 000 |
| 1 000 000 | 6% | 5 000,00 | 60 000 |
| 1 000 000 | 7% | 5 833,33 | 70 000 |
| 1 000 000 | 8% | 6 666,67 | 80 000 |
Пример подстановки: для суммы 500 000 при 7% \(\frac{500{,}000 \times 0.07}{12} = \frac{35{,}000}{12} \approx 2{,}916.67\) в месяц. Ежемесячные суммы округлены до двух знаков после запятой.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать ежемесячную выплату
- Результат указан до налогообложения (брутто). Это доход в виде простых процентов до уплаты налога. Во многих юрисдикциях налог удерживается у источника или облагается процентный доход (например, TDS в Индии), поэтому сумма, фактически зачисленная или остающаяся на руках, может быть ниже. Проверьте правила, действующие там, где открыт вклад.
- Сумма вклада не меняется. При вкладе без капитализации (с ежемесячной выплатой процентов) проценты выплачиваются, а не добавляются к вкладу, поэтому сумма остается прежней и возвращается при наступлении срока.
- Ставка часто ниже, чем по вкладу с капитализацией. Поскольку выплаты не реинвестируются, сложного процента нет. Поэтому банки обычно предлагают немного более низкую ставку по вкладам с ежемесячной выплатой, чем по вкладам с капитализацией на тот же срок. Убедитесь, что вы вводите ставку, действующую для варианта с выплатой процентов.
- Указанная ставка номинальная. Фактические выплаты банка могут немного отличаться из-за соглашений о подсчете дней, количества дней в месяце, округления или способа расчета выплаты банком. Окончательной цифрой является депозитный сертификат или график выплат вашего банка.
- Общий процентный доход за срок. Общий процентный доход = ежемесячная выплата × количество месяцев. Например, 100 000 при 7% за 24 месяца дают \(\frac{100{,}000 \times 0.07}{12} \times 24 = 14{,}000\) общего дохода до налогообложения.
Это общая информация, которая поможет вам прочитать результаты калькулятора, а не финансовая или налоговая консультация.