Что считает этот калькулятор
Срочный вклад (в англоязычных странах — fixed deposit, FD, term deposit или CD) — это размещение單 суммы в банке на заранее оговорённый срок под фиксированную ставку. В России это привычный срочный вклад с капитализацией процентов. Калькулятор принимает четыре параметра и показывает сумму к концу срока, общий доход в процентах (в денежном выражении) и среднюю годовую доходность. Формула не привязана к конкретной валюте, поэтому расчёт одинаково подходит для рублей, долларов, евро, тенге или рупий — важны только цифры.
Какие данные нужно ввести
- Сумма вклада — единовременно размещаемая сумма (если поле оставить пустым, подставляется 10 000).
- Процентная ставка (% годовых) — номинальная ставка из договора, например 7,25 (по умолчанию 5,5).
- Срок (в годах) — период размещения; допускаются дробные значения, поэтому 18 месяцев — это 1.5 (по умолчанию 3).
- Частота капитализации — раз в год, раз в полгода, ежеквартально, ежемесячно или ежедневно; этим вариантам соответствует \(n = 1,\ 2,\ 4,\ 12\) или \(365\) периодов начисления в году.
Формула расчёта
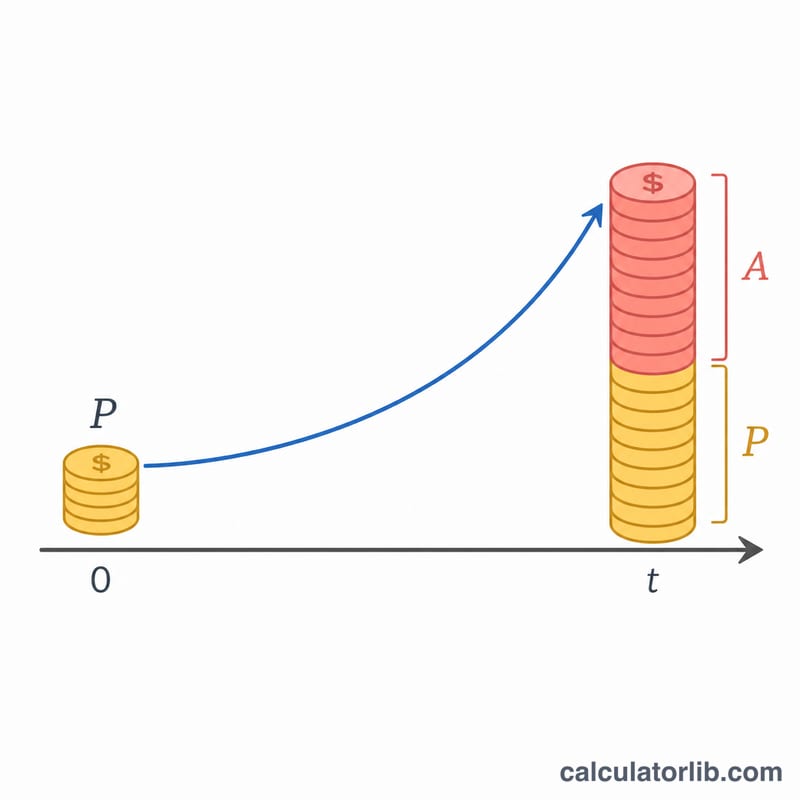
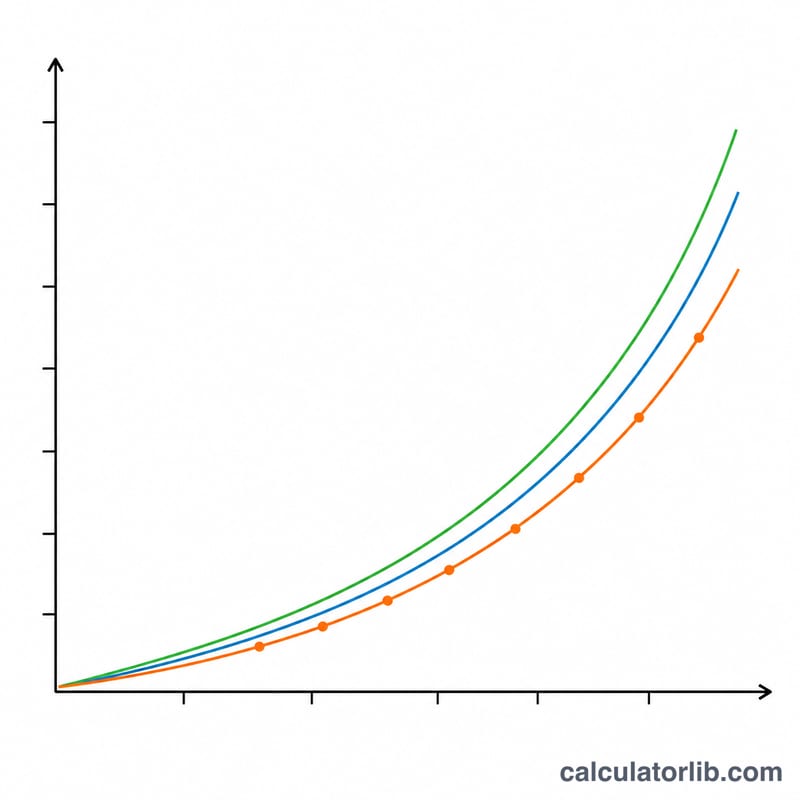
В основе — классическая формула сложных процентов:
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$Здесь \(P\) — сумма вклада, \(r\) — ставка, делённая на 100, \(t\) — срок в годах, \(n\) — число капитализаций за год. Начисленные проценты — это просто \(A - P\). Средняя годовая доходность считается как обычное среднее за срок:
$$\text{Средняя ставка} = \frac{A - P}{P \times t} \times 100$$Из-за капитализации на длинных сроках эта величина оказывается чуть выше номинальной ставки.
Разбор на примере
Вкладываем 100 000 под 7% годовых на 3 года с ежеквартальной капитализацией (\(n = 4\)):
$$A = 100{,}000\left(1 + \frac{0.07}{4}\right)^{4 \times 3} = 100{,}000 \times (1.0175)^{12}$$Получаем \(A \approx 123{,}144\), значит доход составит \(123{,}144 - 100{,}000 = 23{,}144\). Средняя годовая доходность равна \(\frac{23{,}144}{100{,}000 \times 3} \times 100 \approx 7.71\%\) — выше заявленных 7%, потому что проценты за каждый квартал сами начинают приносить доход.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Насколько важна частота капитализации? Разница есть, но она невелика. Тот же вклад при капитализации раз в год вырастет примерно до 122 504, а при ежедневной — примерно до 123 367. Разброс — около 860 за три года.
Можно ли указать неполный год? Да. Срок принимает дробные значения: вклад на 9 месяцев — это 0.75, а показатель степени \(n\,t\) корректно обрабатывает такое значение.
Учитывается ли налог? Нет, результат показан до налогообложения. В большинстве стран доход по вкладам облагается налогом, а некоторые банки удерживают его сразу при выплате. В России НДФЛ платится с процентного дохода, превышающего необлагаемый лимит, и правила периодически меняются, поэтому реальная сумма на руки будет меньше. Чтобы прикинуть чистый доход, вычтите применимую к вам ставку налога из суммы начисленных процентов.