ما الذي تقوم به حاسبة الوديعة الثابتة؟
الوديعة الثابتة (FD) — وتُعرف في بعض الدول باسم الوديعة لأجل أو شهادة الإيداع (CD)، وفي كثير من المصارف العربية بـ«الوديعة لأجل» أو «شهادة الاستثمار» — هي مبلغ مقطوع تودعه لدى البنك لمدة محددة بمعدل عائد ثابت لا يتغير طوال المدة. تأخذ هذه الحاسبة أربعة مدخلات فقط وتعطيك قيمة الاستحقاق، وإجمالي الفائدة المكتسبة، ومتوسط العائد السنوي. وهي تصلح مع أي عملة — درهم أو ريال أو جنيه أو دينار أو دولار — لأن المعادلة الحسابية محايدة تجاه العملة.
ملاحظة مهمة: في الدول التي تعتمد المصرفية الإسلامية، يحلّ محل الوديعة بفائدة ما يُسمى «الوديعة الاستثمارية» أو «المرابحة»، حيث يكون العائد متوقعًا لا مضمونًا تعاقديًا. الحسابات هنا تنطبق على نموذج الفائدة المركبة التقليدي، فراجع شروط مصرفك.
المدخلات المطلوبة منك
- مبلغ الوديعة (الأصل) — المبلغ المقطوع الذي تودعه (القيمة الافتراضية 10,000 إذا تُرك فارغًا).
- معدل الفائدة (% سنويًا) — المعدل السنوي الاسمي المعلن من البنك، مثل 7.25 (القيمة الافتراضية 5.5).
- المدة (بالسنوات) — مدة الإيداع، ويمكن استخدام الكسور العشرية، فمثلًا 18 شهرًا تُكتب 1.5 (القيمة الافتراضية 3).
- دورية احتساب الفائدة المركبة — سنويًا، نصف سنوي، ربع سنوي، شهريًا أو يوميًا، وهو ما يقابل \(n = 1,\ 2,\ 4,\ 12\) أو \(365\) فترة احتساب في السنة.
المعادلة المستخدمة
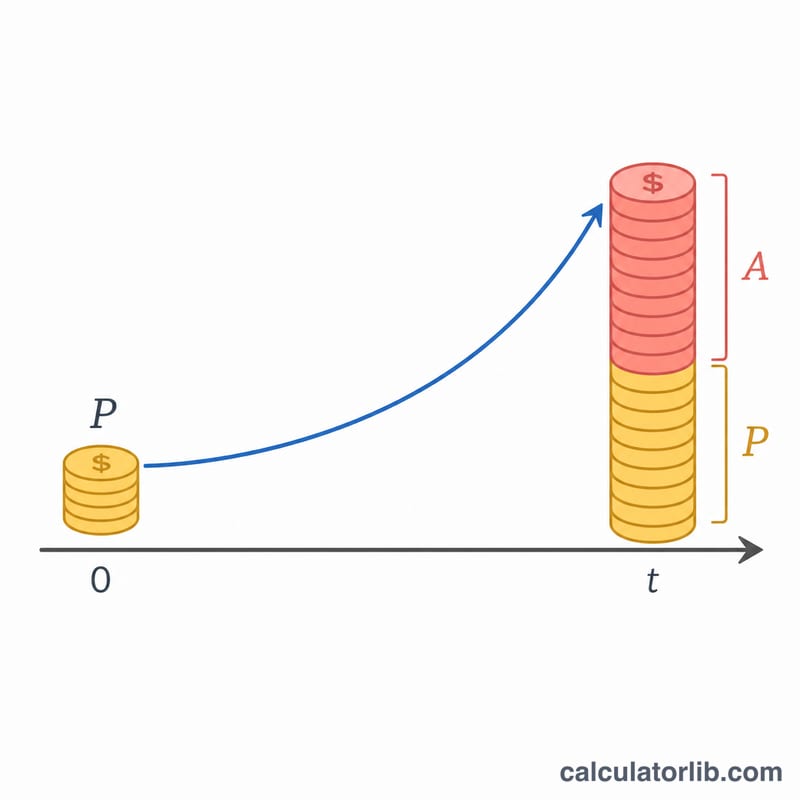
تعتمد الحاسبة على معادلة الفائدة المركبة القياسية:
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$حيث \(P\) هو أصل المبلغ، و\(r\) هو المعدل مقسومًا على 100، و\(t\) عدد السنوات، و\(n\) عدد مرات احتساب الفائدة سنويًا. أما إجمالي الفائدة فهو ببساطة \(A - P\). والمعدل السنوي الفعلي الذي تعرضه الحاسبة هو متوسط عائد بسيط:
$$\text{المعدل المتوسط} = \frac{A - P}{P \times t} \times 100$$ولأن الفائدة تتراكم على نفسها، يأتي هذا المتوسط أعلى قليلًا من المعدل الاسمي كلما طالت مدة الوديعة.
مثال تطبيقي
لنفترض أنك أودعت 100,000 بمعدل 7% سنويًا لمدة 3 سنوات، مع احتساب الفائدة كل ربع سنة (\(n = 4\)):
$$A = 100{,}000\left(1 + \frac{0.07}{4}\right)^{4 \times 3} = 100{,}000 \times (1.0175)^{12}$$والنتيجة \(A \approx 123{,}144\)، أي أن الفائدة تساوي \(123{,}144 - 100{,}000 = 23{,}144\). ويكون متوسط المعدل السنوي \(\frac{23{,}144}{100{,}000 \times 3} \times 100 \approx 7.71\%\) — أي أعلى من 7% لأن فائدة كل ربع سنة تبدأ بدورها في تحقيق فائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تُحدث دورية الاحتساب فرقًا حقيقيًا؟ نعم، لكنه فرق متواضع. الوديعة نفسها في المثال أعلاه تبلغ عند الاحتساب السنوي نحو 122,504، وعند الاحتساب اليومي نحو 123,367 — أي فارق يقارب 860 على مدى ثلاث سنوات.
هل يمكنني إدخال أجزاء من السنة؟ بالتأكيد. تقبل خانة المدة الكسور العشرية، فوديعة مدتها 9 أشهر تُكتب 0.75، ويتعامل الأس \(n\,t\) معها مباشرة دون أي تعديل.
هل الضريبة محتسبة في النتيجة؟ لا. النتيجة تمثل الفائدة الإجمالية قبل الخصم. وتفرض دول كثيرة ضريبة على فوائد الودائع (وقد تخصمها بعض البنوك من المنبع، كما في ضريبة الدخل على العوائد في مصر أو ما يعادلها في الهند وغيرها)، بينما لا تفرض معظم دول الخليج ضريبة دخل على الأفراد. لذلك راجع الأنظمة السارية في بلدك واطرح نسبة الضريبة المطبقة من مبلغ الفائدة لتقدير صافي العائد.