ما هي هذه الحاسبة؟
هذه الأداة خاصة بـالهند. الفوائد التي تجنيها من الودائع الثابتة (FD) لدى البنوك تخضع للضريبة بالكامل باعتبارها «دخلًا من مصادر أخرى»، وتُضاف إلى إجمالي دخلك ليتم احتسابها وفق شريحة ضريبة الدخل المطبَّقة عليك. كما تقتطع البنوك ما يُعرف بـاقتطاع المنبع (TDS – الضريبة المقتطعة من المصدر) عندما تتجاوز الفوائد السنوية للوديعة حدًّا معينًا (عادةً 40,000 روبية، أو 50,000 روبية لكبار السن، وفق القواعد الحالية). تقدّر هذه الحاسبة إجمالي الفائدة، ومقدار TDS الذي يحجزه البنك، وإجمالي الضريبة المستحقة عليك وفق شريحتك، وصافي الفائدة الذي تحتفظ به فعليًا.
طريقة الاستخدام
أدخل مبلغ الوديعة، ومعدل الفائدة السنوي، ومدة الإيداع بالسنوات، وشريحة ضريبة الدخل الخاصة بك، ومعدل اقتطاع المنبع TDS الذي يطبّقه البنك (10% في حال تقديم رقم PAN، و20% في حال عدم تقديمه). تعرض لك الحاسبة إجمالي الفائدة، وقيمة TDS المقتطعة، وإجمالي الضريبة المستحقة وفق شريحتك، والضريبة الإضافية التي قد يتعين عليك دفعها بعد TDS، وصافي فائدتك بعد الضريبة.
شرح المعادلة
يُحسب إجمالي الفائدة وفق المعادلة المبلغ الأساسي × المعدل × عدد السنوات (فائدة بسيطة بغرض التقدير). أما اقتطاع المنبع فهو إجمالي الفائدة × معدل TDS. وإجمالي الضريبة المستحقة عليك هو إجمالي الفائدة × معدل الشريحة. وصافي الفائدة الذي تحتفظ به هو إجمالي الفائدة × (1 − معدل الشريحة). أما «الضريبة الإضافية المستحقة» فهي إجمالي ضريبة الشريحة مطروحًا منها مبلغ TDS الذي سبق اقتطاعه.
$$\text{Net Interest} = I \times \left(1 - \frac{\text{Tax Slab (\%)}}{100}\right)$$$$\text{where}\quad \left\{ \begin{aligned} I &= \text{Principal (₹)} \times \frac{\text{Rate (\%)}}{100} \times \text{Tenure (yrs)} \\ \text{TDS} &= I \times \frac{\text{TDS Rate (\%)}}{100} \\ \text{Additional Tax} &= \max\!\left(I \times \tfrac{\text{Slab}}{100} - \text{TDS},\ 0\right) \end{aligned} \right.$$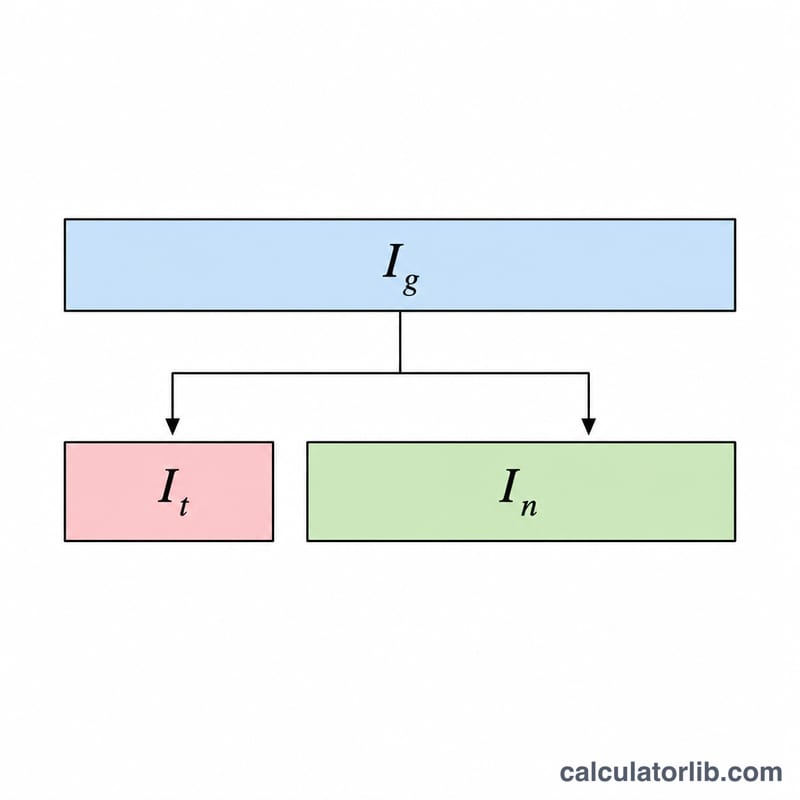
مثال محلول
وديعة بقيمة 100,000 روبية بمعدل 7% لمدة سنة واحدة تمنحك إجمالي فائدة قدره \(100{,}000 \times \frac{7}{100} \times 1 = 7{,}000\) روبية. وعند شريحة بنسبة 30%، يكون إجمالي الضريبة \(7{,}000 \times \frac{30}{100} = 2{,}100\) روبية وصافي الفائدة \(7{,}000 \times \left(1 - \frac{30}{100}\right) = 4{,}900\) روبية. يقتطع البنك TDS بنسبة 10% \(= 700\) روبية، لذا يتعين عليك دفع مبلغ إضافي قدره \(2{,}100 - 700 = 1{,}400\) روبية عند تقديم الإقرار الضريبي.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تخضع فوائد الودائع الثابتة للضريبة؟ نعم — تُضاف إلى دخلك وتُحتسب عليها الضريبة وفق معدل شريحتك، بغضّ النظر عن اقتطاع المنبع TDS.
ماذا لو كان دخلي أقل من الحد الخاضع للضريبة؟ يمكنك تقديم النموذج 15G/15H لتجنّب اقتطاع TDS، لكن أدخل هنا نسبة 0% للشريحة لترى أن الصافي = الإجمالي.
لماذا يكون TDS أقل من إجمالي ضريبتي؟ اقتطاع المنبع (10%) ما هو إلا دفعة مقدّمة؛ وتسوّي الفرق وفق معدل شريحتك الفعلي عند تقديم إقرارك الضريبي.