ماذا تفعل هذه الحاسبة
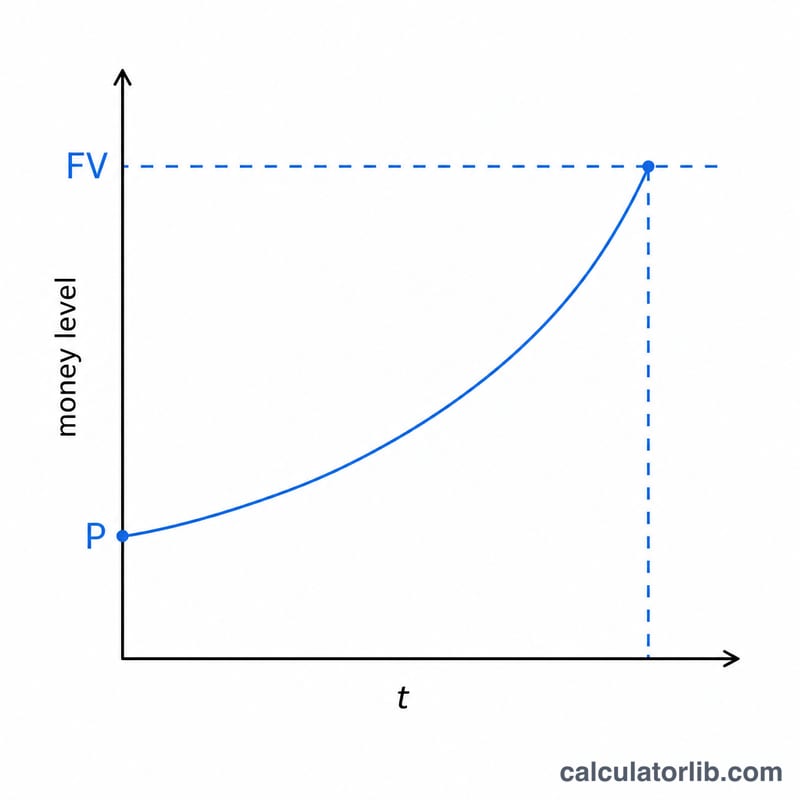
تكشف لك حاسبة الوقت اللازم لتحقيق هدف الادخار عدد السنوات التي يحتاجها رصيدك الحالي كي ينمو ويبلغ المبلغ المستهدف، بافتراض أن المال يحقق فائدة مركبة بمعدل ثابت. وهي مثالية للتخطيط لصندوق طوارئ، أو دفعة أولى لشراء منزل، أو رحلة سياحية، أو أي هدف ادخاري بمبلغ مقطوع لا تضيف إليه إيداعات جديدة، بل تترك الفائدة تقوم بالعمل نيابةً عنك.
كيفية الاستخدام
أدخل هدف الادخار (القيمة المستقبلية التي ترغب في بلوغها)، ورصيد مدخراتك الحالي (القيمة الحالية)، ونسبة الفائدة السنوية كنسبة مئوية، وعدد مرات تركيب الفائدة — سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو يومي. وتعرض لك الحاسبة عدد السنوات المطلوبة، موزعةً بين سنوات كاملة وأشهر.
شرح المعادلة
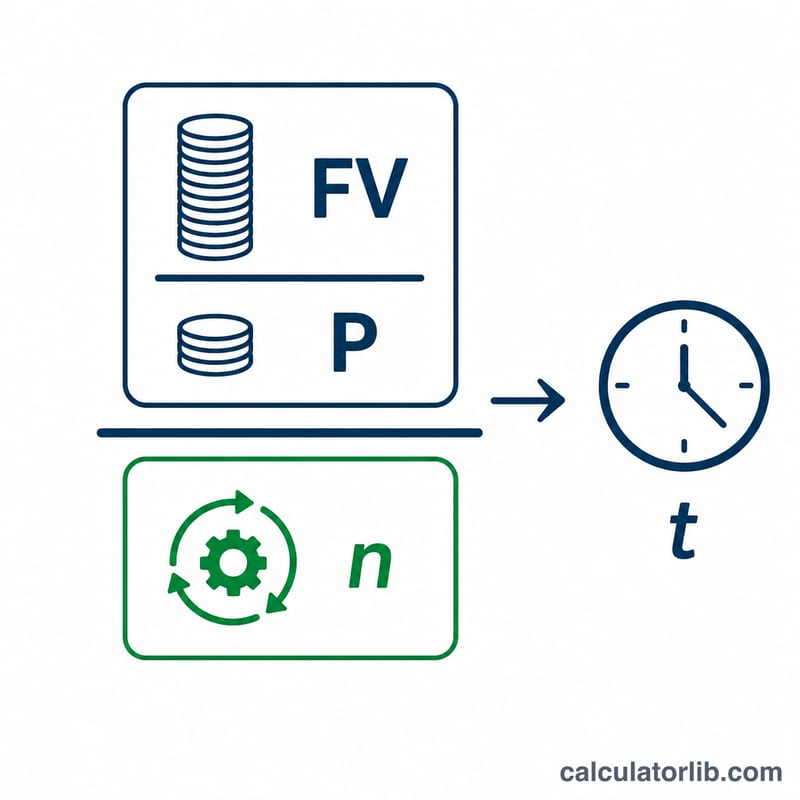
يتبع النمو معادلة الفائدة المركبة \(FV = P(1 + r/n)^{nt}\). وعند حل المعادلة لإيجاد الزمن \(t\) نحصل على:
$$t = \frac{\ln\!\left(\dfrac{FV}{P}\right)}{n \cdot \ln\!\left(1 + \dfrac{r}{n}\right)}$$حيث \(FV\) هو الهدف، وَ\(P\) هو الرصيد الحالي، وَ\(r\) هو معدل الفائدة السنوي (كنسبة عشرية)، وَ\(n\) هو عدد فترات التركيب في السنة. ويظهر اللوغاريتم الطبيعي (\(\ln\)) لأننا نعكس عملية نمو أسّي.
مثال محلول
لنفترض أن لديك 5,000 دولار وترغب في الوصول إلى 10,000 دولار، بفائدة سنوية قدرها 5% تُركَّب شهريًا (\(n = 12\)). عندئذٍ يكون \(r/n = 0.05/12 \approx 0.0041667\)، وَ\(\ln(1.0041667) \approx 0.0041580\)، ويصبح المقام \(12 \times 0.0041580 \approx 0.049896\). أما البسط فهو \(\ln(10000/5000) = \ln(2) \approx 0.693147\). وبالقسمة نحصل على \(t \approx 13.89\) سنة — أي نحو 13 سنة و11 شهرًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل هذه الحاسبة الإيداعات الشهرية؟ لا. فهي تفترض مبلغًا مقطوعًا واحدًا ينمو بمفرده. استخدم حاسبة أهداف منفصلة إذا كنت تضيف مساهمات منتظمة.
ماذا لو كان هدفي أقل من رصيدي؟ إذا كان لديك المبلغ الكافي بالفعل، فإن الوقت يساوي صفرًا عمليًا — فقد بلغت هدفك.
لماذا يهم عدد مرات تركيب الفائدة؟ كلما زاد تكرار التركيب، نمت الفائدة بوتيرة أسرع قليلًا، مما يقتطع جزءًا بسيطًا من الوقت اللازم لبلوغ هدفك مقارنةً بالتركيب السنوي.