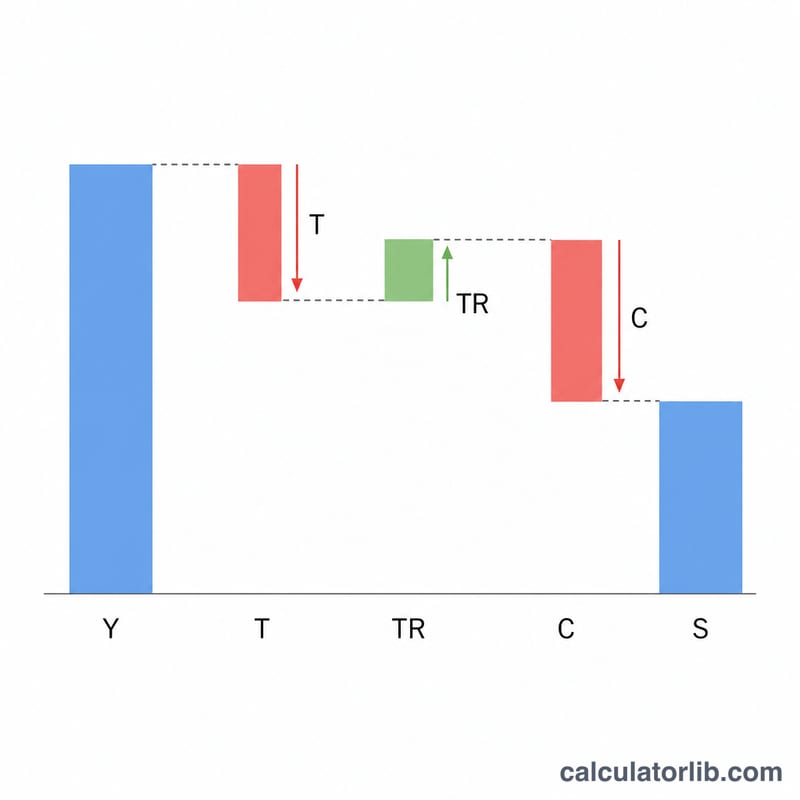
المدخرات الخاصة هي الجزء من الدخل المتبقي بعد دفع الضرائب الذي لا تنفقه الأسر والشركات على الاستهلاك. وفي علم الاقتصاد الكلي تمثّل أحد شقّي الادخار الوطني (والشق الآخر هو الادخار العام). والمعادلة المعتمدة هي المدخرات الخاصة = \(S = \text{Y} - \text{T} + \text{TR} - \text{C}\)، حيث Y هو الدخل، وT هو الضرائب المدفوعة، وTR هو التحويلات الحكومية المستلَمة، وC هو الإنفاق الاستهلاكي.
كيفية استخدام الحاسبة
أدخل أربع قيم: دخلك (Y)، والضرائب التي تدفعها (T)، وأي تحويلات حكومية تحصل عليها مثل الدعم أو الإعانات (TR)، وإجمالي استهلاكك (C). تعطيك الحاسبة قيمة مدخراتك الخاصة، ودخلك المتاح (\(\text{Y} - \text{T} + \text{TR}\))، إضافة إلى معدّل ادخارك كنسبة مئوية من الدخل المتاح.
شرح المعادلة
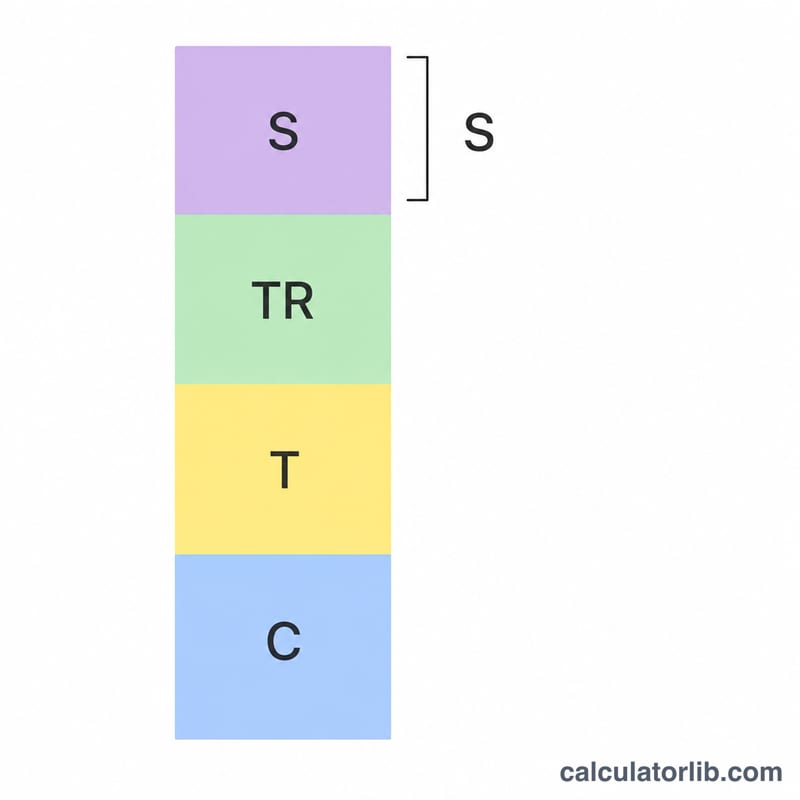
أولًا، نحسب الدخل المتاح بأخذ الدخل، ثم طرح الضرائب، ثم إضافة التحويلات: \(\text{Y} - \text{T} + \text{TR}\). وكل ما لا يُنفَق من هذا الدخل المتاح يتحوّل إلى ادخار. ومن ثم فإن المدخرات الخاصة = الدخل المتاح − C. والرقم الموجب يعني أنك تراكم ثروة، أما الرقم السالب فيعني أنك في حالة ادخار سالب (أي تنفق أكثر مما يصل إليك فعليًا).
اعلان
الادخار الخاص يساوي الدخل (Y) ناقص الضرائب (T)، زائد التحويلات (TR)، ناقص الاستهلاك (C).
مثال تطبيقي
لنفترض أن الدخل Y = 50,000، والضرائب T = 10,000، والتحويلات TR = 2,000، والاستهلاك C = 35,000. فيكون الدخل المتاح:
هل التحويلات هي نفسها الضرائب؟ لا. الضرائب تنتقل منك إلى الحكومة وتُنقص الدخل المتاح، أما التحويلات (الإعانات والدعم) فتنتقل من الحكومة إليك وتزيده.
هل يمكن أن تكون المدخرات سالبة؟ نعم. إذا تجاوز الاستهلاك الدخل المتاح، تصبح المدخرات سالبة، ما يعني أنك تقترض أو تسحب من ثروتك المتراكمة.
هل تنطبق هذه المعادلة على الاقتصاد ككل؟ نعم. تعمل المعادلة نفسها على المستوى الكلي، حيث يمثّل Y الدخل القومي، وT صافي الضرائب، وTR التحويلات، وC الاستهلاك الإجمالي.
احسب مضاعف الإنفاق الكينزي انطلاقًا من الميل الحدي للاستهلاك، وقدّر التغير الإجمالي في الناتج المحلي الناتج عن أي تغير في الإنفاق. أداة اقتصادية مجانية وفورية.