ما هو معدل الفائدة الحقيقي؟
معدل الفائدة الحقيقي هو العائد على أموالك بعد استبعاد أثر التضخم. فبينما يخبرك المعدل الاسمي بكم زادت أموالك من حيث العدد، يكشف لك المعدل الحقيقي عن مقدار ما تستطيع شراءه فعليًا بهذه الأموال. تحوّل هذه الحاسبة المعدل الاسمي للفائدة ونسبة التضخم إلى العائد الحقيقي المعدّل حسب التضخم باستخدام معادلة فيشر.
كيفية الاستخدام
أدخل معدل الفائدة الاسمي (المعدل المعلن من البنك أو من السند) ونسبة التضخم المتوقعة أو الفعلية، وكلاهما كنسبة مئوية. تعرض لك الحاسبة المعدل الحقيقي الدقيق إلى جانب التقريب السريع الشائع، حتى تتمكّن من المقارنة بينهما.
شرح المعادلة
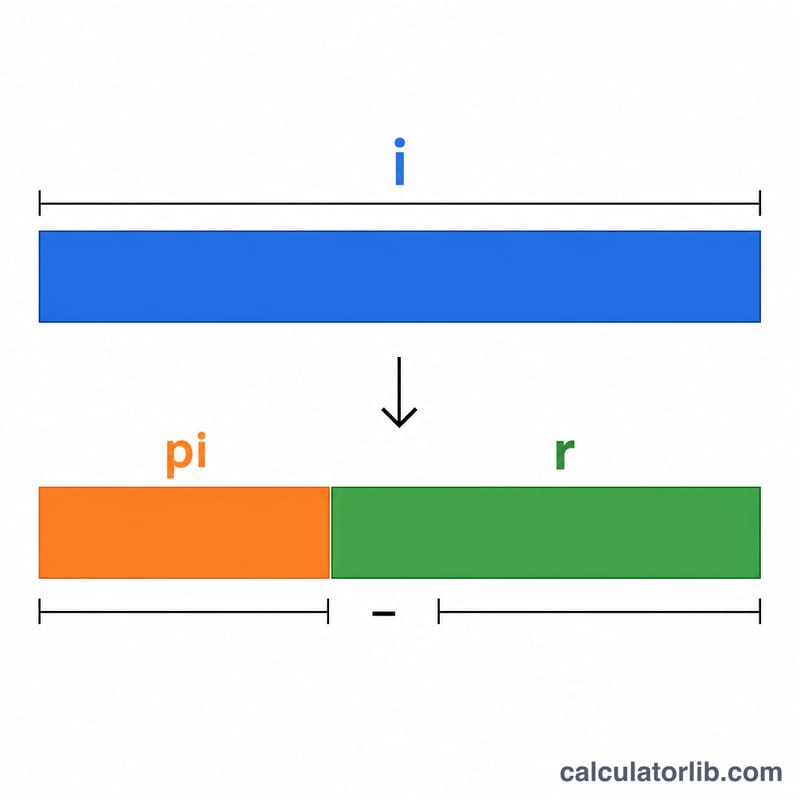
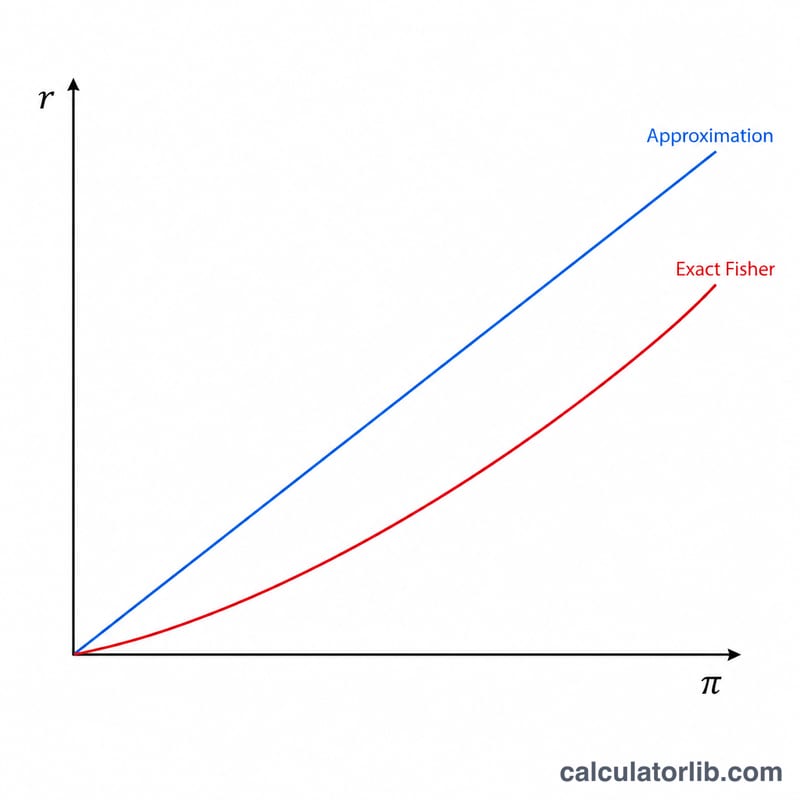
علاقة فيشر الدقيقة هي $$r = \frac{1 + i}{1 + \pi} - 1$$ حيث \(i\) هو المعدل الاسمي و\(\pi\) هو التضخم، وكلاهما معبَّر عنه بصيغة عشرية. أما للاستخدام اليومي فتفي صيغة أبسط بالغرض: \(r \approx i - \pi\). وكلما ارتفعت المعدلات، ابتعد التقريب عن النتيجة الدقيقة، ولهذا تُفضَّل المعادلة الدقيقة في المجال المالي.
مثال تطبيقي
لنفترض أن حساب توفير يمنح معدلًا اسميًا قدره 5% بينما يبلغ التضخم 2%. عندئذٍ يكون المعدل الحقيقي الدقيق $$\left( \frac{1.05}{1.02} \right) - 1 = 0.029412$$ أي نحو 2.94%. أما التقريب السريع فيعطي \(5\% - 2\% = 3\%\). ويوضّح الفارق البالغ 0.06 نقطة مئوية لماذا تكون الدقة مهمّة عند التعامل مع أرقام أكبر.
تفسير معدل الفائدة الحقيقي لديك
- معدل حقيقي موجب: تنمو أموالك أسرع من الأسعار، لذلك تزداد قوتك الشرائية. يعني المعدل الحقيقي البالغ 2.94% أنه يمكنك بعد سنة واحدة شراء نحو 2.94% من السلع أكثر مما كان بإمكانك شراؤه في البداية.
- معدل حقيقي صفري: العائد الاسمي يساوي التضخم تماماً، لذلك تحافظ القوة الشرائية على مستواها دون أن ترتفع.
- معدل حقيقي سالب: ترتفع الأسعار أسرع من نمو رصيدك، لذلك تتآكل القوة الشرائية. بالنسبة للمُقرِض أو المدخِر، يُعد هذا خسارة بالمعنى الحقيقي. أما بالنسبة للمقترض، فإن التكلفة الحقيقية للدين أقل من المعدل المعلن.
تعتمد النتيجة على مؤشر التضخم الذي تستخدمه. يعطي التضخم المتوقع (المُقدَّر) معدلاً حقيقياً مسبقاً (ex-ante). أما التضخم الفعلي، الذي يُقاس غالباً بمؤشر أسعار المستهلك (CPI)، فيعطي معدلاً حقيقياً لاحقاً (ex-post). وقد تعطي مؤشرات الأسعار المختلفة والفترات الزمنية المختلفة نتائج متباينة بشكل ملحوظ. كما أن الحساب قبل خصم الضرائب، فالضرائب على دخل الفائدة والرسوم يمكن أن تقلل العائد الحقيقي بعد الضريبة أكثر.
هذا الحساب معلوماتي وللمعلومات العامة فقط، وليس نصيحة مالية. يُرجى مراعاة ظروفك الخاصة أو استشارة مختص مؤهل قبل اتخاذ أي قرار مالي.
المصطلحات الأساسية: المعدل الاسمي، التضخم، المعدل الحقيقي
- معدل الفائدة الاسمي
- المعدل المعلن على قرض أو وديعة أو سند، غير المعدّل وفق التغيرات في مستوى الأسعار.
- معدل الفائدة الحقيقي
- معدل العائد أو تكلفة الاقتراض بعد تعديله وفق التضخم. وهو يقيس التغير في القوة الشرائية بدلاً من التغير في المبلغ النقدي.
- معدل التضخم
- النسبة المئوية للزيادة في المستوى العام للأسعار خلال فترة معينة. ويُقاس عادةً بالتغير في مؤشر أسعار المستهلك (CPI)، الذي يتتبع تكلفة سلة تمثيلية من السلع والخدمات.
- معادلة فيشر
- العلاقة، المنسوبة إلى الاقتصادي إرفينغ فيشر، التي تربط المعدل الاسمي والمعدل الحقيقي والتضخم. الصيغة الدقيقة هي \(1 + i = (1 + r)(1 + \pi)\)، والتي تُعاد صياغتها إلى \(r = \frac{1+i}{1+\pi} - 1\). والتقريب \(r \approx i - \pi\) يعمل بشكل جيد عند المعدلات المنخفضة.
- المعدل الحقيقي المسبق (ex-ante)
- المعدل الحقيقي المحسوب باستخدام التضخم المتوقع (المُقدَّر)، والمعروف قبل انتهاء الفترة.
- المعدل الحقيقي اللاحق (ex-post)
- المعدل الحقيقي المحسوب باستخدام التضخم الذي حدث فعلياً، والمعروف فقط لاحقاً.
- القوة الشرائية
- كمية السلع والخدمات التي يمكن أن يشتريها مبلغ معين من المال. وتنخفض عندما ترتفع الأسعار أسرع من نمو المال.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يمكن أن يكون المعدل الحقيقي سالبًا؟ نعم. فعندما يتجاوز التضخم المعدل الاسمي، تتراجع قدرتك الشرائية ويصبح المعدل الحقيقي سالبًا.
لماذا نستخدم المعادلة الدقيقة بدلًا من الطرح؟ لأن الطرح يتجاهل التأثير التراكمي المتبادل بين الفائدة والتضخم، فيبالغ قليلًا في تقدير العائد الحقيقي، خصوصًا عند المعدلات المرتفعة.
هل هذا هو نفسه العائد بعد الضريبة؟ لا، فهذا الرقم يأخذ في الحسبان التضخم فقط. وللحصول على العائد الحقيقي بعد الضريبة، عليك أولًا خفض المعدل الاسمي بمقدار نسبة الضريبة، ثم تطبيق معادلة فيشر.