¿Qué es la tasa de interés real?
La tasa de interés real es el rendimiento de tu dinero una vez que se descuenta el efecto de la inflación. Mientras que la tasa nominal te dice cuánto dinero adicional tienes, la tasa real te dice cuánto más puedes comprar de verdad con ese dinero. Esta calculadora convierte una tasa de interés nominal y una tasa de inflación en el rendimiento real, ajustado por inflación, mediante la ecuación de Fisher.
Cómo usarla
Introduce la tasa de interés nominal (la tasa de referencia que anuncia un banco o que ofrece un bono) y la tasa de inflación esperada o real, ambas en porcentaje. La calculadora devuelve la tasa real exacta junto con la aproximación rápida más habitual, para que puedas comparar ambos resultados.
La fórmula explicada
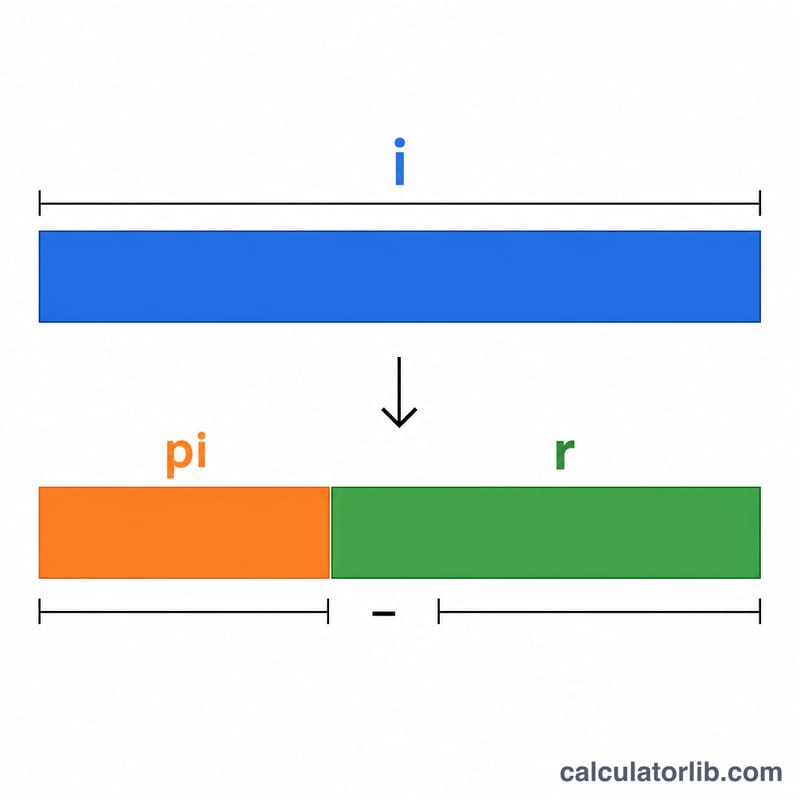
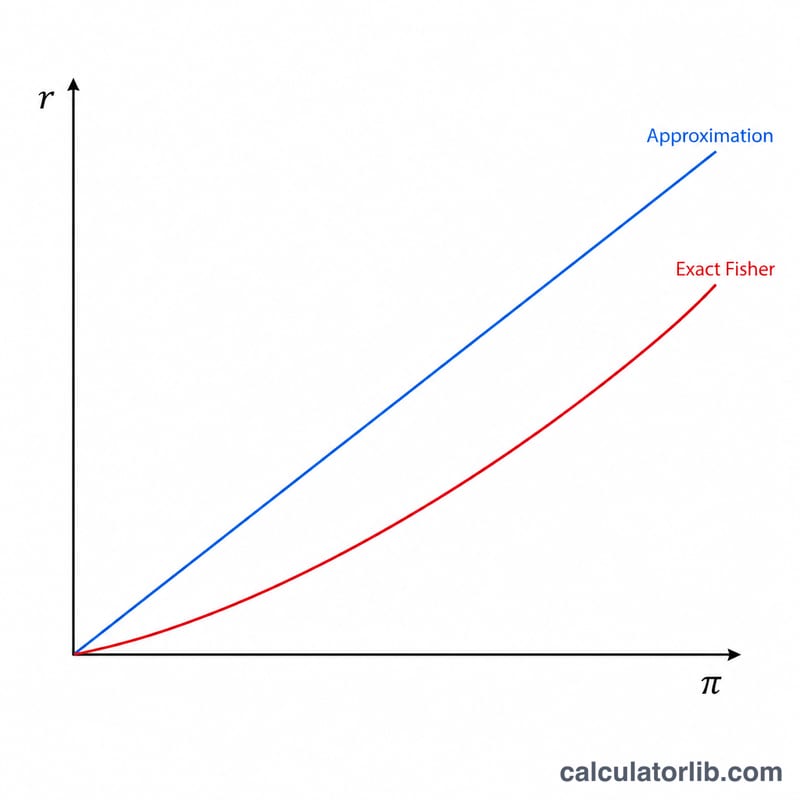
La relación exacta de Fisher es $$r = \frac{1 + i}{1 + \pi} - 1$$ donde \(i\) es la tasa nominal y \(\pi\) es la inflación, ambas expresadas en forma decimal. Para el día a día funciona bien una versión más sencilla: \(r \approx i - \pi\). La aproximación se aleja del resultado exacto a medida que las tasas crecen, y por eso en finanzas se prefiere la fórmula precisa.
Ejemplo práctico
Imagina una cuenta de ahorro que paga un 5 % nominal mientras la inflación se sitúa en el 2 %. La tasa real exacta es $$\left( \frac{1{,}05}{1{,}02} \right) - 1 = 0{,}029412$$ es decir, alrededor del 2,94 %. La aproximación rápida da \(5\,\% - 2\,\% = 3\,\%\). La diferencia de 0,06 puntos porcentuales muestra por qué la precisión importa cuando las cifras son más altas.
Interpretación de tu tasa de interés real
- Tasa real positiva: tu dinero crece más rápido que los precios, por lo que aumenta el poder adquisitivo. Una tasa real del 2,94 % significa que, después de un año, podrás comprar aproximadamente un 2,94 % más de bienes de los que podías comprar al principio.
- Tasa real cero: el rendimiento nominal coincide exactamente con la inflación, por lo que el poder adquisitivo se mantiene, pero no aumenta.
- Tasa real negativa: los precios suben más rápido que tu saldo, por lo que el poder adquisitivo se erosiona. Para un prestamista o ahorrador, esto supone una pérdida en términos reales. Para un prestatario, el coste real de la deuda es inferior a la tasa nominal anunciada.
El resultado depende de la cifra de inflación que utilices. La inflación esperada (prevista) da una tasa real ex ante. La inflación realizada, a menudo medida con un índice de precios al consumidor (IPC), da una tasa real ex post. Los distintos índices de precios y los distintos periodos pueden dar resultados notablemente diferentes. El cálculo también se realiza antes de impuestos. Los impuestos sobre los ingresos por intereses y las comisiones pueden reducir aún más tu rentabilidad real después de impuestos.
Este es un cálculo informativo y solo información general, no asesoramiento financiero. Considera tus circunstancias personales o consulta a un profesional cualificado antes de tomar decisiones financieras.
Términos clave: tasa nominal, inflación, tasa real
- Tasa de interés nominal
- La tasa declarada de un préstamo, depósito o bono, sin ajustar por los cambios en el nivel de precios.
- Tasa de interés real
- La tasa de rendimiento o el coste de endeudamiento después de ajustar por la inflación. Mide el cambio en el poder adquisitivo en lugar del cambio en la cantidad de dinero.
- Tasa de inflación
- El porcentaje de aumento de un nivel general de precios en un periodo. Suele medirse como la variación de un índice de precios al consumidor (IPC), que registra el coste de una cesta representativa de bienes y servicios.
- Ecuación de Fisher
- La relación, que lleva el nombre del economista Irving Fisher, que vincula la tasa nominal, la tasa real y la inflación. La forma exacta es \(1 + i = (1 + r)(1 + \pi)\), que se reordena como \(r = \frac{1+i}{1+\pi} - 1\). La aproximación \(r \approx i - \pi\) funciona bien con tasas bajas.
- Tasa real ex ante
- La tasa real calculada usando la inflación esperada (prevista), conocida antes de que termine el periodo.
- Tasa real ex post
- La tasa real calculada usando la inflación que realmente se produjo, conocida solo a posteriori.
- Poder adquisitivo
- La cantidad de bienes y servicios que puede comprar una determinada cantidad de dinero. Disminuye cuando los precios suben más rápido que el dinero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿La tasa real puede ser negativa? Sí. Cuando la inflación supera a la tasa nominal, tu poder adquisitivo se reduce y la tasa real resulta negativa.
¿Por qué usar la fórmula exacta en lugar de una simple resta? La resta ignora la interacción compuesta entre el interés y la inflación, así que sobreestima ligeramente el rendimiento real, sobre todo cuando las tasas son altas.
¿Es lo mismo que el rendimiento después de impuestos? No: esta cifra solo ajusta por inflación. Para obtener un rendimiento real después de impuestos, primero tendrías que reducir la tasa nominal según tu tipo impositivo y luego aplicar la ecuación de Fisher.