वास्तविक ब्याज दर क्या होती है?
वास्तविक ब्याज दर वह रिटर्न है जो महंगाई के असर को हटाने के बाद आपके पैसे पर असल में मिलता है। नॉमिनल दर सिर्फ यह बताती है कि आपके पास कितने ज़्यादा रुपये आए, जबकि वास्तविक दर बताती है कि उन रुपयों से आप असल में कितना ज़्यादा खरीद सकते हैं। यह कैलकुलेटर फिशर समीकरण की मदद से किसी नॉमिनल ब्याज दर और महंगाई दर को असली, महंगाई-समायोजित रिटर्न में बदल देता है।
इसका इस्तेमाल कैसे करें
नॉमिनल ब्याज दर डालें (वही दर जो बैंक या बॉन्ड पर सामने से दिखाई जाती है) और अनुमानित या वास्तविक महंगाई दर डालें — दोनों प्रतिशत में। कैलकुलेटर आपको सटीक वास्तविक दर के साथ-साथ आम तौर पर इस्तेमाल होने वाला तेज़ अनुमान भी देता है, ताकि आप दोनों की तुलना कर सकें।
फॉर्मूला समझिए
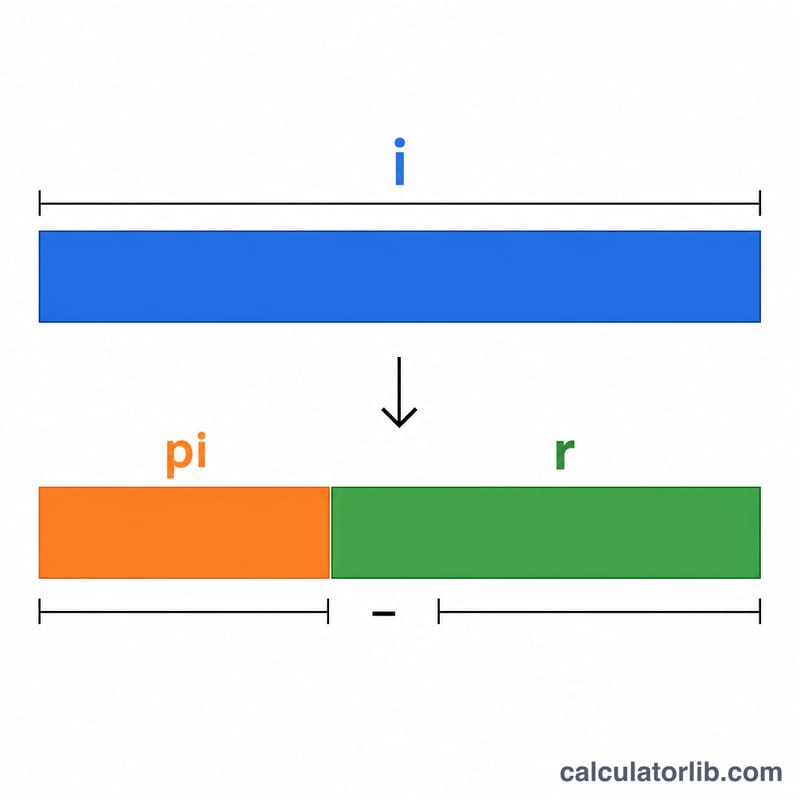
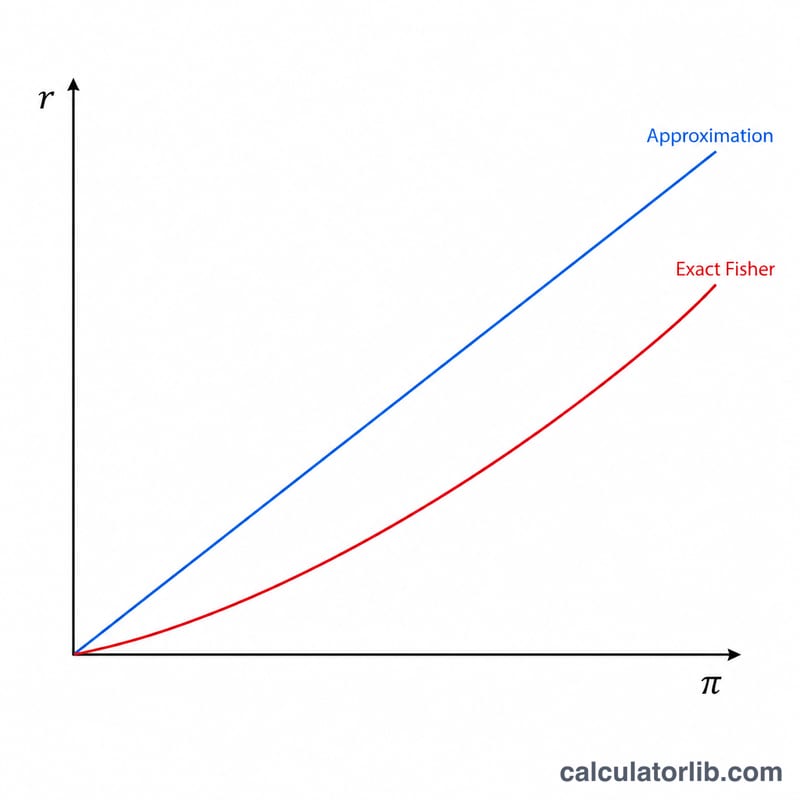
सटीक फिशर संबंध है $$r = \left( \frac{1 + i}{1 + \pi} - 1 \right)$$, जहाँ \(i\) नॉमिनल दर और \(\pi\) महंगाई है, दोनों दशमलव में लिखे जाते हैं। रोज़मर्रा के काम के लिए एक आसान रूप भी ठीक रहता है: $$r \approx i - \pi$$ दरें जितनी बड़ी होती जाती हैं, यह अनुमान सटीक उत्तर से उतना ही हटता जाता है — इसी वजह से वित्त में सटीक फॉर्मूले को तरजीह दी जाती है।
एक उदाहरण से समझें
मान लीजिए कोई बचत खाता 5% की नॉमिनल दर देता है, जबकि महंगाई 2% पर चल रही है। सटीक वास्तविक दर होगी $$(1.05 / 1.02) - 1 = 0.029412,$$ यानी लगभग 2.94%। वहीं तेज़ अनुमान देता है $$5\% - 2\% = 3\%.$$ यह 0.06 प्रतिशत-अंक का फर्क दिखाता है कि बड़ी संख्याओं के लिए सटीकता क्यों मायने रखती है।
आपकी वास्तविक ब्याज दर की व्याख्या
- धनात्मक वास्तविक दर: आपका पैसा कीमतों से तेज़ी से बढ़ता है, इसलिए क्रय शक्ति बढ़ती है। 2.94% की वास्तविक दर का अर्थ है कि एक वर्ष बाद आप शुरुआत की तुलना में लगभग 2.94% अधिक सामान खरीद सकते हैं।
- शून्य वास्तविक दर: नाममात्र प्रतिफल ठीक मुद्रास्फीति के बराबर होता है, इसलिए क्रय शक्ति बनी रहती है, पर बढ़ती नहीं।
- ऋणात्मक वास्तविक दर: कीमतें आपके बैलेंस के बढ़ने से तेज़ी से बढ़ती हैं, इसलिए क्रय शक्ति घटती है। किसी उधारदाता या बचतकर्ता के लिए यह वास्तविक अर्थ में हानि है। किसी उधारकर्ता के लिए ऋण की वास्तविक लागत घोषित दर से कम होती है।
परिणाम इस पर निर्भर करता है कि आप किस मुद्रास्फीति आंकड़े का उपयोग करते हैं। अपेक्षित (पूर्वानुमानित) मुद्रास्फीति से एक्स-एंटे वास्तविक दर मिलती है। वास्तविक रूप से घटित मुद्रास्फीति, जिसे अक्सर उपभोक्ता मूल्य सूचकांक (CPI) से मापा जाता है, से एक्स-पोस्ट वास्तविक दर मिलती है। अलग-अलग मूल्य सूचकांक और अलग-अलग समय अवधि काफी भिन्न परिणाम दे सकते हैं। यह गणना कर-पूर्व भी है। ब्याज आय और शुल्कों पर कर आपकी कर-पश्चात वास्तविक आय को और कम कर सकते हैं।
यह एक सूचनात्मक गणना और केवल सामान्य जानकारी है, यह वित्तीय सलाह नहीं है। कोई भी वित्तीय निर्णय लेने से पहले अपनी परिस्थितियों पर विचार करें या किसी योग्य पेशेवर से परामर्श लें।
मुख्य शब्द: नाममात्र दर, मुद्रास्फीति, वास्तविक दर
- नाममात्र ब्याज दर
- किसी ऋण, जमा या बॉन्ड पर घोषित दर, जिसे कीमत स्तर में बदलाव के लिए समायोजित नहीं किया गया है।
- वास्तविक ब्याज दर
- मुद्रास्फीति को समायोजित करने के बाद प्रतिफल की दर या उधार की लागत। यह धन राशि में बदलाव के बजाय क्रय शक्ति में बदलाव को मापती है।
- मुद्रास्फीति दर
- किसी अवधि में सामान्य मूल्य स्तर में प्रतिशत वृद्धि। इसे आम तौर पर उपभोक्ता मूल्य सूचकांक (CPI) में बदलाव से मापा जाता है, जो वस्तुओं और सेवाओं की एक प्रतिनिधि टोकरी की लागत को ट्रैक करता है।
- फिशर समीकरण
- अर्थशास्त्री इरविंग फिशर के नाम पर रखा गया संबंध, जो नाममात्र दर, वास्तविक दर और मुद्रास्फीति को जोड़ता है। सटीक रूप \(1 + i = (1 + r)(1 + \pi)\) है, जिसे \(r = \frac{1+i}{1+\pi} - 1\) में बदला जा सकता है। कम दरों पर सन्निकटन \(r \approx i - \pi\) अच्छा काम करता है।
- एक्स-एंटे वास्तविक दर
- अपेक्षित (पूर्वानुमानित) मुद्रास्फीति का उपयोग करके गणना की गई वास्तविक दर, जो अवधि समाप्त होने से पहले ज्ञात होती है।
- एक्स-पोस्ट वास्तविक दर
- वास्तव में घटित मुद्रास्फीति का उपयोग करके गणना की गई वास्तविक दर, जो केवल बाद में ज्ञात होती है।
- क्रय शक्ति
- किसी निश्चित धन राशि से खरीदी जा सकने वाली वस्तुओं और सेवाओं की मात्रा। जब कीमतें धन के बढ़ने से तेज़ी से बढ़ती हैं, तो यह घटती है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या वास्तविक दर नेगेटिव हो सकती है? हाँ। जब महंगाई नॉमिनल दर से ज़्यादा होती है, तो आपकी खरीदने की ताकत घट जाती है और वास्तविक दर नेगेटिव हो जाती है।
घटाने के बजाय सटीक फॉर्मूला क्यों इस्तेमाल करें? सिर्फ घटाने से ब्याज और महंगाई के बीच के चक्रवृद्धि असर की अनदेखी हो जाती है, जिससे वास्तविक रिटर्न थोड़ा बढ़ा-चढ़ाकर दिखता है — खासकर ऊँची दरों पर।
क्या यह टैक्स के बाद वाले रिटर्न जैसा ही है? नहीं — यह आँकड़ा सिर्फ महंगाई के हिसाब से समायोजित होता है। टैक्स के बाद की वास्तविक दर पाने के लिए पहले नॉमिनल दर में से अपना टैक्स रेट घटाना होगा, फिर उस पर फिशर समीकरण लगाना होगा।