実質金利とは?
実質金利とは、インフレの影響を取り除いた後に、お金が実際にどれだけ増えたかを示す利回りです。名目金利は「手元の金額がどれだけ増えるか」を表すのに対し、実質金利は「実際にどれだけ多くのモノやサービスを買えるようになるか」を教えてくれます。この計算ツールは、フィッシャー方程式を用いて、名目金利とインフレ率から物価変動を調整した本当の利回りを算出します。
使い方
名目金利(銀行や債券で表示されている表面上の利率)と、予想または実際のインフレ率を、それぞれパーセントで入力してください。計算ツールは正確な実質金利に加えて、よく使われる簡易な近似値も表示するので、両者を比較できます。
計算式の解説
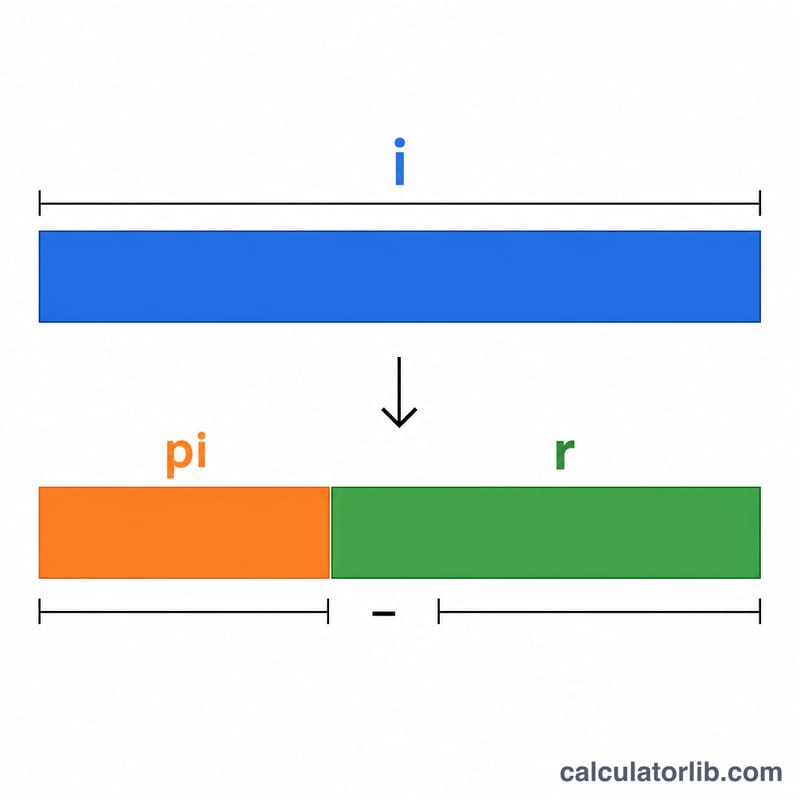
正確なフィッシャーの関係式は
$$r = \left( \frac{1 + \dfrac{\text{Nominal Rate (\%)}}{100}}{1 + \dfrac{\text{Inflation Rate (\%)}}{100}} - 1 \right) \times 100$$です。ここで \(i\) は名目金利、\(\pi\) はインフレ率で、いずれも小数で表します。日常的な用途では、より簡単な式でも十分役立ちます。すなわち
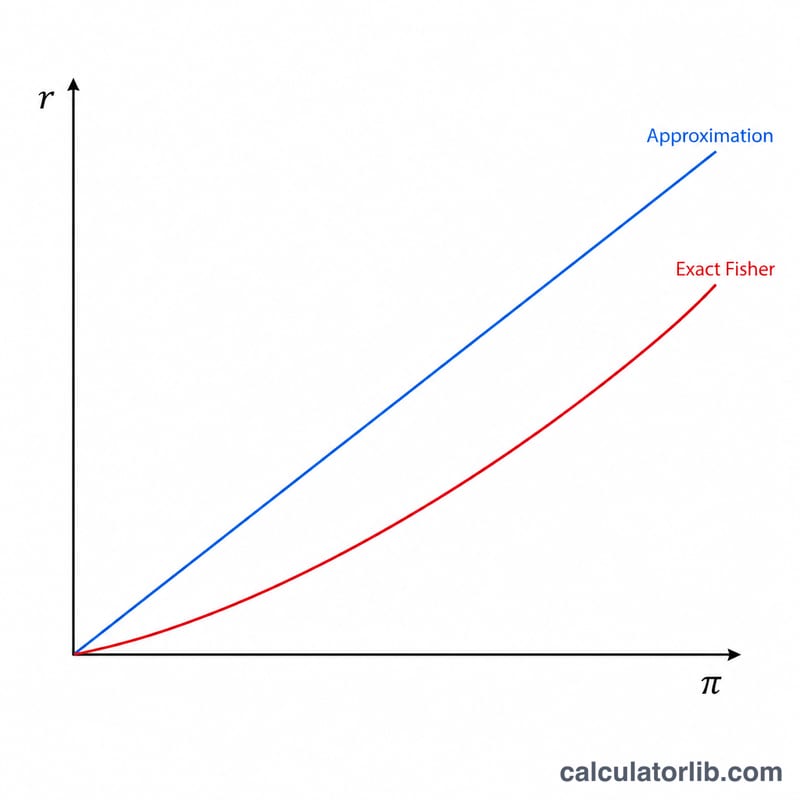
$$r_{\text{approx}} = \text{Nominal Rate (\%)} - \text{Inflation Rate (\%)}$$です。ただし、この近似値は金利が大きくなるほど正確な答えからずれていきます。そのため、金融の世界では正確な公式が好まれます。
計算例
たとえば、ある預金口座が名目で年5%の利息を付け、インフレ率が2%だとします。正確な実質金利は
$$\left( \frac{1.05}{1.02} \right) - 1 = 0.029412$$つまり約2.94%です。一方、簡易な近似値では
$$5\% - 2\% = 3\%$$となります。この0.06ポイントの差は、数値が大きくなるほど精度が重要になることを示しています。
実質金利の解釈
- 正の実質金利: お金が物価より速く増えるため、購買力が高まります。実質金利が2.94%の場合、1年後には開始時よりも約2.94%多くの商品を購入できることを意味します。
- 実質金利ゼロ: 名目収益率がインフレ率とちょうど一致するため、購買力は維持されますが、増えることはありません。
- 負の実質金利: 物価が残高の増加より速く上昇するため、購買力は低下します。貸し手や預金者にとっては実質的な損失となります。借り手にとっては、表面上の金利より実質的な借入コストが低くなります。
結果は、どのインフレ指標を使うかによって異なります。予想(見通し)インフレ率を用いると事前の実質金利が得られます。消費者物価指数(CPI)などで測定される実現インフレ率を用いると事後の実質金利が得られます。物価指数や期間が異なると、結果が大きく異なる場合があります。また、この計算は税引前の数値です。利息収入や手数料にかかる税金によって、税引後の実質収益率はさらに低下する可能性があります。
これは情報提供を目的とした計算および一般的な情報にすぎず、投資助言ではありません。金融上の意思決定を行う前に、ご自身の状況を考慮するか、資格を持つ専門家にご相談ください。
主要用語:名目金利、インフレ率、実質金利
- 名目金利
- 物価水準の変動を調整していない、融資、預金、債券に表示された金利。
- 実質金利
- インフレ率を調整した後の収益率または借入コスト。金額の変化ではなく、購買力の変化を測定します。
- インフレ率
- 一定期間における一般物価水準の上昇率。一般的には消費者物価指数(CPI)の変化として測定されます。CPIは代表的な商品・サービスのバスケットの価格を追跡します。
- フィッシャー方程式
- 経済学者アーヴィング・フィッシャーにちなんで名付けられた、名目金利、実質金利、インフレ率を結びつける関係式。正確な形は\(1 + i = (1 + r)(1 + \pi)\)であり、変形すると\(r = \frac{1+i}{1+\pi} - 1\)となります。低金利では\(r \approx i - \pi\)という近似がよく当てはまります。
- 事前(ex-ante)実質金利
- 期間終了前に分かっている、予想(見通し)インフレ率を用いて計算される実質金利。
- 事後(ex-post)実質金利
- 実際に発生したインフレ率を用いて計算される実質金利。期間終了後にのみ分かります。
- 購買力
- 一定額のお金で購入できる商品やサービスの量。物価がお金の増加より速く上昇すると低下します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
実質金利がマイナスになることはありますか? はい、あります。インフレ率が名目金利を上回ると、購買力は目減りし、実質金利はマイナスになります。
なぜ単純な引き算ではなく正確な公式を使うのですか? 引き算では、金利とインフレの複利的な相互作用が無視されてしまいます。そのため、特に金利が高い場合に、実質的な利回りをわずかに過大評価してしまうのです。
これは税引後の利回りと同じものですか? いいえ、違います。この数値はインフレのみを調整したものです。税引後の実質利回りを求めるには、まず名目金利から税率分を差し引き、そのうえでフィッシャー方程式を適用する必要があります。なお、日本では預金利息に対して原則20.315%の源泉分離課税がかかるなど、税の扱いは国や制度によって異なります。