この計算ツールでできること
本ツールは日本の源泉徴収制度を対象としています。給与の支払者(事業主)が、1回の日払い・週払い給与から源泉徴収すべき所得税額(源泉徴収税額・日額)を、国税庁が公表する令和8年分(2026年)の給与所得の源泉徴収税額表「日額表」に基づいて計算します。計算結果は円単位で表示され、1円未満は切り捨てられます。前提として、入力する金額はその日の社会保険料を差し引いた後の給与であり、数値は公表された令和8年分の日額表およびその計算方法に準拠しています。
使い方
まずその日の社会保険料控除後の給与等の金額(1日分の総支給額からその日の社会保険料を差し引いた金額)を円単位で入力します。次に税額表の区分を選びます。従業員が「扶養控除等(異動)申告書」を提出している場合は甲欄を選び、源泉控除対象扶養親族等の数を指定します。提出していない場合は乙欄、日雇い労働者への日雇賃金には丙欄を選びます。「計算」をクリックすると源泉徴収税額が表示されます。
税額の求め方
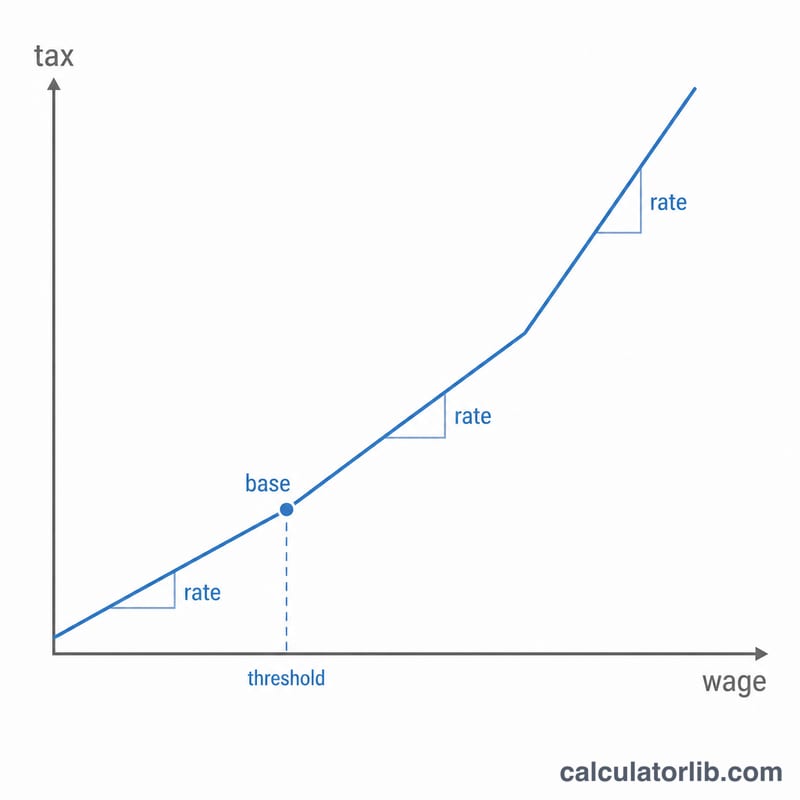
社会保険料等控除後の日額が3,500円以上24,000円未満のときは、国税庁の日額表(令和8年分)に100円刻みで税額が載っており、この計算機はその行をそのまま引きます。3,500円未満では甲欄・丙欄は0円、乙欄は給与等の金額の3.063%です。24,000円以上は表の算式によります。各区分の始まりの税額に、超える金額の一定割合を加えます。1円未満の端数は切り捨てます。
$$\text{税額} = \left\lfloor T_B + r \times (W - B) \right\rfloor$$令和9年分(2027年)の日額表は2026年に国税庁が公表しており、区分が変わります(例:甲欄は3,700円から、57,500円の区分は58,000円に)。対象年分を選ぶとその表で計算します。
計算例
日雇い労働者(丙欄)で、社会保険料控除後の給与が130,000円のケース。
$$\text{税額} = 28{,}486 + 0.4084 \times (130{,}000 - 116{,}500) = 28{,}486 + 0.4084 \times 13{,}500 = 28{,}486 + 5{,}513.4 = 33{,}999.4$$となり、1円未満を切り捨てて33,999円となります。
主な用語:甲欄、乙欄、丙欄と扶養親族
この計算ツールは日本のみに適用されます。国税庁(NTA)の令和8年(2026年)の日額表に基づき、日額の源泉所得税を試算します。結果は円で表示されます。
- 甲欄(こう、Column A):賃金を支払う雇用主に「扶養控除等(異動)申告書」を提出している従業員に適用されます。通常は主たる勤務先です。この欄では扶養親族によって税額が減額されます。
- 乙欄(おつ、Column B):扶養控除等申告書が提出されていない勤務先からの給与に適用されます(副業など)。別の勤務先に申告書を提出している場合にも使われます。この欄では扶養親族による税額の減額はありません。
- 丙欄(へい、Column C):日雇労働者(日雇いの労働者)に適用されます。日ごとに雇われ、通常は同じ雇用主のもとで2か月を超える継続した期間では働かない人が対象です。扶養人数は使用しません。
- 扶養控除等(異動)申告書(扶養控除等(異動)申告書):従業員が雇用主に提出する書類です。扶養親族やその他の控除を申告し、甲欄の源泉徴収税額を正しく計算できるようにします。
- 源泉控除対象親族(源泉控除対象親族):源泉徴収税額表において扶養人数に数えられる親族です。1人につき甲欄の税額が下がります。
- 日雇賃金(日雇賃金):日ごとに契約された仕事に対して支払われる賃金です。これには日額表を使用し、本人が日雇労働者の場合は丙欄を適用します。
- 社会保険料控除後の金額(社会保険料等控除後の金額):従業員の社会保険料を差し引いた後に残る賃金です。これが計算ツールに入力する金額(項目名 afterInsuranceAmount)です。
- 源泉徴収税額(源泉徴収税額):支払者が賃金支払いから源泉徴収し、従業員に代わって税務署に納付する所得税です。
24,000円以上の区分(令和8年分)
| 日額(円) | 甲欄(超える金額に対する割合) | 乙欄 | 丙欄 |
|---|---|---|---|
| 24,000–26,500 | 20.42% | 8,300 + 40.84% × (W − 24,000) | 746 + 10.21% × (W − 24,000) |
| 26,500–32,500 | 23.483% | 8,300 + 40.84% × (W − 24,000) | 1,001 + 20.42% × (W − 26,500) |
| 32,500–57,500 | 33.693% | 8,300 + 40.84% × (W − 24,000) | 2,226 + 25.525% × (W − 32,500) |
| 57,500–116,500 | 40.84% | 21,980 + 45.945% × (W − 57,500) | 8,608 + 33.693% × (W − 57,500) |
| 116,500 以上 | 45.945% | 21,980 + 45.945% × (W − 57,500) | 28,486 + 40.84% × (W − 116,500) |
令和8年分 日額表の税額例
各値は、その日額が入る行(「X円以上X+100円未満」)の税額です。乙欄は扶養親族等を考慮しないため高く、丙欄は日雇賃金にだけ使います。
| 日額(円) | 甲欄 0人 | 甲欄 1人 | 甲欄 2人 | 乙欄 | 丙欄 |
|---|---|---|---|---|---|
| 10,000 | 265 | 210 | 160 | 1,800 | 8 |
| 15,000 | 670 | 555 | 450 | 3,940 | 193 |
| 20,000 | 1,515 | 1,300 | 1,085 | 6,530 | 419 |
よくある質問
日雇いの人はどの欄を使いますか? 日々雇い入れられ、継続して2か月を超えない場合は丙欄です。
甲欄と乙欄の違いは? その勤務先に「扶養控除等(異動)申告書」を出している人は甲欄、出していない人は乙欄です。
結果は税額表と一致しますか? はい。3,500円以上24,000円未満は表の行そのもの、それ以上は表の算式で計算し、1円未満を切り捨てます。