この計算ツールでできること
このツールは、2024/25・2025/26・2026/27年度の英国所得税と、被用者のクラス1国民保険料(NI)を試算します。居住地を選んでください。イングランド・ウェールズ・北アイルランドは英国の税率区分(20%・40%・45%)、スコットランドはスコットランドの6区分(19%〜48%)を使います。どちらも年間の総収入に£12,570のパーソナルアローワンスと、£100,000超での控除逓減を適用します。国民保険料は英国共通です。年金拠出、学生ローン返済、その他の控除は含まれません。
使い方
年間の総収入を入力し、税年度を選択するだけで、所得税の合計額・手取り額・税率区分ごとの内訳が表示されます。あわせて、パーソナルアローワンス(年収£100,000を超えると縮小します)と実効税率も確認できます。
計算のしくみ
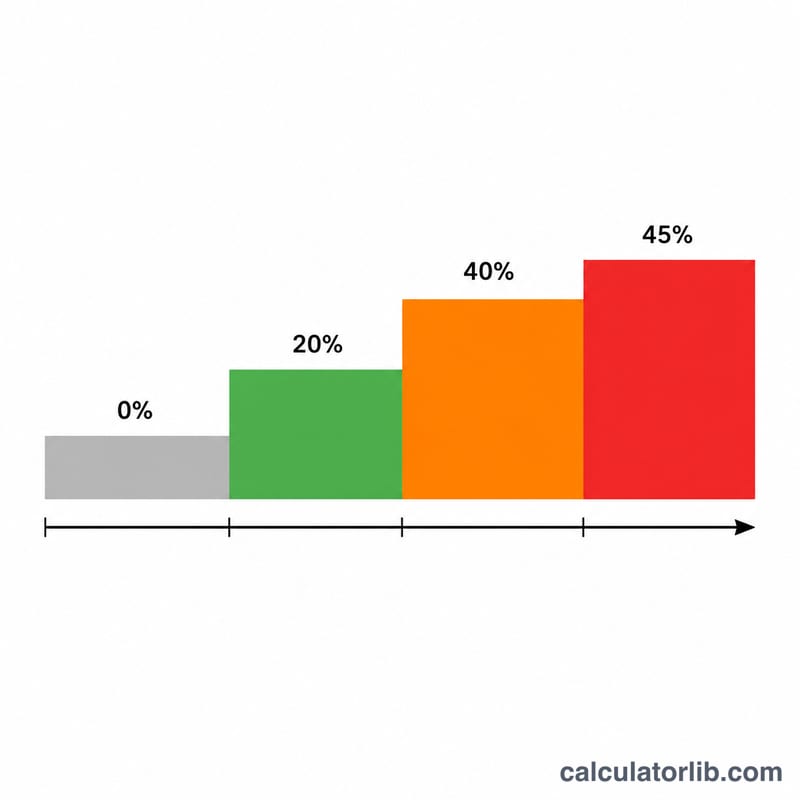
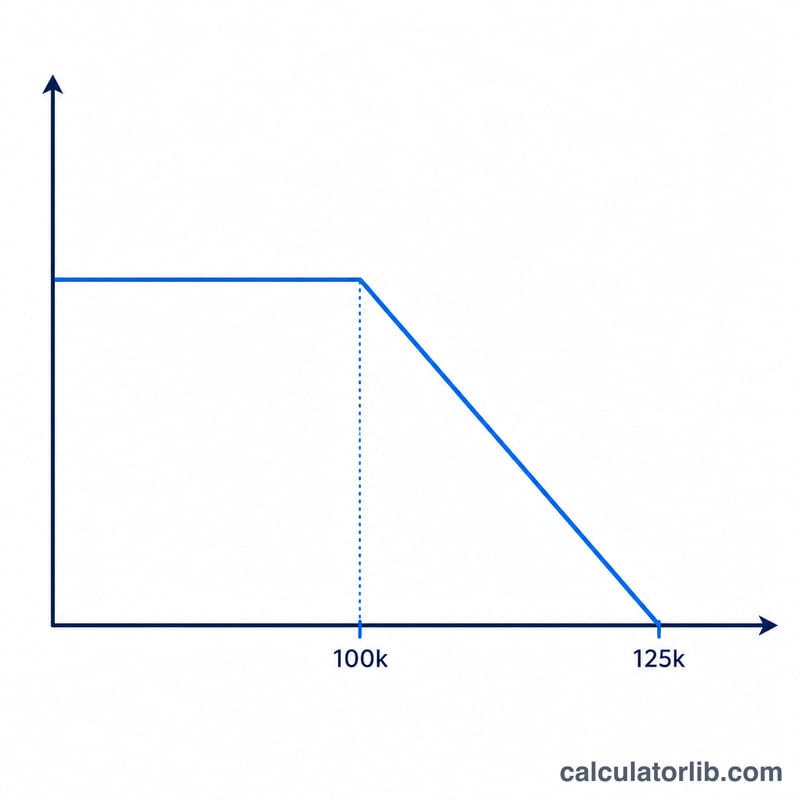
誰でもまず£12,570のパーソナルアローワンス(基礎控除)が適用されます。年収が£100,000を超えると、£2の超過につき£1ずつ控除額が減らされ、£125,140に達すると完全になくなります。その後、課税所得(収入から控除を差し引いた額)に対して税が課されます。最初の£37,700には20%、£37,700から£125,140までには40%、£125,140を超える部分には45%が適用されます。
$$\text{Tax} = 0.20\,T_1 + 0.40\,T_2 + 0.45\,T_3$$ $$\text{where}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Income} - 100000}{2}\right) \\ T &= \max(0,\ \text{Income} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right.$$
計算例
年収£120,000の場合:控除は \((120{,}000 - 100{,}000) \div 2 = £10{,}000\) だけ逓減され、残り£2,570となります。課税所得は \(120{,}000 - 2{,}570 = £117{,}430\)。基本税率:\(37{,}700 \times 20\% = £7{,}540\)。高率:\((117{,}430 - 37{,}700) \times 40\% = 79{,}730 \times 40\% = £31{,}892\)。追加税率:£0。所得税の合計は£39,432となり、手取りは£80,568です。
2026/27年度の所得税の税率区分と基準額(イングランド・ウェールズ・北アイルランド)
これらの税率区分は、イングランド、ウェールズ、北アイルランドの納税者に適用されます。スコットランドは独自の所得税率と税率区分を設定しているため、この表はスコットランドには適用されません。この表は所得税のみを対象としており、国民保険料、学生ローンの返済額、年金拠出金は含まれていません。
| 区分 | 総所得の範囲 | 税率 |
|---|---|---|
| 人的控除(パーソナル・アロウワンス) | £0から£12,570 | 0% |
| 基本税率 | £12,571から£50,270(課税所得の最初の£37,700) | 20% |
| 上位税率 | £50,271から£125,140 | 40% |
| 追加税率 | £125,140超 | 45% |
| 控除額の逓減 | £100,000から£125,140:所得が£100,000を超えるごとに£1につき控除額が£2減少し、£125,140で£0になります | 控除額を減額;この範囲の所得には40%が課税されます |
計算方法は次のとおりです。控除額は\(A = 12570 - \max\left(0, \frac{ \text{所得} - 100000}{2}\right)\)で、£0を下回ることはありません。課税所得は\(T = \max(0, \text{所得} - A)\)です。\(T\)の最初の£37,700には20%、£125,140までの部分には40%、残りには45%が課税されます。
異なる給与水準での所得税
以下の数字は所得税のみです。国民保険料、年金、学生ローンの控除は含まれていません。計算には£12,570の人的控除、£100,000超での控除額の逓減(控除額は最低£0)、および課税所得£125,140で終わる40%の税率区分を使用した20%/40%/45%の税率区分を使用しています。ここでの手取り額とは、総所得から所得税を差し引いた額を指します。
| 総所得 | 人的控除 | 所得税 | 手取り(国民保険料控除前) | 実効税率 |
|---|---|---|---|---|
| £30,000 | £12,570 | £3,486 | £26,514 | 11.62% |
| £50,000 | £12,570 | £7,486 | £42,514 | 14.97% |
| £75,000 | £12,570 | £17,432 | £57,568 | 23.24% |
| £100,000 | £12,570 | £27,432 | £72,568 | 27.43% |
| £110,000 | £7,570 | £33,432 | £76,568 | 30.39% |
| £125,140 | £0 | £42,516 | £82,624 | 33.97% |
| £150,000 | £0 | £53,703 | £96,297 | 35.80% |
計算例(£110,000): 控除額は\(A = 12570 - \frac{110000 - 100000}{2} = 7570\)です。課税所得は\(T = 110000 - 7570 = 102430\)です。次に\(T_1 = 37700\)、\(T_2 = 102430 - 37700 = 64730\)となります。税額は\(0.20 \times 37700 + 0.40 \times 64730 = 7540 + 25892 = 33432\)です。
計算例(£150,000): 控除額は£0なので、\(T = 150000\)です。次に\(T_1 = 37700\)、\(T_2 = 125140 - 37700 = 87440\)、\(T_3 = 150000 - 125140 = 24860\)となります。税額は\(7540 + 34976 + 11187 = 53703\)です。
£100,000から£125,140の間では、所得が£1増えるごとに40%が課税され、同時に50ペンスの控除額が失われ、その分にも40%が課税されます。したがって、この範囲の実効限界税率は60%です。
スコットランドの所得税区分(2026/27年度)
スコットランドに住んでいる場合、給与と年金収入にはスコットランドの税率が適用されます。利子・配当所得には引き続き英国の税率が適用されます。国民保険料は英国共通です。
| 区分 | 総収入の範囲 | 税率 |
|---|---|---|
| スターター税率 | £12,571〜£16,537 | 19% |
| 基本税率 | £16,538〜£29,526 | 20% |
| 中間税率 | £29,527〜£43,662 | 21% |
| 高率 | £43,663〜£75,000 | 42% |
| アドバンスト税率 | £75,001〜£125,140 | 45% |
| 最高税率 | £125,140超 | 48% |
2025/26年度はスターター区分が£15,397、基本区分が£27,491まで、2024/25年度はそれぞれ£14,876と£26,561まででした。高率・アドバンスト・最高税率の境目は3年とも同じです。例(スコットランド、£35,000、2026/27年度):課税所得£22,430 → 税額 = £3,967 × 19% + £12,989 × 20% + £5,474 × 21% = £4,501.07。
所得と雇用:イギリス
イギリスの平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 54,550米ドル
- 1人当たりGDP(PPP) 2025
- 64,606国際ドル
- 世界:25,704
- 失業率 2025
- 4.7%
- 世界:4.8%
直近の変化 上昇 +10.6% 2025年:54,550米ドル(2024年は49,320米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のイギリスの1人当たり国民総所得は年54,550米ドル、月に換算すると約4,546米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 54,550 | 64,606 | 4.7% |
| 2024 | 49,320 | 62,839 | 4.4% |
| 2023 | 48,800 | 60,787 | 4.0% |
| 2022 | 49,690 | 60,267 | 3.8% |
| 2021 | 45,880 | 51,840 | 4.9% |
| 2020 | 39,350 | 48,720 | 4.5% |
| 2019 | 43,640 | 50,494 | 3.7% |
| 2018 | 42,540 | 47,636 | 4.1% |
| 2017 | 42,140 | 46,441 | 4.5% |
| 2016 | 43,310 | 44,376 | 4.9% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:イギリス
- 所得税の最高税率 2025年
- 45%
- 平均賃金の2.2倍から
- 被用者の社会保険料率 2025年
- 8% · 2%
2025年のイギリスの個人所得税の法定最高税率(国と地方の合計)は45%でした。平均賃金55,983 GBPの2.2倍、つまり年およそ125,141 GBPから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
イギリスと他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- イギリス 54,550米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
なぜ控除がなくなるのですか? 年収が£100,000を超えると、HMRC(英国歳入関税庁)がパーソナルアローワンスを段階的に減らすため、£100,000〜£125,140の区間では実質60%という高い限界税率が生じます。
国民保険料(NI)は含まれますか? はい。手取り額から被用者のクラス1国民保険料を差し引きます。£12,570〜£50,270の部分に8%、それを超える部分に2%で、英国のどの地域でも同じです。
スコットランドにも対応していますか? はい。スコットランドを選ぶと、選んだ年度のスコットランドの区分で計算します。スコットランドの納税者でも利子・配当所得には英国の税率が適用されます。この計算ツールはすべての収入を給与として扱います。