À quoi sert ce calculateur
Cet outil estime l'impôt sur le revenu britannique et la National Insurance de classe 1 du salarié pour les exercices fiscaux 2024/25, 2025/26 et 2026/27. Choisissez votre lieu de résidence : l'Angleterre, le pays de Galles ou l'Irlande du Nord appliquent les tranches du Royaume-Uni (20 %, 40 %, 45 %) ; l'Écosse applique ses six tranches (de 19 % à 48 %). Dans les deux cas, l'abattement personnel de 12 570 £ et sa réduction au-delà de 100 000 £ s'appliquent à votre revenu brut annuel. La National Insurance est la même dans tout le Royaume-Uni. Les cotisations de retraite, les prêts étudiants et les autres déductions ne sont pas pris en compte. Ce dispositif est propre au Royaume-Uni et diffère de l'impôt sur le revenu français.
Comment l'utiliser
Saisissez votre revenu brut annuel et choisissez l'exercice fiscal : vous obtenez aussitôt le montant total de votre impôt sur le revenu, votre salaire net et un détail tranche par tranche. Le résultat affiche également votre abattement personnel (qui diminue au-delà de 100 000 £) ainsi que votre taux d'imposition effectif.
La formule expliquée
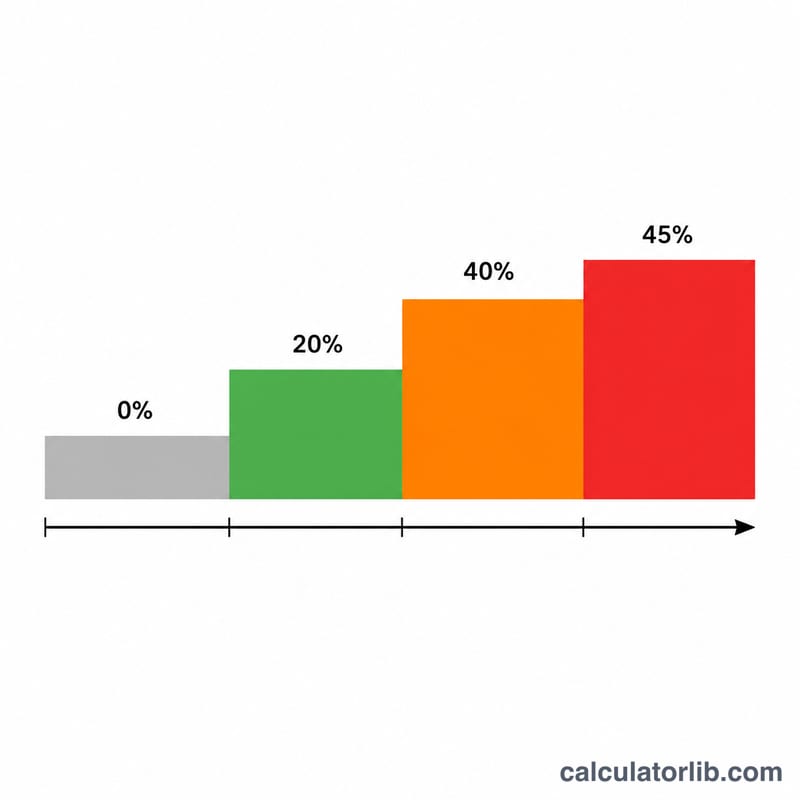
Chaque contribuable bénéficie d'un abattement personnel de 12 570 £. Au-delà de 100 000 £, cet abattement est réduit de 1 £ pour chaque tranche de 2 £ gagnée, et disparaît complètement à 125 140 £. L'impôt s'applique ensuite sur votre revenu imposable (revenu moins abattement) : 20 % sur les premiers 37 700 £, 40 % de 37 700 £ à 125 140 £, et 45 % sur tout montant supérieur à 125 140 £.
$$\text{Tax} = 0.20\,T_1 + 0.40\,T_2 + 0.45\,T_3$$
$$\text{où}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Income} - 100000}{2}\right) \\ T &= \max(0,\ \text{Income} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right.$$
Exemple chiffré
Pour un revenu de 120 000 £ : l'abattement est réduit de \((120000 - 100000)/2 = 10000\) £, soit un abattement résiduel de 2 570 £. Le revenu imposable s'élève donc à \(120000 - 2570 = 117430\) £. Taux de base :
$$37700 \times 20\% = 7540 \text{ £}$$
Taux supérieur :
$$(117430 - 37700) \times 40\% = 79730 \times 40\% = 31892 \text{ £}$$
Taux additionnel : 0 £. Impôt total = 39 432 £, soit un salaire net de 80 568 £.
Barèmes et seuils de l'impôt sur le revenu 2026/27 (Angleterre, pays de Galles et Irlande du Nord)
Ces barèmes s'appliquent aux contribuables d'Angleterre, du pays de Galles et d'Irlande du Nord. L'Écosse fixe ses propres taux et barèmes d'impôt sur le revenu, de sorte que ce tableau ne s'y applique pas. Le tableau ne couvre que l'impôt sur le revenu. Il exclut les cotisations d'assurance nationale (National Insurance), les remboursements de prêts étudiants et les cotisations de retraite.
| Tranche | Fourchette de revenu brut | Taux |
|---|---|---|
| Abattement personnel | 0 £ à 12 570 £ | 0 % |
| Taux de base | 12 571 £ à 50 270 £ (les premiers 37 700 £ du revenu imposable) | 20 % |
| Taux supérieur | 50 271 £ à 125 140 £ | 40 % |
| Taux additionnel | Plus de 125 140 £ | 45 % |
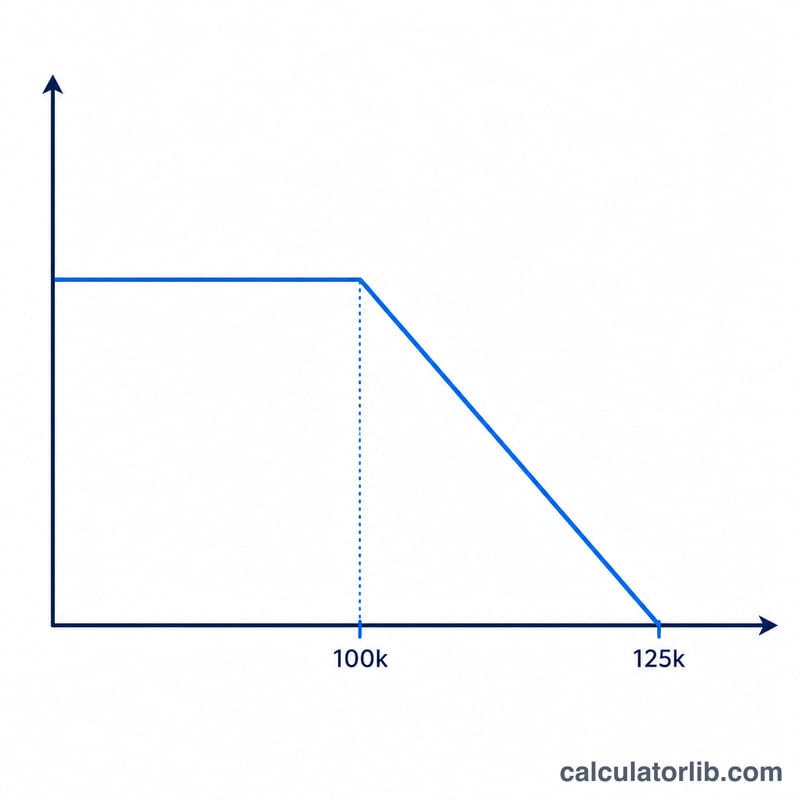
| Réduction progressive de l'abattement | 100 000 £ à 125 140 £ : l'abattement diminue de 1 £ pour chaque tranche de 2 £ de revenu au-delà de 100 000 £ et atteint 0 £ à 125 140 £ | Abattement réduit ; revenu imposé à 40 % dans cette tranche |
Le calcul fonctionne comme suit. L'abattement est \(A = 12570 - \max\left(0, \frac{ \text{Revenu} - 100000}{2}\right)\), et il ne peut pas descendre en dessous de 0 £. Le revenu imposable est \(T = \max(0, \text{Revenu} - A)\). Les premiers 37 700 £ de \(T\) sont imposés à 20 %, la partie jusqu'à 125 140 £ à 40 %, et le reste à 45 %.
Impôt sur le revenu selon les niveaux de salaire
Les chiffres ci-dessous concernent uniquement l'impôt sur le revenu. Ils ne tiennent compte d'aucune déduction au titre de l'assurance nationale (National Insurance), de la retraite ou du prêt étudiant. Ils utilisent l'abattement de 12 570 £, la réduction progressive au-delà de 100 000 £ (l'abattement étant plafonné à un minimum de 0 £) et les tranches à 20 %/40 %/45 %, la tranche à 40 % se terminant à 125 140 £ de revenu imposable. Le salaire net ici correspond au revenu brut moins l'impôt sur le revenu.
| Revenu brut | Abattement personnel | Impôt sur le revenu | Salaire net (avant NI) | Taux effectif |
|---|---|---|---|---|
| 30 000 £ | 12 570 £ | 3 486 £ | 26 514 £ | 11,62 % |
| 50 000 £ | 12 570 £ | 7 486 £ | 42 514 £ | 14,97 % |
| 75 000 £ | 12 570 £ | 17 432 £ | 57 568 £ | 23,24 % |
| 100 000 £ | 12 570 £ | 27 432 £ | 72 568 £ | 27,43 % |
| 110 000 £ | 7 570 £ | 33 432 £ | 76 568 £ | 30,39 % |
| 125 140 £ | 0 £ | 42 516 £ | 82 624 £ | 33,97 % |
| 150 000 £ | 0 £ | 53 703 £ | 96 297 £ | 35,80 % |
Exemple détaillé (110 000 £) : l'abattement est \(A = 12570 - \frac{110000 - 100000}{2} = 7570\). Le revenu imposable est \(T = 110000 - 7570 = 102430\). Puis \(T_1 = 37700\) et \(T_2 = 102430 - 37700 = 64730\). L'impôt est \(0{,}20 \times 37700 + 0{,}40 \times 64730 = 7540 + 25892 = 33432\).
Exemple détaillé (150 000 £) : l'abattement est de 0 £, donc \(T = 150000\). Puis \(T_1 = 37700\), \(T_2 = 125140 - 37700 = 87440\) et \(T_3 = 150000 - 125140 = 24860\). L'impôt est \(7540 + 34976 + 11187 = 53703\).
Entre 100 000 £ et 125 140 £, chaque livre supplémentaire de revenu est imposée à 40 % et fait également perdre 50 pence d'abattement, lequel est lui aussi imposé à 40 %. Le taux marginal effectif dans cette tranche est donc de 60 %.
Tranches de l'impôt sur le revenu en Écosse (2026/27)
Si vous résidez en Écosse, les taux écossais s'appliquent aux salaires et aux pensions ; les intérêts d'épargne et les dividendes restent imposés aux taux du Royaume-Uni. La National Insurance est commune à tout le Royaume-Uni.
| Tranche | Revenu brut | Taux |
|---|---|---|
| Taux de départ | De 12 571 £ à 16 537 £ | 19% |
| Taux de base | De 16 538 £ à 29 526 £ | 20% |
| Taux intermédiaire | De 29 527 £ à 43 662 £ | 21% |
| Taux supérieur | De 43 663 £ à 75 000 £ | 42% |
| Taux avancé | De 75 001 £ à 125 140 £ | 45% |
| Taux maximal | Plus de 125 140 £ | 48% |
En 2025/26, la tranche de départ s'arrêtait à 15 397 £ et la tranche de base à 27 491 £ ; en 2024/25, à 14 876 £ et 26 561 £. Les seuils des taux supérieur, avancé et maximal étaient identiques les trois années. Exemple (Écosse, 35 000 £, 2026/27) : revenu imposable 22 430 £, donc impôt = 3 967 £ × 19 % + 12 989 £ × 20 % + 5 474 £ × 21 % = 4 501,07 £.
Revenus et emploi : Royaume-Uni
Revenu moyen et chômage (Royaume-Uni) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 54 550 USD
- PIB par habitant, PPA 2025
- 64 606 $ intl
- Monde : 25 704
- Chômage 2025
- 4,7 %
- Monde : 4,8 %
Dernière variation Hausse +10,6 % 2025 : 54 550 USD, contre 49 320 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (Royaume-Uni) était de 54 550 dollars américains par an, soit environ 4 546 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 54 550 | 64 606 | 4,7 % |
| 2024 | 49 320 | 62 839 | 4,4 % |
| 2023 | 48 800 | 60 787 | 4,0 % |
| 2022 | 49 690 | 60 267 | 3,8 % |
| 2021 | 45 880 | 51 840 | 4,9 % |
| 2020 | 39 350 | 48 720 | 4,5 % |
| 2019 | 43 640 | 50 494 | 3,7 % |
| 2018 | 42 540 | 47 636 | 4,1 % |
| 2017 | 42 140 | 46 441 | 4,5 % |
| 2016 | 43 310 | 44 376 | 4,9 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : Royaume-Uni
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 45 %
- à partir de 2,2 × le salaire moyen
- Cotisations sociales salariales 2025
- 8 % · 2 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en Royaume-Uni (administrations centrale et locales réunies) était de 45 %. Il s’applique à partir de 2,2 fois le salaire moyen de 55 983 GBP, soit à partir d’environ 125 141 GBP par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
Royaume-Uni et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- Royaume-Uni 54 550 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : Royaume-Uni : tous les chiffres et l’historique
Questions fréquentes
Pourquoi mon abattement disparaît-il ? Dès que le revenu dépasse 100 000 £, le fisc britannique (HMRC) réduit progressivement l'abattement personnel, ce qui crée un taux marginal effectif de 60 % entre 100 000 £ et 125 140 £.
Les cotisations sociales sont-elles incluses ? Oui. Le revenu net déduit la National Insurance de classe 1 du salarié : 8 % sur la part du salaire entre 12 570 £ et 50 270 £ et 2 % au-delà, identique dans tout le Royaume-Uni.
L'Écosse est-elle prise en compte ? Oui. Choisissez l'Écosse pour appliquer les tranches écossaises de l'exercice sélectionné. Les contribuables écossais restent imposés aux taux du Royaume-Uni sur les intérêts et les dividendes ; ce calculateur traite tout le revenu comme un salaire.