Qué hace esta calculadora
Esta herramienta estima el impuesto sobre la renta del Reino Unido y la National Insurance de clase 1 del trabajador para los ejercicios fiscales 2024/25, 2025/26 y 2026/27. Elige dónde vives: Inglaterra, Gales o Irlanda del Norte usan los tramos del Reino Unido (20 %, 40 %, 45 %); Escocia usa los seis tramos escoceses (del 19 % al 48 %). En ambos casos se aplica a tu renta bruta anual la asignación personal de 12.570 £ y su reducción por encima de 100.000 £. La National Insurance es la misma en todo el Reino Unido. No se incluyen aportaciones a pensiones, préstamos estudiantiles ni otras deducciones.
Cómo usarla
Introduce tu renta bruta anual y elige el ejercicio fiscal; a continuación verás el impuesto total sobre la renta, tu salario neto y un desglose tramo a tramo. El resultado también muestra tu deducción personal (que disminuye si ganas más de 100.000 £) y tu tipo impositivo efectivo.
La fórmula al detalle
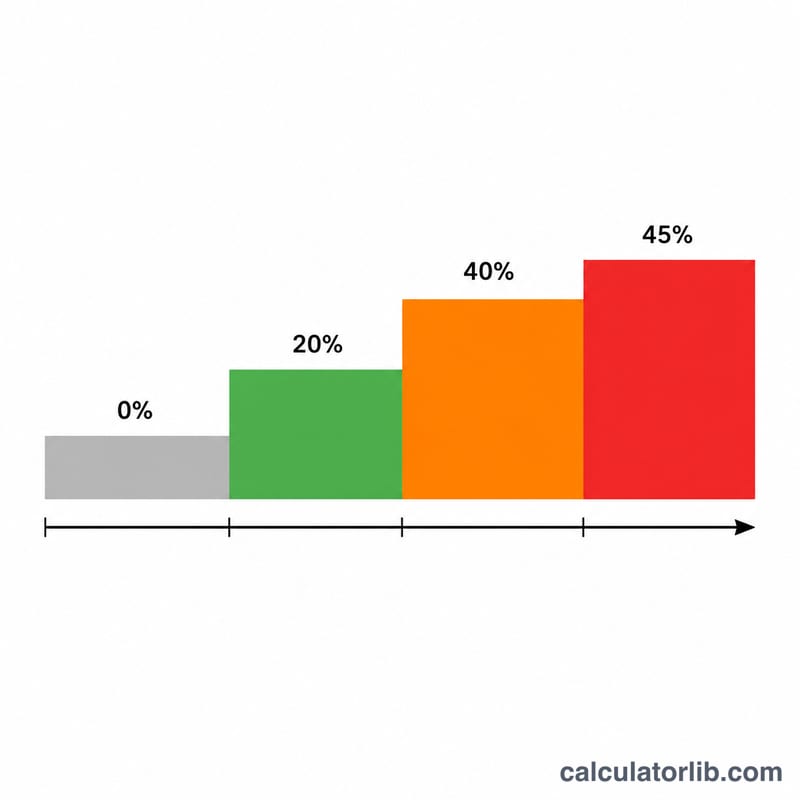
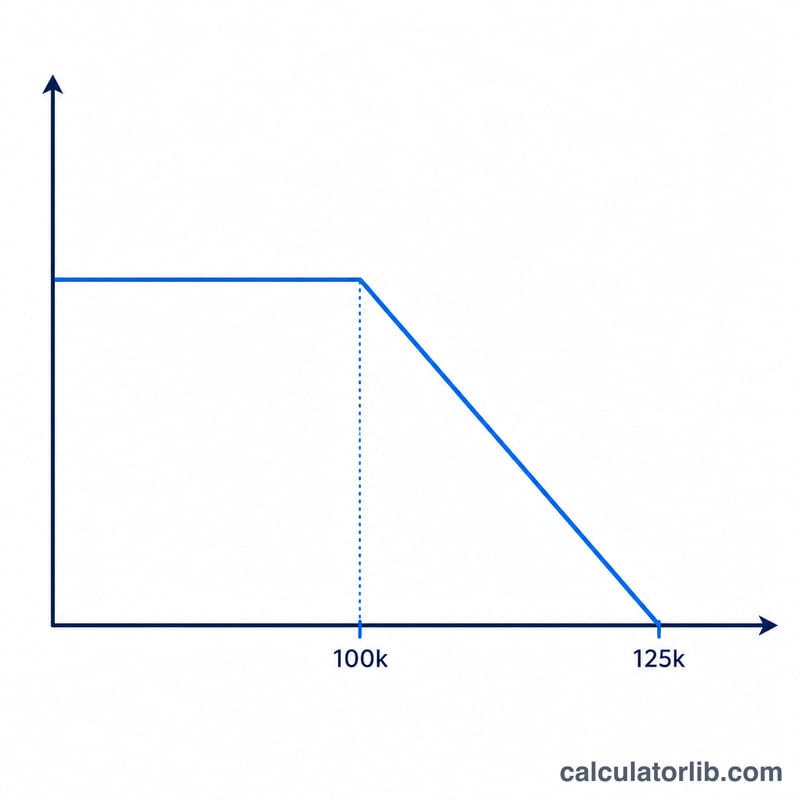
Todo el mundo parte de una deducción personal de 12.570 £. A partir de 100.000 £, esa deducción se reduce 1 £ por cada 2 £ ingresadas, hasta desaparecer por completo en los 125.140 £. El impuesto se aplica entonces sobre la renta imponible (ingresos menos deducción): 20 % sobre los primeros 37.700 £, 40 % desde 37.700 £ hasta 125.140 £ y 45 % sobre todo lo que supere los 125.140 £.
$$\begin{gathered} \text{Tax} = 0.20\,T_1 + 0.40\,T_2 + 0.45\,T_3 \\[1.5em] \text{where}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Income} - 100000}{2}\right) \\ T &= \max(0,\ \text{Income} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right. \end{gathered}$$
Ejemplo práctico
Con una renta de 120.000 £: la deducción se reduce en \((120000 - 100000)/2 = 10000\) £, quedando en 2.570 £. La renta imponible es \(120000 - 2570 = 117430\) £. Tramo básico: \(37700 \times 20\,\% = 7540\) £. Tramo alto: \((117430 - 37700) \times 40\,\% = 79730 \times 40\,\% = 31892\) £. Tramo adicional: 0 £. Impuesto total \(= 39432\) £, lo que deja un salario neto de 80.568 £.
Tramos y umbrales del impuesto sobre la renta 2026/27 (Inglaterra, Gales e Irlanda del Norte)
Estos tramos se aplican a los contribuyentes de Inglaterra, Gales e Irlanda del Norte. Escocia fija sus propios tipos y tramos del impuesto sobre la renta, por lo que esta tabla no se aplica allí. La tabla cubre solo el impuesto sobre la renta. Excluye el Seguro Nacional (National Insurance, NI), los reembolsos de préstamos estudiantiles y las aportaciones a pensiones.
| Tramo | Rango de ingresos brutos | Tipo |
|---|---|---|
| Asignación personal | £0 a £12,570 | 0% |
| Tipo básico | £12,571 a £50,270 (los primeros £37,700 de la renta imponible) | 20% |
| Tipo superior | £50,271 a £125,140 | 40% |
| Tipo adicional | Más de £125,140 | 45% |
| Reducción de la asignación | £100,000 a £125,140: la asignación se reduce en £1 por cada £2 de ingresos por encima de £100,000 y llega a £0 en £125,140 | Asignación reducida; ingresos gravados al 40% dentro de este rango |
El cálculo funciona de la siguiente manera. La asignación es \(A = 12570 - \max\left(0, \frac{ \text{Ingresos} - 100000}{2}\right)\), y no puede ser inferior a £0. La renta imponible es \(T = \max(0, \text{Ingresos} - A)\). Los primeros £37,700 de \(T\) tributan al 20%, la parte hasta £125,140 al 40% y el resto al 45%.
Impuesto sobre la renta en distintos niveles salariales
Las cifras siguientes corresponden solo al impuesto sobre la renta. No incluyen deducciones del Seguro Nacional, pensiones ni préstamos estudiantiles. Utilizan la asignación de £12,570, la reducción por encima de £100,000 (con la asignación en un mínimo de £0) y los tramos del 20%/40%/45%, con el tramo del 40% terminando en £125,140 de renta imponible. El salario neto aquí significa ingresos brutos menos impuesto sobre la renta.
| Ingresos brutos | Asignación personal | Impuesto sobre la renta | Salario neto (antes del Seguro Nacional, NI) | Tipo efectivo |
|---|---|---|---|---|
| £30,000 | £12,570 | £3,486 | £26,514 | 11.62% |
| £50,000 | £12,570 | £7,486 | £42,514 | 14.97% |
| £75,000 | £12,570 | £17,432 | £57,568 | 23.24% |
| £100,000 | £12,570 | £27,432 | £72,568 | 27.43% |
| £110,000 | £7,570 | £33,432 | £76,568 | 30.39% |
| £125,140 | £0 | £42,516 | £82,624 | 33.97% |
| £150,000 | £0 | £53,703 | £96,297 | 35.80% |
Ejemplo resuelto (£110,000): la asignación es \(A = 12570 - \frac{110000 - 100000}{2} = 7570\). La renta imponible es \(T = 110000 - 7570 = 102430\). Luego \(T_1 = 37700\) y \(T_2 = 102430 - 37700 = 64730\). El impuesto es \(0.20 \times 37700 + 0.40 \times 64730 = 7540 + 25892 = 33432\).
Ejemplo resuelto (£150,000): la asignación es £0, por lo que \(T = 150000\). Luego \(T_1 = 37700\), \(T_2 = 125140 - 37700 = 87440\) y \(T_3 = 150000 - 125140 = 24860\). El impuesto es \(7540 + 34976 + 11187 = 53703\).
Entre £100,000 y £125,140, cada £1 adicional de ingresos tributa al 40% y además elimina 50p de asignación, que también tributa al 40%. Por tanto, el tipo marginal efectivo en ese rango es del 60%.
Tramos del impuesto sobre la renta en Escocia (2026/27)
Si vives en Escocia, los tipos escoceses se aplican al salario y a las pensiones; los intereses del ahorro y los dividendos siguen tributando a los tipos del Reino Unido. La National Insurance es común a todo el Reino Unido.
| Tramo | Renta bruta | Tipo |
|---|---|---|
| Tipo inicial | De 12.571 £ a 16.537 £ | 19% |
| Tipo básico | De 16.538 £ a 29.526 £ | 20% |
| Tipo intermedio | De 29.527 £ a 43.662 £ | 21% |
| Tipo alto | De 43.663 £ a 75.000 £ | 42% |
| Tipo avanzado | De 75.001 £ a 125.140 £ | 45% |
| Tipo máximo | Más de 125.140 £ | 48% |
En 2025/26 el tramo inicial terminaba en 15.397 £ y el básico en 27.491 £; en 2024/25, en 14.876 £ y 26.561 £. Los umbrales de los tipos alto, avanzado y máximo fueron los mismos los tres años. Ejemplo (Escocia, 35.000 £, 2026/27): la base imponible es 22.430 £, así que el impuesto = 3.967 £ × 19 % + 12.989 £ × 20 % + 5.474 £ × 21 % = 4.501,07 £.
Ingresos y empleo: Reino Unido
Ingreso medio y desempleo en Reino Unido comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 54.550 USD
- PIB per cápita, PPA 2025
- 64.606 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 4,7 %
- Mundo: 4,8 %
Último cambio Sube +10,6 % 2025: 54.550 USD, frente a 49.320 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en Reino Unido fue de 54.550 dólares al año, unos 4.546 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 54.550 | 64.606 | 4,7 % |
| 2024 | 49.320 | 62.839 | 4,4 % |
| 2023 | 48.800 | 60.787 | 4,0 % |
| 2022 | 49.690 | 60.267 | 3,8 % |
| 2021 | 45.880 | 51.840 | 4,9 % |
| 2020 | 39.350 | 48.720 | 4,5 % |
| 2019 | 43.640 | 50.494 | 3,7 % |
| 2018 | 42.540 | 47.636 | 4,1 % |
| 2017 | 42.140 | 46.441 | 4,5 % |
| 2016 | 43.310 | 44.376 | 4,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: Reino Unido
- Tipo máximo del impuesto sobre la renta 2025
- 45 %
- desde 2,2 × el salario medio
- Seguridad social del trabajador 2025
- 8 % · 2 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en Reino Unido (gobierno central y local combinados) era del 45 %. Se aplica a partir de 2,2 veces el salario medio de 55.983 GBP, es decir, desde unos 125.141 GBP al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
Reino Unido y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Reino Unido 54.550 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en Reino Unido: todas las cifras y el histórico
Preguntas frecuentes
¿Por qué desaparece mi deducción personal? En cuanto los ingresos superan los 100.000 £, Hacienda británica (HMRC) reduce progresivamente la deducción personal, lo que genera un tipo marginal efectivo del 60 % entre los 100.000 £ y los 125.140 £.
¿Incluye la National Insurance? Sí. La renta neta descuenta la National Insurance de clase 1 del trabajador: 8 % sobre lo ganado entre 12.570 £ y 50.270 £ y 2 % por encima, igual en todo el Reino Unido.
¿Sirve para Escocia? Sí. Elige Escocia para aplicar los tramos escoceses del ejercicio seleccionado. Los contribuyentes escoceses siguen pagando los tipos del Reino Unido sobre intereses y dividendos; esta calculadora trata toda la renta como salario.