Qué hace la Calculadora de Inversión en Bolsa
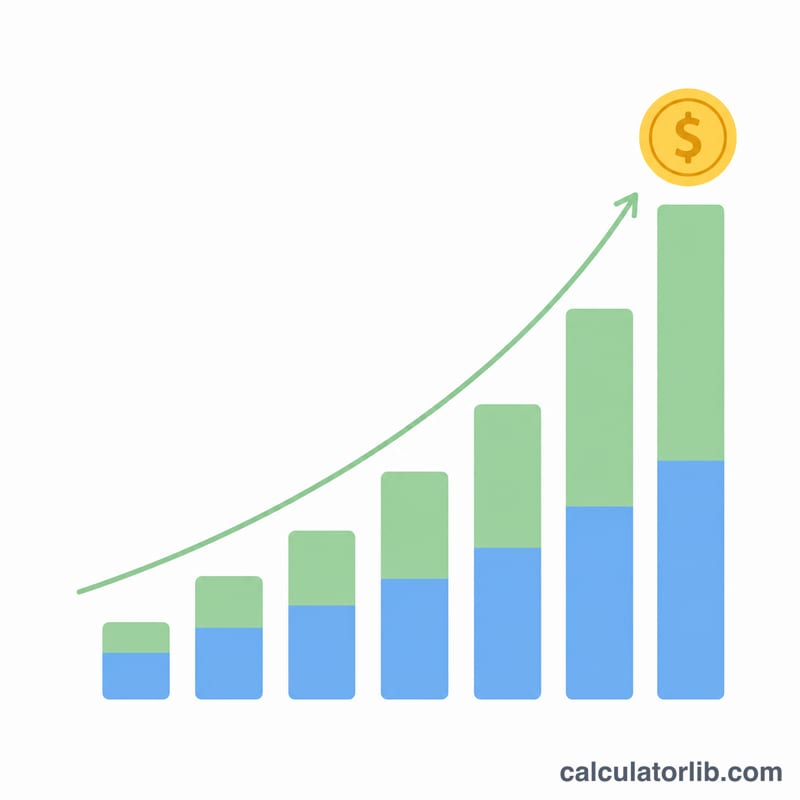
Esta calculadora proyecta cómo podría crecer una inversión en acciones a lo largo del tiempo cuando partes de un capital inicial y vas sumando dinero cada mes. Combina el crecimiento compuesto de tu depósito inicial con los aportes mensuales periódicos, y luego te muestra el saldo final, cuánto dinero pusiste realmente de tu bolsillo y qué parte del resultado corresponde únicamente a las ganancias de la inversión. Además, genera un desglose año por año para que veas cómo sube el saldo durante todo el plazo. El símbolo de moneda y los porcentajes son genéricos, así que puedes usarla en cualquier país.
Los datos que debes introducir
- Inversión inicial ($): el capital que inviertes el primer día.
- Aporte mensual ($): la cantidad que añades al final de cada mes.
- Rentabilidad anual (%): el rendimiento medio anual que esperas; la herramienta lo divide entre 12 para obtener una tasa mensual.
- Plazo de inversión (años): cuánto tiempo mantienes la inversión; este valor se multiplica por 12 para obtener el número de meses de capitalización.
La fórmula al detalle
La calculadora primero convierte tu rentabilidad anual en una tasa mensual: \( \text{tasaMensual} = \text{rentabilidadAnual} / 12 / 100 \), y calcula \( \text{númeroDeMeses} = \text{años} \times 12 \).
Tu inversión inicial capitaliza durante todo el plazo: \( \text{inicial} \times (1 + \text{tasaMensual})^{\text{meses}} \). Después, cada aporte mensual se capitaliza durante los meses que le restan hasta el final y se va sumando. El total aportado es simplemente tu depósito inicial más todos los pagos mensuales, y las ganancias totales son el saldo final menos esos aportes.
$$FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$ $$\text{Contributions} = \text{Initial Investment} + \text{Monthly Contribution} \times 12 \times \text{Years}$$ $$\text{Earnings} = FV - \text{Total Contributions}$$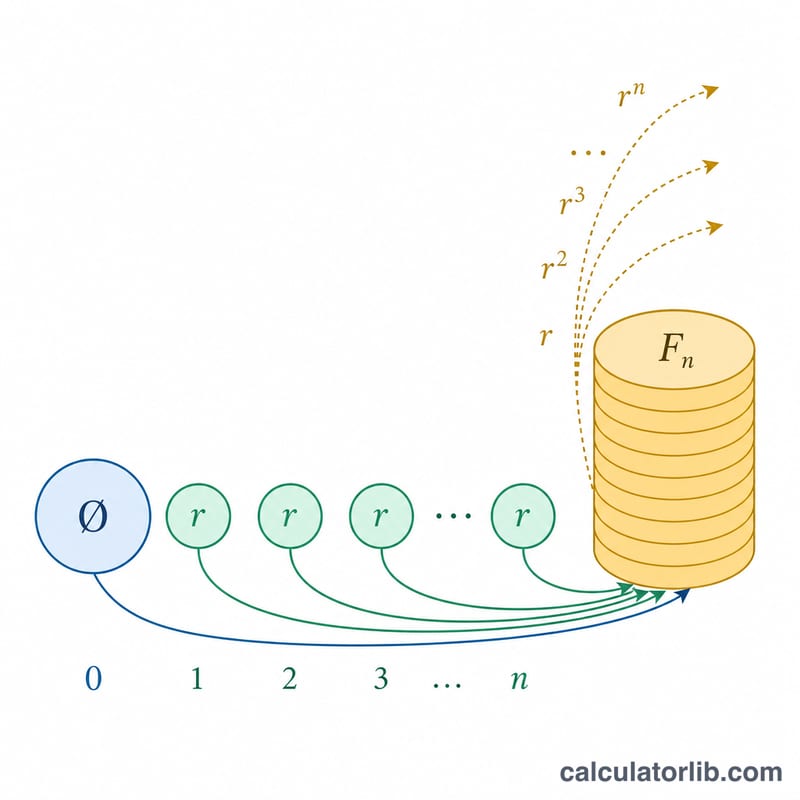
Ejemplo práctico
Supongamos que empiezas con $5.000, añades $200 al mes, esperas una rentabilidad anual del 8% e inviertes durante 10 años.
- Tasa mensual \( = 8 / 12 / 100 = 0{,}006667 \); meses \( = 120 \).
- Total aportado \( = 5.000 + (200 \times 120) = \) $29.000.
- Saldo final \( \approx \) $48.000 tras la capitalización compuesta.
- Ganancias totales \( \approx \) $19.000: el crecimiento por encima de lo que aportaste.
Retornos Históricos del Mercado de Valores a Largo Plazo
La entrada de retorno anual es suya para elegir. Las cifras a continuación son promedios a largo plazo publicados que a menudo se utilizan como puntos de referencia. Tenga en cuenta que las series más citadas son datos de Estados Unidos en dólares estadounidenses; no son promedios globales ni describen ningún otro mercado nacional.
| Índice / Activo | Período Cubierto | Rendimiento Total Anualizado Nominal | Rendimiento Anualizado Real (Ajustado por Inflación) | Fuente |
|---|---|---|---|---|
| S&P 500 (con serie de capitalización grande de EE.UU. anterior a 1957) | 1928–2023 (96 años) | ≈9.8% (media geométrica) | ≈6.5% (derivado — ver nota) | A. Damodaran, NYU Stern, "Rendimientos Anuales en Acciones, Bonos T y Letras T: 1928–Actual" |
| Bonos del Tesoro estadounidenses a 10 años (para contrastar) | 1928–2023 (96 años) | ≈4.9% (media geométrica) | ≈1.7% (derivado — ver nota) | A. Damodaran, NYU Stern, mismo conjunto de datos |
| Acciones estadounidenses (serie amplia de largo historial) | 1802–2021 | no reportado sobre esta base | ≈6.7% | J. Siegel, Stocks for the Long Run (6ª ed., 2022) |
| Bonos del gobierno estadounidenses a largo plazo (mismo estudio, para contrastar) | 1802–2021 | no reportado sobre esta base | ≈3.6% | J. Siegel, Stocks for the Long Run (6ª ed., 2022) |
Nota sobre las cifras reales derivadas. El conjunto de datos de Damodaran publica retornos nominales; la columna real para esas dos filas se obtiene deflactando la cifra nominal por la inflación promedio anual del IPC de EE.UU. durante el mismo período (aproximadamente 3.1% anual, 1928–2023), usando \(\frac{1+\text{nominal}}{1+f}-1\). La serie de Damodaran se actualiza y se revisa ligeramente cada enero, por lo que los decimales exactos cambian con cada lanzamiento — verifique el archivo actual antes de citarlo.
Puntos de referencia globales. MSCI publica retornos anualizados desde su creación para sus índices globales — incluyendo el MSCI World y MSCI EAFE, ambos con una fecha base de 31 de diciembre de 1969 — en los informes mensuales del índice en msci.com. Esas cifras se revisan cada mes cuando llegan nuevos datos, por lo que deben leerse en el informe del índice actual en lugar de en un artículo estático. Lo mismo se aplica a los retornos publicados propios del S&P 500, que S&P Dow Jones Indices mantiene en sus informes del índice.
Estos son promedios históricos, no rendimientos futuros esperados. Un promedio a largo plazo oculta una variación enorme en horizontes más cortos: las acciones estadounidenses de gran capitalización devolvieron aproximadamente el 18% anual durante los años noventa, pero registraron un retorno total anualizado ligeramente negativo durante la década de 2000–2009, y los años individuales han oscilado entre pérdidas de más del 40% y ganancias de más del 50%. Ingresar un promedio histórico en esta calculadora produce una proyección de camino medio; no acota el rango de resultados, y los resultados pasados no predicen los resultados futuros. Esta es información general, no asesoramiento de inversión.
Preguntas frecuentes
¿Los aportes mensuales se capitalizan? Sí. Cada aporte genera rendimiento durante los meses que quedan hasta el final del plazo, de modo que los primeros aportes crecen más que los últimos.
¿Está garantizada la rentabilidad del 8%? No. Los rendimientos de la bolsa varían cada año e incluso pueden ser negativos. La calculadora asume una tasa media constante con fines de planificación, así que toma el resultado como una estimación, no como una promesa.
¿Tiene en cuenta impuestos o comisiones? No. Las cifras son brutas. Reduce un poco la rentabilidad anual que asumes para reflejar de forma aproximada las comisiones de los fondos, y recuerda que las ganancias de la inversión pueden tributar según las normas fiscales de tu país.