स्टॉक निवेश कैलकुलेटर क्या करता है
यह कैलकुलेटर दिखाता है कि अगर आप एकमुश्त राशि से शुरुआत करें और हर महीने पैसे जोड़ते रहें, तो समय के साथ आपका शेयर निवेश कितना बढ़ सकता है। यह आपकी शुरुआती जमा राशि पर मिलने वाली चक्रवृद्धि बढ़त (compounding) को नियमित मासिक योगदान के साथ जोड़ता है और फिर आपको अंतिम राशि, आपने कुल कितना पैसा लगाया, और इसमें से कितना हिस्सा शुद्ध कमाई है — यह सब बताता है। साथ ही यह साल-दर-साल का ब्योरा भी तैयार करता है, ताकि आप पूरी निवेश अवधि में अपनी राशि को बढ़ते हुए देख सकें। यहाँ डॉलर का चिह्न ($) और प्रतिशत सामान्य हैं, इसलिए आप इसे किसी भी देश में, यानी रुपये जैसी अपनी मुद्रा मानकर भी इस्तेमाल कर सकते हैं।
आपको कौन-सी जानकारी भरनी है
- शुरुआती निवेश ($): वह एकमुश्त राशि जो आप पहले ही दिन लगाते हैं।
- मासिक योगदान ($): वह रकम जो आप हर महीने के अंत में जोड़ते हैं।
- सालाना रिटर्न (%): आपका अनुमानित औसत वार्षिक रिटर्न, जिसे टूल मासिक दर निकालने के लिए 12 से भाग देता है।
- निवेश अवधि (वर्ष): आप कितने समय तक निवेशित रहते हैं; चक्रवृद्धि वाले महीनों की संख्या निकालने के लिए इसे 12 से गुणा किया जाता है।
फॉर्मूला आसान भाषा में
कैलकुलेटर सबसे पहले आपके सालाना रिटर्न को मासिक दर में बदलता है: \( \text{monthlyRate} = \text{annualReturn} / 12 / 100 \), और फिर निकालता है \( \text{numberOfMonths} = \text{years} \times 12 \)।
आपका शुरुआती निवेश पूरी अवधि के लिए चक्रवृद्धि दर से बढ़ता है: \( \text{initial} \times (1 + \text{monthlyRate})^{\text{months}} \)। इसके बाद हर मासिक योगदान बाकी बचे महीनों के लिए चक्रवृद्धि से बढ़कर जुड़ता जाता है। कुल योगदान बस आपकी शुरुआती जमा राशि और सभी मासिक किस्तों का जोड़ है, और कुल कमाई अंतिम राशि में से इन योगदानों को घटाकर निकलती है।
$$ FV = P\,(1+r)^{n} + \sum_{i=0}^{n-1} C\,(1+r)^{\,n-i} $$ $$ \text{Contributions} = \text{Initial Investment} + \text{Monthly Contribution} \times 12 \times \text{Years} $$ $$ \text{Earnings} = FV - \text{Total Contributions} $$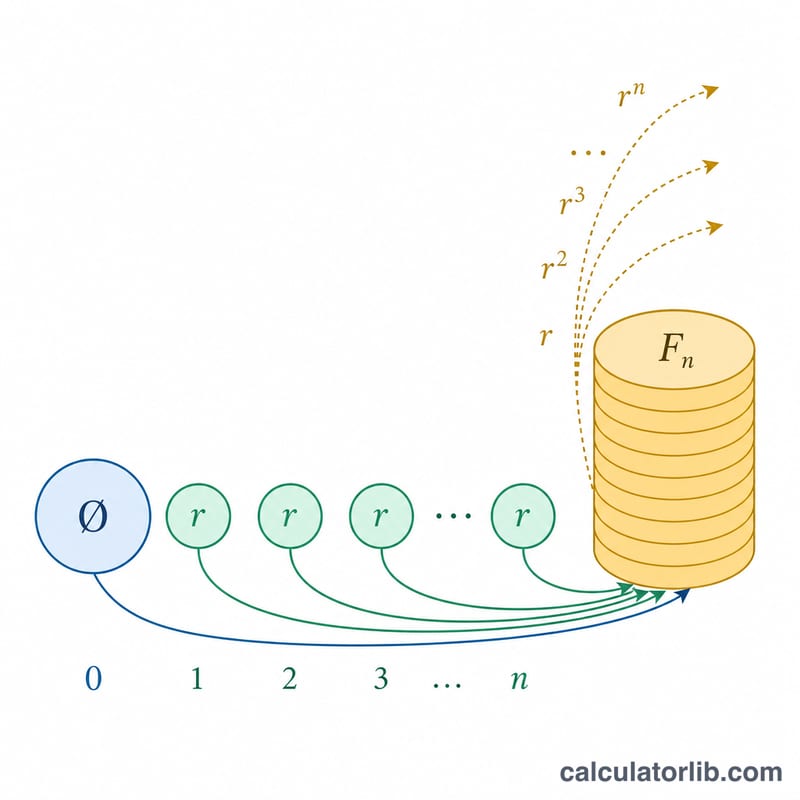
एक उदाहरण से समझें
मान लीजिए आप $5,000 से शुरुआत करते हैं, हर महीने $200 जोड़ते हैं, 8% सालाना रिटर्न की उम्मीद रखते हैं, और 10 साल तक निवेश करते हैं।
- मासिक दर \( = 8 / 12 / 100 = 0.006667 \); महीने \( = 120 \)।
- कुल योगदान \( = 5{,}000 + (200 \times 120) = \) $29,000।
- चक्रवृद्धि के बाद अंतिम राशि ≈ $48,000।
- कुल कमाई ≈ $19,000 — यानी आपके लगाए पैसों के ऊपर हुई बढ़त।
ऐतिहासिक दीर्घकालीन स्टॉक बाजार रिटर्न
वार्षिक रिटर्न इनपुट आपकी पसंद का है। नीचे दिए गए आंकड़े प्रकाशित दीर्घकालीन औसत हैं जिनका अक्सर संदर्भ बिंदु के रूप में उपयोग किया जाता है। ध्यान दें कि सबसे अधिक उद्धृत श्रृंखला संयुक्त राज्य अमेरिका के डेटा यूएस डॉलर में हैं; ये वैश्विक औसत नहीं हैं और किसी अन्य राष्ट्रीय बाजार का वर्णन नहीं करते हैं।
| सूचकांक / परिसंपत्ति | अवधि शामिल की गई | नाममात्र वार्षिकीकृत कुल रिटर्न | वास्तविक (मुद्रास्फीति-समायोजित) वार्षिकीकृत रिटर्न | स्रोत |
|---|---|---|---|---|
| एस एंड पी 500 (1957 से पहले पूर्ववर्ती यूएस लार्ज-कैप श्रृंखला के साथ) | 1928–2023 (96 वर्ष) | ≈9.8% (ज्यामितीय माध्य) | ≈6.5% (व्युत्पन्न — नोट देखें) | ए. दामोदरन, एनवाईयू स्टर्न, "शेयर, टी.बांड्स और टी.बिल्स पर वार्षिक रिटर्न: 1928–वर्तमान" |
| यूएस 10-वर्षीय ट्रेजरी बांड (तुलना के लिए) | 1928–2023 (96 वर्ष) | ≈4.9% (ज्यामितीय माध्य) | ≈1.7% (व्युत्पन्न — नोट देखें) | ए. दामोदरन, एनवाईयू स्टर्न, समान डेटासेट |
| यूएस इक्विटी (व्यापक दीर्घ-इतिहास श्रृंखला) | 1802–2021 | इस आधार पर रिपोर्ट नहीं की गई | ≈6.7% | जे. सीगल, स्टॉक्स फॉर द लॉन्ग रन (6वां संस्करण, 2022) |
| यूएस दीर्घकालीन सरकारी बांड (समान अध्ययन, तुलना के लिए) | 1802–2021 | इस आधार पर रिपोर्ट नहीं की गई | ≈3.6% | जे. सीगल, स्टॉक्स फॉर द लॉन्ग रन (6वां संस्करण, 2022) |
व्युत्पन्न वास्तविक आंकड़ों पर नोट। दामोदरन डेटासेट नाममात्र रिटर्न प्रकाशित करता है; उन दोनों पंक्तियों के लिए वास्तविक स्तंभ नाममात्र आंकड़े को उसी अवधि में औसत वार्षिक यूएस सीपीआई मुद्रास्फीति (लगभग 3.1% प्रति वर्ष, 1928–2023) से विक्षेपित करके प्राप्त किया जाता है, \(\frac{1+\text{नाममात्र}}{1+f}-1\) का उपयोग करके। दामोदरन श्रृंखला को हर जनवरी में अपडेट किया जाता है और हल्के से संशोधित किया जाता है, इसलिए सटीक दशमलव प्रत्येक रिलीज़ के साथ बदलते हैं — इसे उद्धृत करने से पहले वर्तमान फ़ाइल की जांच करें।
वैश्विक बेंचमार्क। एमएससीआई अपने वैश्विक सूचकांकों के लिए प्रारंभ के बाद से वार्षिकीकृत रिटर्न प्रकाशित करता है — एमएससीआई वर्ल्ड और एमएससीआई ईएएफई सहित, दोनों के पास 31 दिसंबर 1969 के आधार तारीख हैं — msci.com पर मासिक सूचकांक तथ्य पत्रों पर। ये आंकड़े हर महीने नए डेटा आने पर पुनः बताए जाते हैं, इसलिए उन्हें वर्तमान तथ्य पत्र से पढ़ा जाना चाहिए, न कि किसी स्थिर लेख से। यही बात एस एंड पी 500 के अपने प्रकाशित रिटर्न पर भी लागू होती है, जिसे एस एंड पी डाउ जोन्स इंडिसेस अपने सूचकांक तथ्य पत्रों पर बनाए रखता है।
ये ऐतिहासिक औसत हैं, अपेक्षित भविष्य रिटर्न नहीं। एक दीर्घकालीन औसत छोटे क्षितिज पर विशाल भिन्नता को छिपाता है: यूएस लार्ज-कैप स्टॉक ने 1990 के दशक में लगभग 18% प्रति वर्ष रिटर्न दिया लेकिन 2000–2009 के दशक में एक हल्का नकारात्मक वार्षिकीकृत कुल रिटर्न दिया, और एकल वर्षों में 40% से अधिक के नुकसान से 50% से अधिक के लाभ तक की सीमा रही है। इस कैलकुलेटर में एक ऐतिहासिक औसत दर्ज करने से एक मध्य-पथ प्रक्षेपण तैयार होता है; यह परिणामों की श्रेणी को बाध्य नहीं करता है, और पिछले परिणाम भविष्य के परिणामों की भविष्यवाणी नहीं करते हैं। यह सामान्य जानकारी है, निवेश सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
क्या मासिक योगदान पर भी चक्रवृद्धि लगती है? हाँ। हर योगदान अवधि के अंत तक बचे महीनों के लिए बढ़त कमाता है, इसलिए पहले किए गए योगदान बाद वाले योगदानों की तुलना में ज़्यादा बढ़ते हैं।
क्या 8% रिटर्न पक्का मिलेगा? नहीं। शेयर बाज़ार का रिटर्न हर साल बदलता है और नकारात्मक भी हो सकता है। यह कैलकुलेटर सिर्फ़ योजना बनाने के लिए एक स्थिर औसत दर मानकर चलता है, इसलिए नतीजे को एक अनुमान समझें, गारंटी नहीं।
क्या इसमें टैक्स या फीस शामिल है? नहीं। ये आँकड़े सकल (gross) हैं। फंड की फीस को मोटे तौर पर शामिल करने के लिए अपने मान लिए गए सालाना रिटर्न को थोड़ा कम कर लें, और ध्यान रखें कि निवेश से होने वाले मुनाफ़े पर आपके देश के नियमों के अनुसार टैक्स (जैसे भारत में कैपिटल गेन्स टैक्स) लग सकता है।