लोन चुकाने का समय कैलकुलेटर क्या करता है
यह टूल आपको बताता है कि आपके मौजूदा बकाया, सालाना ब्याज दर और तय मासिक किस्त के हिसाब से लोन पूरी तरह चुकाने में कितने महीने (और साल) लगेंगे। यह हर तरह के फिक्स्ड-रेट, पूरी तरह अमॉर्टाइज़ होने वाले कर्ज़ पर काम करता है — पर्सनल लोन, कार लोन, होम लोन, या क्रेडिट कार्ड का बकाया जिसे आप एक तय रकम से चुकाना चाहते हैं।
इसे कैसे इस्तेमाल करें
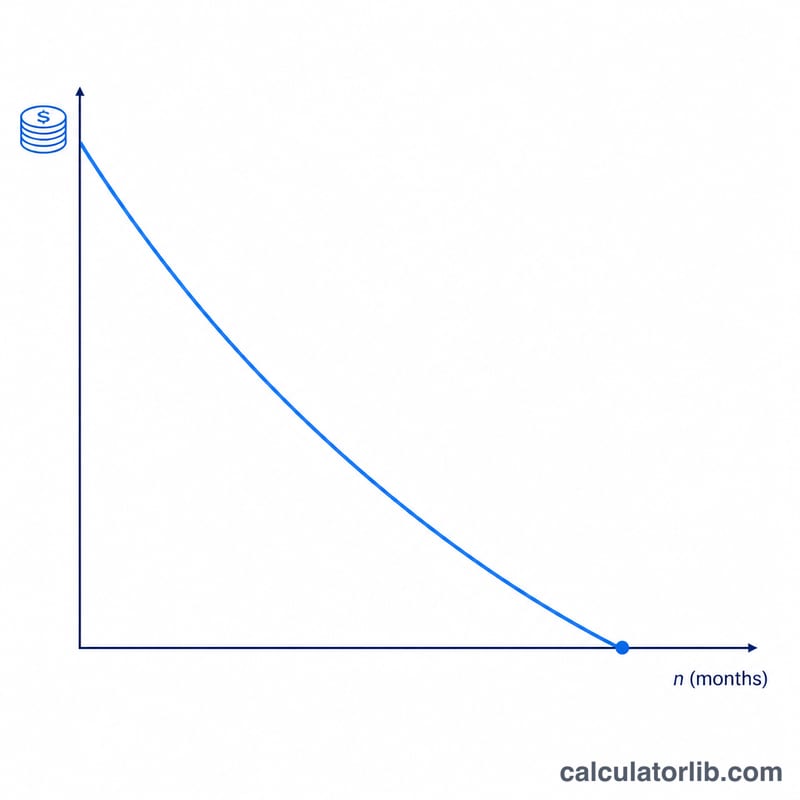
अपना मौजूदा बकाया, लोन की सालाना ब्याज दर (APR यानी प्रतिशत में) और हर महीने चुकाने की रकम दर्ज करें। कैलकुलेटर आपको बताएगा कि बकाया शून्य होने में कितने महीने लगेंगे, वही समय साल और महीनों में बँटा हुआ, आपके द्वारा चुकाई जाने वाली कुल रकम, और कुल ब्याज का खर्च। अगर आपकी किस्त इतनी कम है कि वह एक महीने का ब्याज भी न चुका सके, तो आपको चेतावनी दिखेगी — ऐसी स्थिति में लोन कभी पूरा नहीं चुकेगा।
फ़ॉर्मूला आसान शब्दों में
किस्तों की संख्या अमॉर्टाइज़ेशन समीकरण से निकाली जाती है:
$$n = \frac{-\ln(1 - r \cdot PV / PMT)}{\ln(1 + r)}$$जहाँ PV मौजूदा बकाया है, PMT मासिक किस्त है, और r मासिक ब्याज दर है (सालाना दर ÷ 100 ÷ 12)। अगर \(r \cdot PV \geq PMT\) हो, तो लघुगणक (logarithm) के अंदर की संख्या शून्य या ऋणात्मक हो जाती है और लोन कभी नहीं चुकाया जा सकता। जब ब्याज दर 0% हो, तो नतीजा सीधा \(PV \div PMT\) बन जाता है।
हल किया हुआ उदाहरण
बकाया $20,000, 6% APR, $400/महीना। मासिक दर \(r = 0.06 / 12 = 0.005\)।
$$n = \frac{-\ln(1 - 0.005 \times 20000 / 400)}{\ln(1.005)} = \frac{-\ln(0.75)}{\ln(1.005)} \approx \frac{0.287682}{0.0049875} \approx 57.68$$जिसे ऊपर की ओर पूर्णांकित करने पर 58 महीने (4 साल 10 महीने) होते हैं। कुल चुकाई गई रकम \(\approx 58 \times \$400 = \$23{,}200\), यानी ब्याज \(\approx \$3{,}200\)।
आपके पेऑफ समय और कुल ब्याज की व्याख्या
यह कैलकुलेटर जो महीनों की संख्या देता है, वह एक संकीर्ण अंकगणितीय प्रश्न का उत्तर है: यदि आप अगले महीने से शुरू करके, हर महीने, इसी स्थिर दर पर बिल्कुल यह राशि का भुगतान करते हैं, तो शेष राशि शून्य तक पहुंचने तक कितने भुगतान होंगे? यह मानता है कि हर अवधि में एक निश्चित भुगतान है, कोई भी छूटा हुआ या आंशिक भुगतान नहीं है, समान शेष राशि पर कोई नई उधारी या आहरण नहीं है, मूलधन में कोई शुल्क जोड़ा नहीं गया है, और ब्याज दर कभी नहीं बदलती है। इन में से कोई भी एक बदलें और वास्तविक पेऑफ तारीख बदल जाएगी।
महीने की संख्या को पढ़ना
ऋण भुगतान समीकरण का सीधा समाधान लगभग कभी भी एक पूरी संख्या नहीं होता है, इसलिए परिणाम को अगले पूरे महीने तक पूर्णांकित किया जाता है। $12,000 की शेष राशि पर 7.5% वार्षिक ब्याज दर और $350 मासिक भुगतान के साथ, आवधिक दर है \(r = \dfrac{7.5}{1200} = 0.00625\), और:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0.00625 \times 12{,}000}{350}\right)}{\ln(1.00625)} \right\rceil = \left\lceil \frac{-\ln(0.785714)}{0.0062306} \right\rceil = \left\lceil \frac{0.241162}{0.0062306} \right\rceil = \lceil 38.71 \rceil$$
इसलिए ऋण 39 भुगतान में समाप्त हो जाता है — 3 साल और 3 महीने। वह 39वां भुगतान एक आंशिक है: केवल $350 की पूरी राशि का लगभग 71% वास्तव में देय है।
कुल भुगतान और कुल ब्याज
क्योंकि अंतिम भुगतान आंशिक है, त्वरित आंकड़ा \(N \times PMT = 39 \times \$350 = \$13{,}650\) थोड़ा अधिक आंका जाता है कि आप वास्तव में क्या भुगतान करते हैं। सच्ची कुल राशि लगभग \(38.71 \times \$350 \approx \$13{,}547\) के करीब है। कुल ब्याज तब बस कुल भुगतान माइनस मूल शेष राशि है:
$$\text{कुल ब्याज} = \text{कुल भुगतान} - \text{मूल शेष राशि} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
पूर्णांकित-अप कुल का उपयोग करने से लगभग $1,650 मिलता है — इस ऋण पर लगभग $100 अधिक। इस आंकड़े को एक ऊपरी सीमा के रूप में मानें; सटीक राशि इस बात पर निर्भर करती है कि आपका उधारदाता अंतिम छोटे भुगतान को कैसे संभालता है।
शुरुआती भुगतान अप्रभावी क्यों लगते हैं
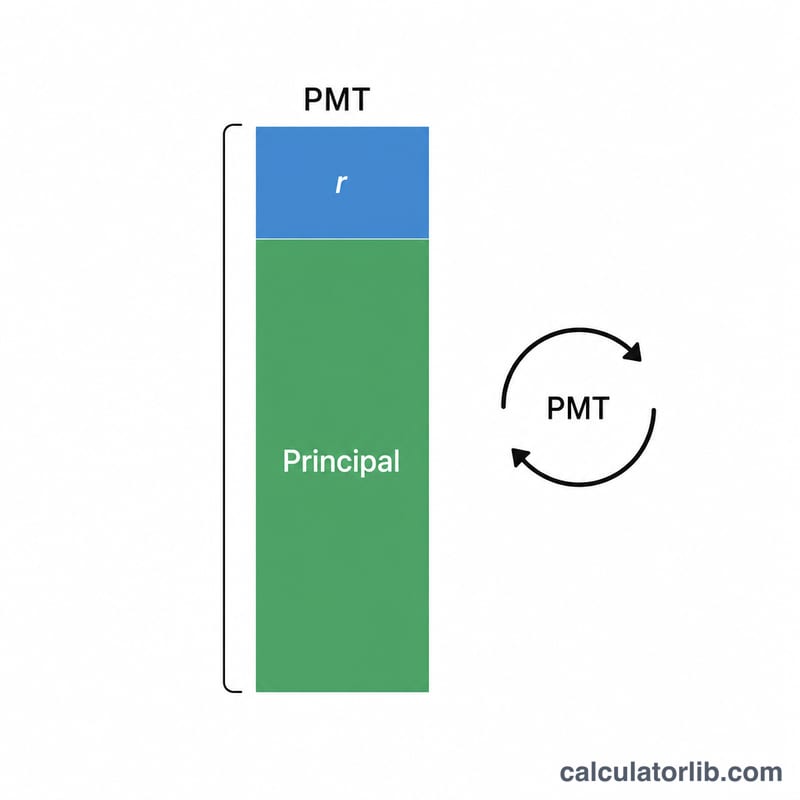
मानक मासिक ऋण भुगतान के तहत, प्रत्येक भुगतान को ब्याज-पहले विभाजित किया जाता है: ब्याज वर्तमान शेष राशि पर लगाया जाता है, और जो कुछ बचा है वह मूलधन को कम करता है। शुरुआत में शेष राशि बड़ी होती है, इसलिए ब्याज का हिस्सा बड़ा होता है और शेष राशि धीरे-धीरे गिरती है। उपरोक्त उदाहरण के पहले तीन भुगतान के लिए विभाजन:
| भुगतान | शुरुआती शेष राशि | ब्याज (शेष राशि × 0.00625) | मूलधन के लिए | समापन शेष राशि |
|---|---|---|---|---|
| 1 | $12,000.00 | $75.00 | $275.00 | $11,725.00 |
| 2 | $11,725.00 | $73.28 | $276.72 | $11,448.28 |
| 3 | $11,448.28 | $71.55 | $278.45 | $11,169.83 |
ब्याज-से-मूलधन अनुपात सामने की ओर लोड किया गया है: यह हर महीने सिकुड़ता है, और अंतिम भुगतान तक अनिवार्य रूप से पूरी राशि मूलधन है। यह भी है कि शुरुआत में किए गए अतिरिक्त भुगतान बहुत अधिक ब्याज बचाते हैं जबकि बाद में भुगतान किए गए समान अतिरिक्त डॉलर बहुत कम बचाते हैं।
जब पेऑफ समय कभी नहीं आता है
यदि आपका भुगतान केवल हर महीने अर्जित ब्याज को कवर करता है, तो शेष राशि कभी नहीं गिरती है। संतुलन बिंदु की स्थिति है:
$$PMT \le r \times PV$$
उदाहरण में, \(r \times PV = 0.00625 \times \$12{,}000 = \$75\)। ठीक $75 का भुगतान शेष राशि को $12,000 पर हमेशा के लिए रखता है; इससे कम कुछ भी मतलब है शेष राशि बढ़ती है — नकारात्मक ऋण भुगतान। गणितीय रूप से लघुगणक का तर्क शून्य या नकारात्मक हो जाता है और कोई परिमित \(N\) मौजूद नहीं है, जो यह है कि कैलकुलेटर ऐसी इनपुट के लिए एक बहुत बड़ी संख्या वापस करने के बजाय पेऑफ समय वापस नहीं कर सकता।
दर सम्मेलन सावधानी
यह कैलकुलेटर आपके द्वारा दर्ज की गई दर को नाममात्र वार्षिक दर मासिक रूप से संयोजित (वार्षिक दर ÷ 12) के रूप में मानता है, जो संयुक्त राज्य अमेरिका और कई अन्य बाजारों में ऑटो ऋण, व्यक्तिगत ऋण और पारंपरिक बंधकों जैसे बंद-अंत मासिक किस्त ऋणों के लिए मानक सम्मेलन है। ऋणदाता जो बकाया शेष पर दैनिक आधार पर ब्याज अर्जित करते हैं, या जो 365/360 दिन-गणना आधार का उपयोग करते हैं (कुछ वाणिज्यिक और बैंक-मूल ऋणों में आम), वे थोड़ा अलग ब्याज कुल उत्पन्न करेंगे, और एक भुगतान तारीख जो महीने में बाद में पड़ता है अर्जित ब्याज को आगे बदल सकता है। क्रेडिट कार्ड और अन्य घूमने वाले खातों आमतौर पर दैनिक अर्जन और न्यूनतम भुगतान का उपयोग करते हैं जो शेष राशि के साथ गिरता है, इसलिए यह निश्चित-भुगतान मॉडल केवल उनके लिए लागू होता है यदि आप एक स्थिर भुगतान के लिए प्रतिबद्ध हैं। यदि आपका ऋणदाता एक APR का उद्धरण देता है जिसमें प्रवर्तन शुल्क शामिल हैं, तो APR आपकी शेष राशि पर वास्तव में अर्जित दर से अधिक है — शुल्क-समावेशी APR नहीं, अनुबंध ब्याज दर दर्ज करें, पेऑफ अनुसूची के लिए आपकी शेष राशि पर वास्तव में अर्जित दर।
यह परिणाम क्या है और क्या नहीं है
यह अंकगणित का एक प्रक्षेपण है, वित्तीय सलाह नहीं। यह आपको बताता है कि एक निश्चित-भुगतान ऋण भुगतान सूत्र आपके द्वारा आपूर्ति किए गए संख्याओं के एक विशिष्ट सेट के बारे में क्या कहता है; यह दर रीसेट, पूर्वभुगतान दंड, स्थगन, विलंब शुल्क, बीमा या कर एस्क्रो को आपके बिल में बंडल किया नहीं करता है, और न ही यह मानकर चलता है कि यह ऋण बंद करना आपके पैसे का सर्वोत्तम उपयोग है। आउटपुट केवल सामान्य सूचना है और व्यावसायिक सलाह नहीं है — पुनर्वित्त, समेकन, कई ऋणों के बीच पूर्वभुगतान क्रम, या कठिनाई विकल्प के बारे में निर्णय के लिए, अपने ऋण सेवाकर्ता के साथ सटीक संख्याओं की पुष्टि करें और एक योग्य वित्तीय पेशेवर से परामर्श करने पर विचार करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
यह संख्या ऊपर की ओर पूर्णांकित क्यों होती है? आखिरी किस्त आमतौर पर पूरी किस्त से छोटी होती है, इसलिए लोन अंतिम पूरे महीने के दौरान ही खत्म हो जाता है — हम उसी महीने तक राउंड-अप करते हैं।
अगर मेरी किस्त बहुत कम हो तो क्या होगा? अगर आपकी किस्त मासिक ब्याज के बराबर या उससे कम है, तो बकाया कभी कम नहीं होगा। कैलकुलेटर इसे चिह्नित कर देता है ताकि आप अपनी किस्त बढ़ा सकें।
क्या यह मासिक चक्रवृद्धि (compounding) मानता है? हाँ — ब्याज हर महीने एक बार बचे हुए बकाया पर चक्रवृद्धि होता है, जो अधिकांश किस्त वाले लोन के लिए मानक तरीका है।