

À quoi sert le calculateur de durée de remboursement
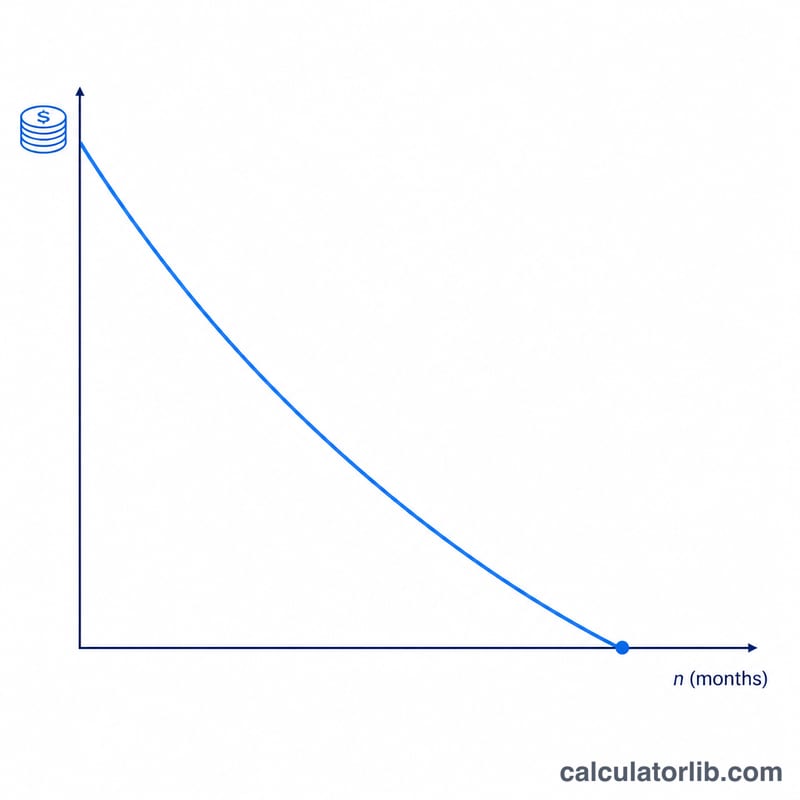
Cet outil vous indique en combien de mois (et d'années) vous viendrez à bout de votre prêt, en fonction du capital restant dû, du taux d'intérêt annuel et d'une mensualité fixe. Il convient à toute dette à taux fixe entièrement amortissable : prêt personnel, crédit auto, crédit immobilier ou solde de carte de crédit que vous comptez rembourser à un rythme régulier.
Comment l'utiliser
Saisissez le capital restant dû, le taux d'intérêt annuel du prêt (le TAEG, exprimé en pourcentage) et le montant que vous prévoyez de verser chaque mois. Le calculateur affiche le nombre de mois nécessaires pour atteindre un solde nul, ce même résultat décomposé en années et mois, le montant total que vous aurez versé ainsi que le coût total des intérêts. Si la mensualité est trop faible pour couvrir ne serait-ce qu'un mois d'intérêts, un message d'avertissement s'affiche : dans ce cas, le prêt ne serait jamais remboursé.
La formule expliquée
Le nombre de versements découle de l'équation d'amortissement :
$$n = \dfrac{-\ln\!\left(1 - \dfrac{r \cdot PV}{PMT}\right)}{\ln(1 + r)}$$
où PV représente le capital restant dû, PMT la mensualité et r le taux d'intérêt mensuel (taux annuel ÷ 100 ÷ 12). Si \(r \cdot PV \ge PMT\), le terme à l'intérieur du logarithme est nul ou négatif et le prêt ne pourra jamais être remboursé. Lorsque le taux est de 0 %, le résultat se simplifie en \(PV \div PMT\).
Exemple chiffré
Capital de 20 000 $, TAEG de 6 %, 400 $/mois. Taux mensuel \(r = 0{,}06 / 12 = 0{,}005\). $$n = \dfrac{-\ln\!\left(1 - \dfrac{0{,}005 \times 20000}{400}\right)}{\ln(1{,}005)} = \dfrac{-\ln(0{,}75)}{\ln(1{,}005)} \approx \dfrac{0{,}287682}{0{,}0049875} \approx 57{,}68$$ arrondi à 58 mois (4 ans et 10 mois). Montant total versé \(\approx 58 \times 400\,\$ = 23\,200\,\$\), soit environ 3 200 $ d'intérêts.
Interprétation de votre délai de remboursement et des intérêts totaux
Le nombre de mois que cette calculatrice retourne est la réponse à une seule question arithmétique précise : si vous payez exactement ce montant, chaque mois, en commençant le mois prochain, à ce taux constant, combien de paiements jusqu'à ce que le solde atteigne zéro ? Elle suppose un paiement fixe à chaque période, aucun paiement manqué ou partiel, aucun nouvel emprunt ou tirage sur le même solde, aucun frais ajouté au principal, et un taux d'intérêt qui ne change jamais. Changez l'une de ces conditions et la véritable date de remboursement change.
Lecture du nombre de mois
La solution brute de l'équation d'amortissement est presque jamais un nombre entier, donc le résultat est arrondi à la hausse au mois complet suivant. Avec un solde de 12 000 $ à 7,5 % d'intérêt annuel et un paiement mensuel de 350 $, le taux périodique est \(r = \dfrac{7,5}{1200} = 0,00625\), et :
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0,00625 \times 12{,}000}{350}\right)}{\ln(1,00625)} \right\rceil = \left\lceil \frac{-\ln(0,785714)}{0,0062306} \right\rceil = \left\lceil \frac{0,241162}{0,0062306} \right\rceil = \lceil 38,71 \rceil$$
Ainsi, le prêt est remboursé en 39 paiements — 3 ans et 3 mois. Ce 39e paiement est un paiement partiel : seulement environ 71 % d'un paiement complet de 350 $ est réellement dû.
Total payé et intérêts totaux
Parce que le dernier paiement est partiel, le calcul rapide \(N \times PMT = 39 \times \$350 = \$13{,}650\) surévalue légèrement ce que vous versez. Le véritable total est plus proche de \(38,71 \times \$350 \approx \$13{,}547\). L'intérêt total est alors simplement le total payé moins le solde initial :
$$\text{Intérêt total} = \text{Total payé} - \text{Solde initial} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
L'utilisation du total arrondi donne au lieu environ 1 650 $ — environ 100 $ de trop sur ce prêt. Considérez ce chiffre comme une limite supérieure ; le montant exact dépend de la façon dont votre prêteur traite le dernier paiement court.
Pourquoi les paiements anticipés semblent inefficaces
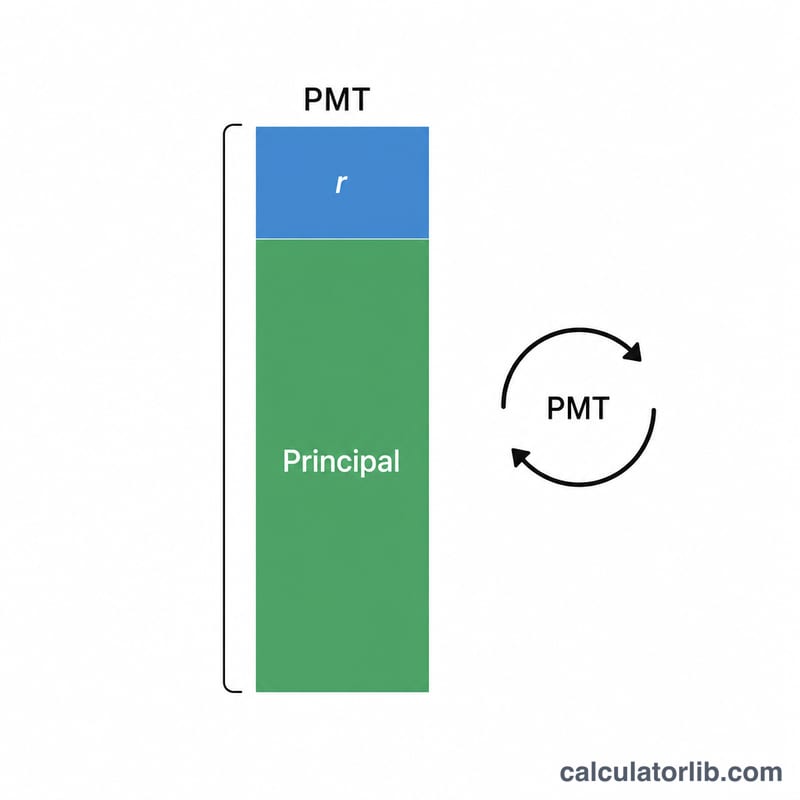
Selon l'amortissement mensuel standard, chaque paiement est divisé intérêts d'abord : les intérêts sont calculés sur le solde actuel, et ce qui reste réduit le principal. Au début, le solde est important, donc la part des intérêts est importante et le solde diminue lentement. La division pour les trois premiers paiements de l'exemple ci-dessus :
| Paiement | Solde d'ouverture | Intérêt (solde × 0,00625) | Au principal | Solde de clôture |
|---|---|---|---|---|
| 1 | 12 000,00 $ | 75,00 $ | 275,00 $ | 11 725,00 $ |
| 2 | 11 725,00 $ | 73,28 $ | 276,72 $ | 11 448,28 $ |
| 3 | 11 448,28 $ | 71,55 $ | 278,45 $ | 11 169,83 $ |
Le ratio intérêt-principal est concentré au début : il diminue chaque mois, et aux paiements finaux, essentiellement l'ensemble du montant est du principal. C'est aussi pourquoi les paiements supplémentaires effectués tôt économisent beaucoup plus d'intérêts que les mêmes dollars supplémentaires versés tard.
Quand le délai de remboursement n'arrive jamais
Si votre paiement couvre uniquement les intérêts accumulés chaque mois, le solde ne diminue jamais. La condition d'équilibre est :
$$PMT \le r \times PV$$
Dans l'exemple, \(r \times PV = 0,00625 \times \$12{,}000 = \$75\). Un paiement d'exactement 75 $ maintient le solde à 12 000 $ pour toujours ; tout montant inférieur à 75 $ signifie que le solde augmente — amortissement négatif. Mathématiquement, l'argument du logarithme devient zéro ou négatif et aucun \(N\) fini n'existe, c'est pourquoi la calculatrice ne peut pas retourner un délai de remboursement pour ces entrées plutôt que de retourner une très grande valeur.
Mise en garde sur la convention de taux
Cette calculatrice traite le taux que vous entrez comme un taux annuel nominal composé mensuellement (taux annuel ÷ 12), ce qui est la convention standard pour les prêts à versements mensuels à capital fermé tels que les prêts automobiles, les prêts personnels et les hypothèques conventionnelles aux États-Unis et dans de nombreux autres marchés. Les prêteurs qui accumulent les intérêts quotidiennement sur le solde impayé, ou qui utilisent une base de comptage de jours 365/360 (courante dans certains prêts commerciaux et d'origine bancaire), produiront des totaux d'intérêts légèrement différents, et une date de paiement qui tombe plus tôt ou plus tard dans le mois peut augmenter les intérêts accumulés davantage. Les cartes de crédit et autres comptes renouvelables utilisent généralement une accumulation quotidienne et un paiement minimum qui diminue à mesure que le solde diminue, donc ce modèle de paiement fixe ne s'applique à eux que si vous vous engagez à un paiement constant. Si votre prêteur cite un TAP qui comprend les frais de montage, le TAP est plus élevé que le taux qui s'accumule réellement sur votre solde — entrez le taux d'intérêt contractuel, pas le TAP inclusif des frais, pour un calendrier de remboursement.
Ce que ce résultat est et n'est pas
Ceci est une projection arithmétique, pas un conseil financier. Elle vous indique ce qu'une formule d'amortissement à paiement fixe implique pour un ensemble spécifique de chiffres que vous avez fournis ; elle ne tient pas compte des réinitialisations de taux, des pénalités de remboursement anticipé, du report, des frais de retard, de l'assurance ou du dépôt en fiducie des impôts fonciers intégrés à votre facture, ni du fait que rembourser cette dette est la meilleure utilisation de votre argent. Le résultat est uniquement des informations générales et non des conseils professionnels — pour les décisions concernant le refinancement, la consolidation, l'ordre de remboursement anticipé entre plusieurs dettes ou les options en cas de difficultés, confirmez les chiffres exacts auprès de votre gestionnaire de prêt et envisagez de consulter un professionnel financier qualifié.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi le résultat est-il arrondi à l'unité supérieure ? La dernière échéance est généralement inférieure à une mensualité complète : le prêt se termine donc au cours du dernier mois entamé, que l'on arrondit à l'unité supérieure.
Et si ma mensualité est trop faible ? Si votre mensualité est inférieure ou égale aux intérêts mensuels, le capital ne diminue jamais. Le calculateur le signale afin que vous puissiez augmenter votre versement.
L'outil suppose-t-il une capitalisation mensuelle ? Oui : les intérêts sont capitalisés une fois par mois sur le capital restant, la convention standard pour la plupart des prêts à mensualités.
















