Qu'est-ce que le calculateur de durée de remboursement « boule de neige » ?
Cet outil estime le nombre de mois nécessaires pour solder une dette (carte de crédit, prêt à la consommation, etc.) à partir de son solde actuel, de son taux d'intérêt annuel (le TAEG) et d'une mensualité fixe. Il s'appuie sur la formule d'amortissement classique, qui tient compte des intérêts qui s'accumulent chaque mois sur le capital restant dû. À noter : le terme anglais « APR » correspond ici au TAEG utilisé en France, même si le calcul détaillé des taux peut varier d'un pays à l'autre.
Comment l'utiliser
Saisissez votre solde restant dû, le taux d'intérêt annuel (TAEG) et le montant fixe que vous comptez verser chaque mois. Le calculateur affiche alors le nombre de mois jusqu'au remboursement complet, l'équivalent en années, le montant total que vous aurez déboursé et le total des intérêts. Si votre mensualité est trop faible pour couvrir les intérêts du mois, l'outil vous avertit que la dette ne pourra jamais être remboursée.
La formule expliquée
Le nombre de versements découle de l'équation d'amortissement d'un prêt :
$$N = \frac{-\ln\!\left(1 - \dfrac{B \cdot r}{P}\right)}{\ln(1 + r)}$$
où \(r = \dfrac{\text{TAEG}}{100 \times 12}\) représente le taux d'intérêt mensuel.
Le terme situé à l'intérieur du logarithme doit être positif, ce qui suppose que votre mensualité dépasse les intérêts du premier mois (\(\text{solde} \times r\)). Dans le cas contraire, le capital ne diminue jamais.
Exemple chiffré
Supposons que vous deviez 5 000 $ à un TAEG de 18 % et que vous remboursiez 200 $ par mois. Le taux mensuel est \(r = 0{,}18 / 12 = 0{,}015\). On obtient alors :
$$N = \frac{-\ln\!\left(1 - \dfrac{5000 \times 0{,}015}{200}\right)}{\ln(1{,}015)} = \frac{-\ln(1 - 0{,}375)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{0{,}0148886} \approx \frac{0{,}47000}{0{,}0148886} \approx 31{,}57.$$
En arrondissant à l'unité supérieure, il faut donc 32 mois pour solder la dette.
Interpréter votre résultat de remboursement
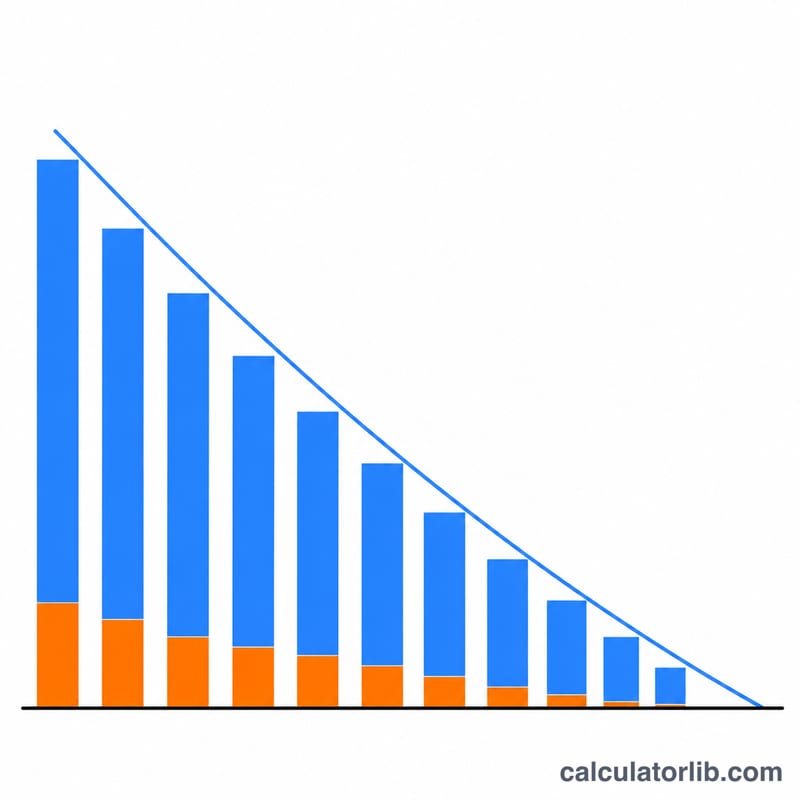
Chaque mois, les intérêts sont d'abord prélevés : solde × taux mensuel. Le reste du paiement réduit le capital. Au début du remboursement, une grande partie du paiement peut servir à couvrir les intérêts ; à mesure que le solde diminue, les intérêts baissent et une part croissante va au capital. Une durée de remboursement plus longue signifie davantage de mois d'intérêts courus, si bien que le total des intérêts augmente plus vite que la durée elle-même.
Le paiement doit dépasser les intérêts mensuels. La formule ne fonctionne que lorsque \(P > B \cdot r\). Si le paiement est égal ou inférieur à solde × taux mensuel, l'argument du logarithme \(1 - Br/P\) est nul ou négatif, le solde ne diminue jamais et il n'y a donc pas de date de fin de remboursement. Pour 5 000 $ à un APR de 18 %, le seuil est de 75 $ par mois.
Total des intérêts est égal au montant total payé moins le solde initial : \(\text{Intérêts} = \text{Total payé} - B\). En utilisant la ligne à 300 $ : environ 5 797,20 $ − 5 000 $ = 797,20 $.
Le dernier paiement est généralement plus petit. La formule donne un nombre fractionnaire de mois (par exemple 19,32). L'arrondi à 20 signifie que les 19 premiers paiements sont le montant fixe complet, et que le 20e ne couvre que ce qui reste (environ 97 $ dans ce cas). Un calculateur qui multiplie mois × paiement surestimera donc légèrement le total payé.
Ce résultat suppose un APR fixe, une capitalisation mensuelle, des paiements mensuels égaux, et aucun nouveau frais, aucune nouvelle charge ni aucun paiement manqué. Les comptes réels peuvent différer. Ces informations sont uniquement à titre général.
Termes clés : APR, capital, amortissement
- Solde / capital
- Le montant d'argent encore dû, sans compter les intérêts futurs. La part de capital de chaque paiement réduit ce montant.
- APR (taux annuel en pourcentage)
- Le coût annuel d'un emprunt exprimé en pourcentage. Pour ce calculateur, l'APR est divisé par 12 pour obtenir le taux mensuel.
- Taux périodique mensuel
- Le taux appliqué chaque mois : \(r = \text{APR}/1200\) lorsque l'APR est saisi en pourcentage. Avec un APR de 18 %, \(r = 0.015\) (1,5 % par mois).
- Amortissement
- Le processus de remboursement d'une dette par des paiements programmés, où chaque paiement couvre les intérêts du mois et réduit le capital jusqu'à ce que le solde atteigne zéro.
- Mensualité fixe
- Un montant constant payé chaque mois. Comme les intérêts diminuent à mesure que le solde baisse, la part de capital d'un paiement fixe augmente avec le temps.
- Total des intérêts
- La somme de tous les intérêts facturés pendant toute la durée de la dette, égale au total payé moins le solde initial.
- Méthode boule de neige (debt snowball)
- Une stratégie de remboursement qui paie le minimum sur toutes les dettes et affecte l'argent supplémentaire au plus petit solde en premier. Une fois celui-ci soldé, son paiement est reporté sur la dette suivante la plus petite.
- Méthode avalanche (debt avalanche)
- Une stratégie de remboursement qui affecte l'argent supplémentaire à la dette au taux d'intérêt le plus élevé en premier. Elle minimise généralement le total des intérêts par rapport aux autres ordres de remboursement.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi le calculateur arrondit-il à l'unité supérieure ? En pratique, on ne peut pas effectuer un dernier versement partiel : le nombre de mois est donc arrondi au versement entier suivant.
Que se passe-t-il si ma mensualité ne suffit jamais à rembourser la dette ? Si votre mensualité est inférieure ou égale aux intérêts qui s'accumulent chaque mois, le solde augmente et la dette n'est jamais remboursée : l'outil le signale clairement.
S'agit-il de la méthode « boule de neige » ou « avalanche » ? Cet outil calcule la durée de remboursement d'une seule dette. Les méthodes boule de neige et avalanche servent à hiérarchiser plusieurs dettes ; ici, chaque solde est traité individuellement.