ما هي حاسبة مدة سداد الديون بطريقة كرة الثلج؟
تساعدك هذه الحاسبة على تقدير عدد الأشهر التي تحتاجها لسداد دَين واحد (مثل بطاقة ائتمان أو قرض) اعتمادًا على رصيده الحالي، ومعدل الفائدة السنوي (APR)، والدفعة الشهرية الثابتة التي تلتزم بها. وتعتمد على معادلة الإطفاء (الاستهلاك) القياسية لتأخذ في الحسبان الفائدة التي تتراكم على الرصيد المتبقّي شهرًا بعد شهر.
كيفية الاستخدام
أدخل الرصيد المستحق حاليًا، ومعدل الفائدة السنوي (APR)، والمبلغ الثابت الذي تنوي سداده كل شهر. تعرض لك الحاسبة عدد الأشهر اللازمة للسداد الكامل، وما يعادله بالسنوات، وإجمالي المبلغ الذي ستدفعه، ومجموع الفوائد. أمّا إذا كانت دفعتك الشهرية أقل من أن تغطّي الفائدة الشهرية، فستنبّهك الحاسبة إلى أنّ هذا الدَّين لن يُسدَّد أبدًا بهذا المعدّل.
شرح المعادلة
يُحسب عدد الدفعات انطلاقًا من معادلة إطفاء القرض:
$$N = \frac{-\ln\!\left(1 - \dfrac{B \cdot r}{P}\right)}{\ln(1 + r)}$$حيث إنّ \(r = \dfrac{\text{APR}}{100} / 12\) هو معدل الفائدة الشهري.
يجب أن يكون الحدّ داخل اللوغاريتم موجبًا، وهذا يستلزم أن تتجاوز دفعتك الشهرية قيمة فائدة الشهر الأول (\(B \cdot r\))، وإلّا فإنّ الرصيد لن يتناقص إطلاقًا.
مثال محلول
لنفترض أنّ عليك دَينًا قدره 5,000 دولار بمعدل فائدة سنوي 18% وتسدّد 200 دولار شهريًا. يكون المعدل الشهري \(r = 0.18 / 12 = 0.015\). ومن ثَمّ:
$$N = \frac{-\ln\!\left(1 - \dfrac{5000 \times 0.015}{200}\right)}{\ln(1.015)} = \frac{-\ln(1 - 0.375)}{\ln(1.015)} = \frac{-\ln(0.625)}{0.0148886} \approx \frac{0.47000}{0.0148886} \approx 31.57$$وبالتقريب إلى الأعلى، تحتاج إلى 32 شهرًا لتسديد الدَّين بالكامل.
تفسير نتيجة السداد الخاصة بك
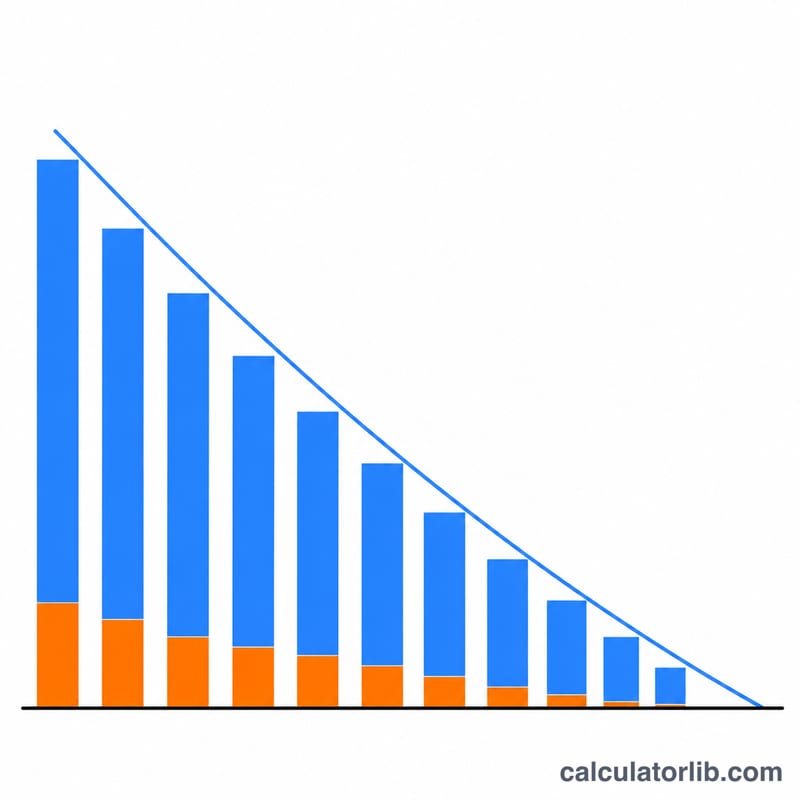
كل شهر، يُحتسب الفائدة أولاً: الرصيد × المعدل الشهري. ويُخصم الجزء المتبقي من الدفعة من أصل الدين. في بداية السداد قد تذهب معظم الدفعة إلى الفائدة؛ ومع انخفاض الرصيد تتقلص الفائدة ويزداد نصيب الأصل. ويؤدي وقت السداد الأطول إلى مزيد من أشهر تراكم الفائدة، لذلك ترتفع إجمالي الفائدة أسرع من الزمن نفسه.
يجب أن تتجاوز الدفعة الفائدة الشهرية. لا تعمل الصيغة إلا عندما \(P > B \cdot r\). وإذا كانت الدفعة تساوي الرصيد × المعدل الشهري أو أقل منه، فإن وسيط اللوغاريتم \(1 - Br/P\) يساوي صفراً أو يكون سالباً، ولا ينخفض الرصيد أبداً، فلا يوجد تاريخ للسداد. بالنسبة إلى 5,000 دولار بمعدل 18% سنوياً، فإن الحد الأدنى هو 75 دولاراً شهرياً.
إجمالي الفائدة يساوي إجمالي المبلغ المدفوع ناقص الرصيد الأصلي: \(\text{Interest} = \text{Total paid} - B\). باستخدام صف الدفعة 300 دولار: نحو 5,797.20 دولار − 5,000 دولار = 797.20 دولار.
الدفعة الأخيرة عادةً أصغر. تعطي الصيغة عدداً كسرياً من الأشهر (مثلاً 19.32). والتقريب إلى 20 يعني أن الدفعات الـ19 الأولى تكون بالمبلغ الثابت الكامل، وأن الدفعة الـ20 تسدد فقط ما تبقى منها (نحو 97 دولاراً في تلك الحالة). لذا فإن الآلة الحاسبة التي تضرب عدد الأشهر في الدفعة ستبالغ قليلاً في إجمالي المبلغ المدفوع.
تفترض هذه النتيجة معدل فائدة سنوياً ثابتاً، وتراكماً شهرياً، ودفعات شهرية متساوية، وعدم وجود رسوم أو مصاريف جديدة أو دفعات متأخرة أو فائتة. قد تختلف الحسابات الفعلية عن ذلك. هذه المعلومات عامة فقط.
المصطلحات الأساسية: معدل الفائدة السنوي، الأصل، الإطفاء
- الرصيد / الأصل
- المبلغ المتبقي المستحق للسداد، دون احتساب الفائدة المستقبلية. يقلل الجزء الأصلي من كل دفعة هذا المبلغ.
- معدل الفائدة السنوي (APR)
- التكلفة السنوية للاقتراض معبراً عنها كنسبة مئوية. في هذه الحاسبة يُقسم معدل الفائدة السنوي على 12 للحصول على المعدل الشهري.
- المعدل الدوري الشهري
- المعدل المطبق كل شهر: \(r = \text{APR}/1200\) عندما يُدخل معدل الفائدة السنوي كنسبة مئوية. عند معدل 18% سنوياً، يكون \(r = 0.015\) (1.5% شهرياً).
- الإطفاء
- عملية سداد الدين عبر دفعات مجدولة، حيث تغطي كل دفعة فائدة ذلك الشهر وتخفض الأصل حتى يصل الرصيد إلى الصفر.
- الدفعة الشهرية الثابتة
- مبلغ ثابت يُدفع كل شهر. ولأن الفائدة تنخفض مع انخفاض الرصيد، يزداد نصيب الأصل من الدفعة الثابتة مع مرور الوقت.
- إجمالي الفائدة
- مجموع كل الفوائد المحتسبة طوال عمر الدين، ويساوي إجمالي المدفوع ناقص الرصيد الأصلي.
- طريقة كرة الثلج للديون
- استراتيجية سداد تدفع الحد الأدنى على جميع الديون وتوجه المبالغ الإضافية إلى أصغر رصيد أولاً. وعند سداده، تُضاف دفعته إلى الدين الأصغر التالي.
- طريقة الانهيار الثلجي للديون (Avalanche)
- استراتيجية سداد توجه المبالغ الإضافية إلى الدين ذي أعلى معدل فائدة أولاً. وعادةً ما تقلل هذه الطريقة إجمالي الفائدة مقارنة بالترتيبات الأخرى.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تقرّب الحاسبة إلى الأعلى؟ لأنّك لا تستطيع عمليًا أن تسدّد دفعة أخيرة جزئية، لذا تُقرَّب الأشهر إلى الدفعة الكاملة التالية.
ماذا لو كانت دفعتي لا تسدّد الدَّين أبدًا؟ إذا كانت دفعتك الشهرية أقل من الفائدة المتراكمة كل شهر أو مساوية لها، فإنّ الرصيد يتزايد ولا يُسدَّد الدَّين مطلقًا، وتنبّهك الأداة إلى ذلك.
هل هذه طريقة كرة الثلج أم طريقة الانهيار الجليدي؟ تحسب هذه الأداة مدة سداد دَين واحد. أمّا طريقتا كرة الثلج (Snowball) والانهيار الجليدي (Avalanche) فتُرتّبان عدة ديون معًا، بينما تتعامل هذه الحاسبة مع كل رصيد على حدة.