ما هي حاسبة مدة مضاعفة المال؟
تخبرك هذه الحاسبة تقريبًا بالمدة التي يحتاجها استثمار أو وديعة كي تتضاعف قيمتها عند معدل فائدة مركّبة سنوية ثابت. وهي تعتمد على قاعدة 72 الشهيرة للحصول على تقدير سريع، وعلى الصيغة اللوغاريتمية الدقيقة للحصول على نتيجة مضبوطة. تصلح الحاسبة لأي عملة وأي بلد لأنها تستند إلى حسابات الفائدة المركّبة البحتة.
كيفية الاستخدام
أدخل معدل الفائدة السنوي المتوقع كنسبة مئوية (على سبيل المثال، أدخل 6 مقابل 6%). تعرض لك الحاسبة رقمين: التقدير وفق قاعدة 72، ومدة المضاعفة الدقيقة رياضيًا. قارن بينهما لتعرف مدى قرب الطريقة المختصرة من النتيجة الفعلية عند معدلك.
شرح المعادلة
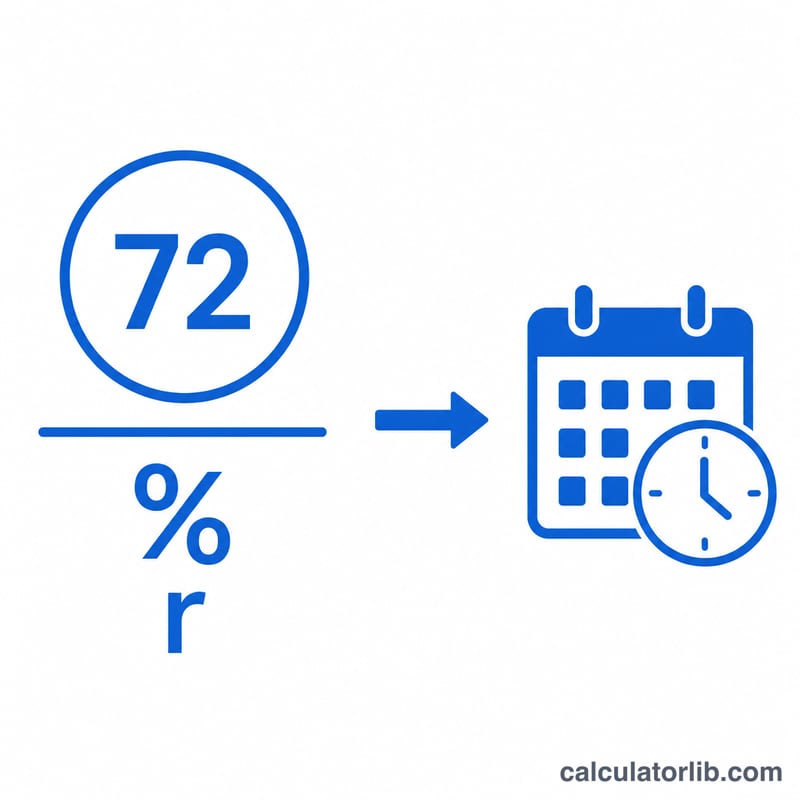
تنص قاعدة 72 على أن: عدد سنوات المضاعفة ≈ 72 ÷ النسبة المئوية للمعدل. وتُكتب كالتالي:
$$t_{72} = \frac{72}{\text{Rate (\%)}}$$فعند معدل 8%، يتضاعف المال خلال نحو \(72/8 = 9\) سنوات. أما الصيغة الدقيقة فتأتي من حلّ المعادلة \(2 = (1 + r)^{t}\) لإيجاد \(t\)، فينتج:
$$t_{exact} = \frac{\ln 2}{\ln\left(1 + \dfrac{\text{Rate (\%)}}{100}\right)}$$حيث \(r\) هو المعدل مكتوبًا بالصيغة العشرية (6% = 0.06). وتكون قاعدة 72 أكثر دقة عند المعدلات المحصورة تقريبًا بين 6% و10%.
مثال محلول
افترض أنك تحقق عائدًا بنسبة 6% سنويًا. وفق قاعدة 72:
$$\frac{72}{6} = 12 \text{ سنة}$$وبالحساب الدقيق:
$$\frac{\ln 2}{\ln(1.06)} = \frac{0.6931}{0.0583} \approx 11.9 \text{ سنة}$$التقدير لا يبعد سوى نحو عُشر سنة — وهو قريب بما يكفي للحساب الذهني السريع.
قاعدة 72 مقابل زمن التضاعف الدقيق عند المعدلات الشائعة
تُقدّر قاعدة 72 زمن التضاعف بالعبارة \(72 \div r\)، حيث \(r\) هي المعدل السنوي بالنسبة المئوية. الزمن الدقيق للتركيب السنوي هو \(t = \ln 2 \div \ln(1+r)\)، مع كون \(r\) عددًا عشريًا. يقارن الجدول بين الاثنين. عمود الفرق هو تقدير قاعدة 72 مطروحًا منه القيمة الدقيقة.
| المعدل السنوي | قاعدة 72 (سنوات) | الدقيق (سنوات) | الفرق (سنوات) |
|---|---|---|---|
| 1% | 72.00 | 69.66 | +2.34 |
| 2% | 36.00 | 35.00 | +1.00 |
| 3% | 24.00 | 23.45 | +0.55 |
| 4% | 18.00 | 17.67 | +0.33 |
| 6% | 12.00 | 11.90 | +0.10 |
| 8% | 9.00 | 9.01 | −0.01 |
| 10% | 7.20 | 7.27 | −0.07 |
| 12% | 6.00 | 6.12 | −0.12 |
| 18% | 4.00 | 4.19 | −0.19 |
| 24% | 3.00 | 3.22 | −0.22 |
القاعدة هي الأدق قرب 8%. عند المعدلات المنخفضة تبالغ في تقدير الزمن، وعند المعدلات المرتفعة تقلل منه. يفترض الحسابان فترة تركيب واحدة في السنة ومعدلًا ثابتًا، دون رسوم أو ضرائب أو تضخم.
كيفية حساب زمن التضاعف يدويًا
- حوّل النسبة المئوية إلى عدد عشري. اقسم المعدل على 100. على سبيل المثال، تصبح 5% هي \(r = 0.05\).
- احصل على تقدير سريع باستخدام قاعدة 72. اقسم 72 على المعدل بالنسبة المئوية: \(72 \div 5 = 14.4\) سنة.
- أوجد اللوغاريتمات. \(\ln 2 \approx 0.6931\) و\(\ln(1.05) \approx 0.04879\).
- اقسم. $$t = \frac{\ln 2}{\ln(1+r)} = \frac{0.6931}{0.04879} \approx 14.21 \text{ سنة}$$ التقدير البالغ 14.4 سنة قريب من القيمة الدقيقة 14.21.
- عدّل التقدير اختياريًا لتحسين الدقة:
- للمعدلات المنخفضة (نحو 2% أو أقل) أو التركيب اليومي، استخدم 70 أو 69.3 بدلًا من 72. في التركيب المستمر تكون الصيغة الدقيقة \(t = 69.3 \div r\). عند 5% يعطي ذلك \(69.3 \div 5 = 13.86\) سنة.
- للمعدلات التي تتجاوز 8%، استخدم \(\dfrac{72 + (r-8)/3}{r}\)، حيث \(r\) بالنسبة المئوية. عند 24%، \(\dfrac{72 + 16/3}{24} \approx 3.22\) سنة، وهي مطابقة للقيمة الدقيقة.
زمن التثليث: ينطبق النهج نفسه على أي مضاعف للنمو. استبدل \(\ln 2\) بـ \(\ln 3 \approx 1.0986\). عند 5%، يستغرق التثليث \(1.0986 \div 0.04879 \approx 22.52\) سنة. المكافئ السريع هو "قاعدة 114" (\(114 \div r\)).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا الرقم 72 وليس 70؟ اختير الرقم 72 لأنه يقبل القسمة بالتساوي على كثير من المعدلات الشائعة (2 و3 و4 و6 و8 و9 و12)، ما يسهّل الحساب الذهني. أما الثابت "الحقيقي" فهو أقرب إلى 69.3 في حالة التركيب المستمر.
هل تأخذ الحاسبة الضرائب أو التضخم في الحسبان؟ لا. فهي تفترض معدلًا اسميًا ثابتًا مع تركيب سنوي. ولحساب النمو الحقيقي (المعدّل وفق التضخم)، استخدم معدلك مطروحًا منه نسبة التضخم.
ما المعدل الذي يجب أن أستخدمه؟ استخدم العائد السنوي الفعلي الذي تتوقعه بالفعل من حساب التوفير أو السند أو الاستثمار الخاص بك.