Para İkiye Katlama Süresi Hesaplayıcı Nedir?
Bu hesaplayıcı, sabit bir yıllık bileşik faiz oranında bir yatırımın veya mevduatın değerinin yaklaşık olarak kaç yılda ikiye katlanacağını gösterir. Hızlı bir tahmin için meşhur 72 Kuralı'nı, kesin sonuç için ise logaritmik formülü kullanır. Tamamen bileşik faiz matematiğine dayandığı için her para birimi ve her ülke için geçerlidir.
Nasıl Kullanılır?
Beklediğiniz yıllık faiz oranını yüzde olarak girin (örneğin %6 için 6 yazın). Hesaplayıcı iki değer döndürür: 72 Kuralı tahmini ve matematiksel olarak kesin ikiye katlanma süresi. İkisini karşılaştırarak bu kestirme yöntemin sizin oranınızda ne kadar isabetli olduğunu görebilirsiniz.
Formül Açıklaması
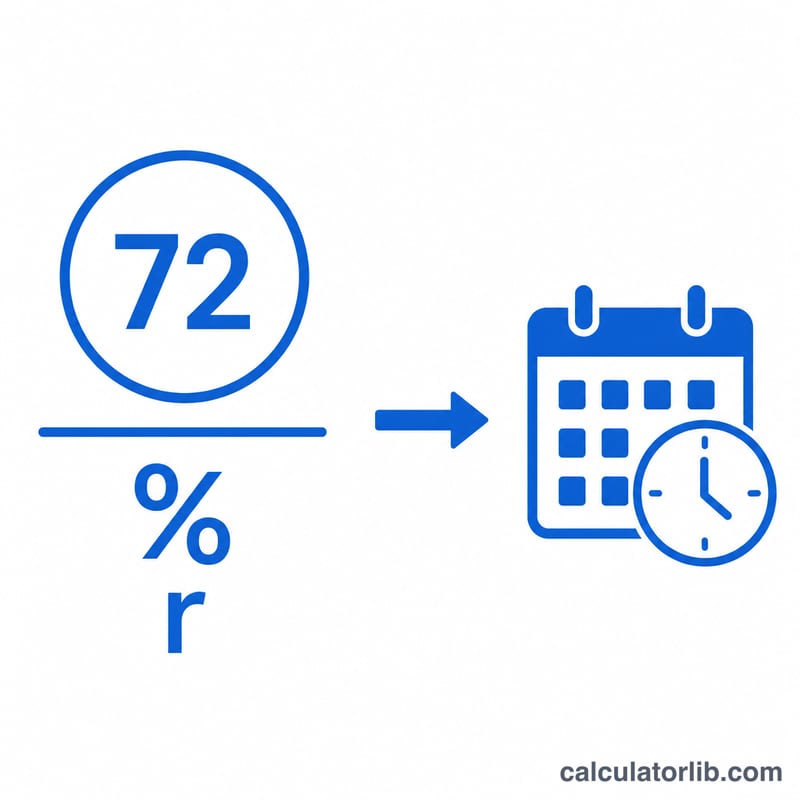
72 Kuralı şöyle der: ikiye katlanma süresi (yıl) ≈ 72 ÷ oran%. Yani %8'de para yaklaşık \(72/8 = 9\) yılda ikiye katlanır:
$$t_{72} = \frac{72}{\text{Oran (\%)}}$$Kesin hesap ise \(2 = (1 + r)^{t}\) eşitliğini \(t\) için çözmekten gelir ve aşağıdaki formülü verir; burada \(r\) oranın ondalık karşılığıdır (%6 = 0,06).
$$t_{exact} = \frac{\ln 2}{\ln\left(1 + \dfrac{\text{Oran (\%)}}{100}\right)}$$72 Kuralı, kabaca %6 ile %10 arasındaki oranlarda en isabetli sonucu verir.
Örnek Hesaplama
Diyelim ki yılda %6 getiri elde ediyorsunuz. 72 Kuralı:
$$t_{72} = \frac{72}{6} = 12 \text{ yıl}$$Kesin sonuç:
$$t_{exact} = \frac{\ln 2}{\ln(1{,}06)} = \frac{0{,}6931}{0{,}0583} \approx 11{,}9 \text{ yıl}$$Tahmin, gerçek değere yaklaşık onda bir yıl yaklaşıyor — pratik zihinden hesaplar için fazlasıyla yeterli.
Rule of 72 ile Kesin İki Katına Çıkma Süresinin Yaygın Oranlarda Karşılaştırması
Rule of 72 kuralı, iki katına çıkma süresini \(72 \div r\) ile tahmin eder; burada \(r\), yüzde olarak verilen yıllık orandır. Yıllık bileşik faiz için kesin süre \(t = \ln 2 \div \ln(1+r)\) formülüyle hesaplanır; burada \(r\) ondalık sayı olarak alınır. Tablo bu iki yöntemi karşılaştırmaktadır. Fark sütunu, Rule of 72 tahmininin kesin değerden çıkarılmasıyla elde edilir.
| Yıllık oran | Rule of 72 (yıl) | Kesin (yıl) | Fark (yıl) |
|---|---|---|---|
| 1% | 72.00 | 69.66 | +2.34 |
| 2% | 36.00 | 35.00 | +1.00 |
| 3% | 24.00 | 23.45 | +0.55 |
| 4% | 18.00 | 17.67 | +0.33 |
| 6% | 12.00 | 11.90 | +0.10 |
| 8% | 9.00 | 9.01 | −0.01 |
| 10% | 7.20 | 7.27 | −0.07 |
| 12% | 6.00 | 6.12 | −0.12 |
| 18% | 4.00 | 4.19 | −0.19 |
| 24% | 3.00 | 3.22 | −0.22 |
Kural, %8 civarında en doğru sonucu verir. Düşük oranlarda süreyi olduğundan fazla, yüksek oranlarda ise olduğundan az tahmin eder. Her iki hesaplama da yılda bir bileşik dönemi ve sabit bir oran varsayar; ücret, vergi veya enflasyon dikkate alınmaz.
İki Katına Çıkma Süresi Nasıl El ile Hesaplanır
- Yüzdeyi ondalık sayıya çevirin. Oranı 100'e bölün. Örneğin %5, \(r = 0.05\) olur.
- Rule of 72 ile hızlı bir tahmin yapın. 72'yi yüzde oranına bölün: \(72 \div 5 = 14.4\) yıl.
- Logaritmaları bulun. \(\ln 2 \approx 0.6931\) ve \(\ln(1.05) \approx 0.04879\).
- Bölme işlemini yapın. $$t = \frac{\ln 2}{\ln(1+r)} = \frac{0.6931}{0.04879} \approx 14.21 \text{ yıl}$$ 14.4 yıllık tahmin, kesin 14.21 yıla yakındır.
- İsteğe bağlı olarak tahmini iyileştirin:
- Düşük oranlarda (yaklaşık %2 veya daha az) ya da günlük bileşiklemede, 72 yerine 70 veya 69.3 kullanın. Sürekli bileşiklemede kesin formül \(t = 69.3 \div r\) olur. %5'te bu, \(69.3 \div 5 = 13.86\) yıl verir.
- %8'in üzerindeki oranlarda \(\dfrac{72 + (r-8)/3}{r}\) kullanın; burada \(r\) yüzde cinsindendir. %24'te \(\dfrac{72 + 16/3}{24} \approx 3.22\) yıl olur ve bu kesin değerle örtüşür.
Üçe katlanma süresi: aynı yaklaşım herhangi bir büyüme katı için de işe yarar. \(\ln 2\) yerine \(\ln 3 \approx 1.0986\) yazın. %5'te üçe katlanma \(1.0986 \div 0.04879 \approx 22.52\) yıl sürer. Hızlı eşdeğeri "Rule of 114" (\(114 \div r\)) kuralıdır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden 72, neden 70 değil? 72, birçok yaygın orana (2, 3, 4, 6, 8, 9, 12) tam bölündüğü için seçilmiştir; bu da zihinden hesabı kolaylaştırır. Sürekli bileşik faizde "gerçek" sabit ise 69,3'e daha yakındır.
Vergi veya enflasyonu hesaba katıyor mu? Hayır. Yıllık bileşik faizle sabit bir nominal oran varsayar. Enflasyona göre düzeltilmiş (reel) büyüme için faiz oranınızdan enflasyonu çıkarın.
Hangi oranı kullanmalıyım? Tasarruf hesabınızdan, tahvilinizden veya yatırımınızdan gerçekte beklediğiniz efektif yıllık getiriyi kullanın.