「お金が2倍になる期間」計算機とは?
この計算機は、一定の年利(複利)で運用したとき、投資や預金がおよそ何年で2倍になるかを教えてくれるツールです。手早く目安を知りたいときは有名な「72の法則」を、より正確な答えがほしいときは対数を使った厳密な公式を使います。計算は純粋な複利の数式に基づいているため、円でもドルでも、どの国の通貨・制度でもそのまま使えます。
使い方
想定する年利をパーセントで入力します(例:6%なら「6」と入力)。計算結果として、「72の法則」による概算値と、数学的に正確な2倍化年数の2つが表示されます。両者を見比べれば、あなたの利率でこの簡便法がどれくらい当てになるかが一目で分かります。
計算式の解説
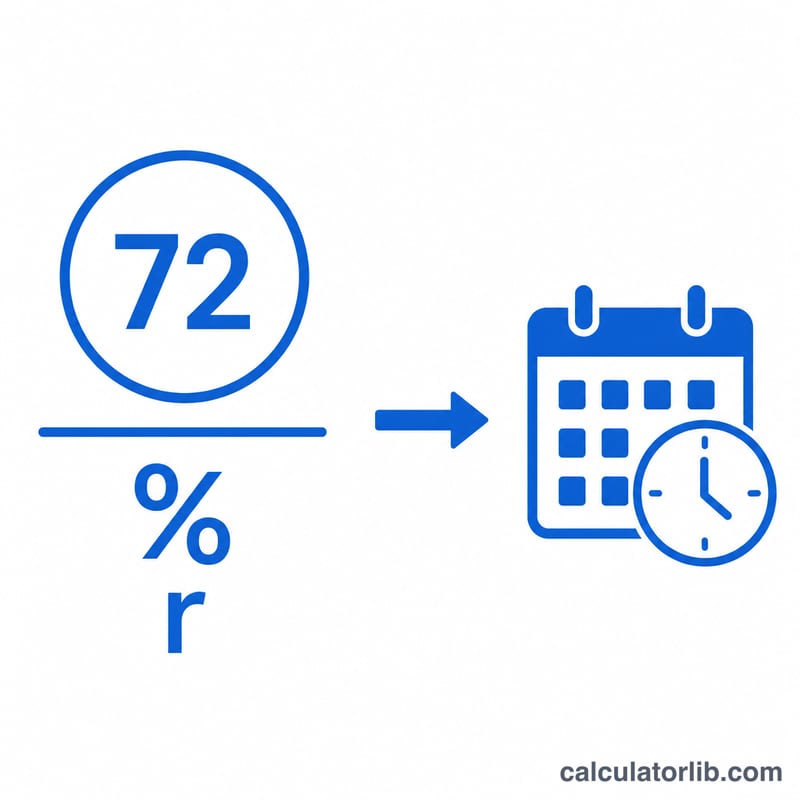
72の法則はこう表します。
$$t_{72} = \frac{72}{\text{利率 (\%)}}$$
たとえば年利8%なら、\(72 \div 8 = 約9\) 年で2倍になります。一方、正確な式は \(2 = (1 + r)^t\) を \(t\) について解いたもので、$$t = \frac{\ln(2)}{\ln(1 + r)}$$ となります。ここで \(r\) は利率を小数で表した値です(6% = 0.06)。72の法則は、利率がおおむね6%〜10%のときに最も精度が高くなります。
計算例
年利6%で運用するとしましょう。72の法則では \(72 \div 6 = 12\) 年。正確な計算では $$\frac{\ln(2)}{\ln(1.06)} = \frac{0.6931}{0.0583} \approx 11.9 \text{ 年}$$ その差はわずか0.1年ほどで、暗算でざっくり把握するには十分な近さです。
ルール・オブ・72と、一般的な利率での正確な倍増期間の比較
ルール・オブ・72は、倍増期間を\(72 \div r\)で推定します。ここで\(r\)は年率(パーセント)です。年1回複利の場合の正確な期間は\(t = \ln 2 \div \ln(1+r)\)で、\(r\)は小数で表します。表では両者を比較しています。差の列は、ルール・オブ・72による推定値から正確な値を引いたものです。
| 年率 | ルール・オブ・72(年) | 正確な値(年) | 差(年) |
|---|---|---|---|
| 1% | 72.00 | 69.66 | +2.34 |
| 2% | 36.00 | 35.00 | +1.00 |
| 3% | 24.00 | 23.45 | +0.55 |
| 4% | 18.00 | 17.67 | +0.33 |
| 6% | 12.00 | 11.90 | +0.10 |
| 8% | 9.00 | 9.01 | −0.01 |
| 10% | 7.20 | 7.27 | −0.07 |
| 12% | 6.00 | 6.12 | −0.12 |
| 18% | 4.00 | 4.19 | −0.19 |
| 24% | 3.00 | 3.22 | −0.22 |
このルールは8%付近で最も正確です。低い利率では期間を過大に、高い利率では過小に見積もります。どちらの計算も、年1回の複利計算と一定の利率を前提としており、手数料、税金、インフレは考慮していません。
倍増期間を手計算で求める方法
- パーセントを小数に変換する。利率を100で割ります。たとえば5%は\(r = 0.05\)になります。
- ルール・オブ・72で概算する。72をパーセントの利率で割ります:\(72 \div 5 = 14.4\)年。
- 対数を求める。\(\ln 2 \approx 0.6931\)、\(\ln(1.05) \approx 0.04879\)。
- 割り算をする。$$t = \frac{\ln 2}{\ln(1+r)} = \frac{0.6931}{0.04879} \approx 14.21 \text{年}$$ 14.4年という概算は、正確な14.21年に近い値です。
- 必要に応じて概算を調整して精度を上げる:
- 低い利率(約2%以下)や毎日複利の場合は、72の代わりに70または69.3を使います。連続複利の正確な式は\(t = 69.3 \div r\)です。5%なら\(69.3 \div 5 = 13.86\)年になります。
- 8%を超える利率では、\(\dfrac{72 + (r-8)/3}{r}\)を使います。ここで\(r\)はパーセントの値です。24%の場合、\(\dfrac{72 + 16/3}{24} \approx 3.22\)年となり、正確な値と一致します。
3倍になるまでの期間:同じ方法は、任意の増加倍率にも使えます。\(\ln 2\)を\(\ln 3 \approx 1.0986\)に置き換えます。5%では、3倍になるまでに\(1.0986 \div 0.04879 \approx 22.52\)年かかります。簡易的な目安は「ルール・オブ・114」(\(114 \div r\))です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ70ではなく72なのですか? 72はよく使われる利率(2・3・4・6・8・9・12)で割り切れるため、暗算がしやすいからです。連続複利の場合の「正しい」定数は、実際には69.3に近い値になります。
税金やインフレは考慮されますか? いいえ。この計算は年1回の複利で、名目利率が一定であることを前提にしています。インフレを差し引いた実質的な成長を知りたい場合は、利率からインフレ率を引いた値を入力してください。
どの利率を入れればよいですか? 預金口座・債券・投資などから実際に見込める「実効年利回り」を入力してください。