Paranın Zaman Değeri Nedir?
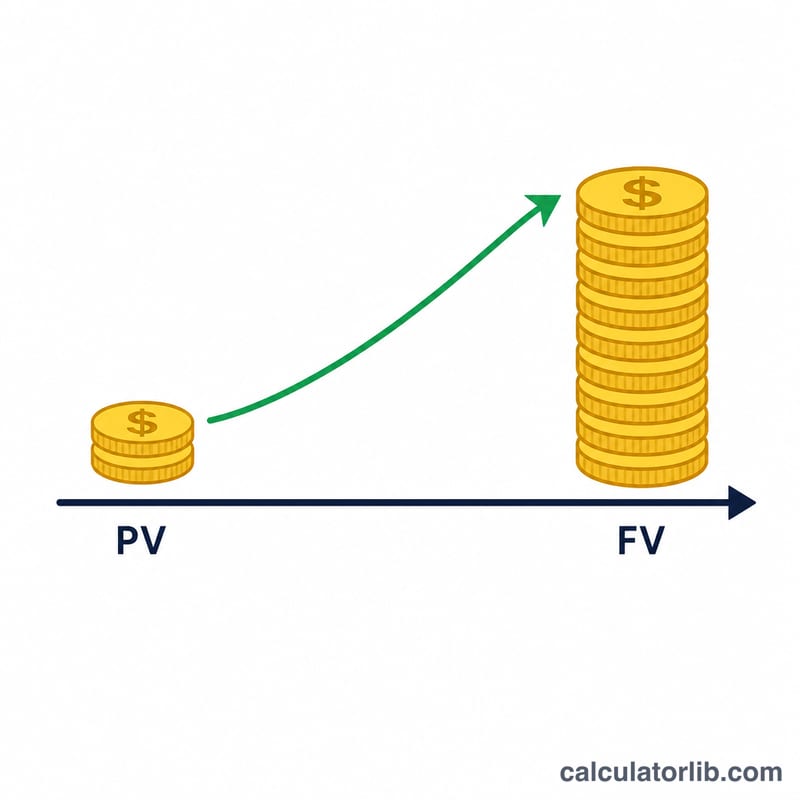
Paranın zaman değeri (PZD), finansın temel ilkelerinden biridir: Bugün elimizdeki para, gelecekte aynı miktarda paradan daha değerlidir; çünkü para zaman içinde faiz kazanarak büyüyebilir. Bu araç, bir bugünkü değerle (BD) başlayan ve her dönem eşit ödemeler (PMT) alan bir yatırımın gelecekteki değerini (GD), dönem başına sabit bir faiz oranı üzerinden hesaplar.
Nasıl Kullanılır?
Başlangıç tutarınızı Bugünkü Değer alanına, her döneme düşen düzenli yatırımınızı Dönemsel Ödeme alanına, dönem başına faiz oranını (yüzde olarak) ve toplam dönem sayısını girin. Aylık ödeme yapıyorsanız aylık oranı (yıllık oran ÷ 12) ve ay sayısını kullanın. Araç; gelecekteki değeri, toplam yatırdığınız tutarı ve kazandığınız faizi gösterir.
Formülün Açıklaması
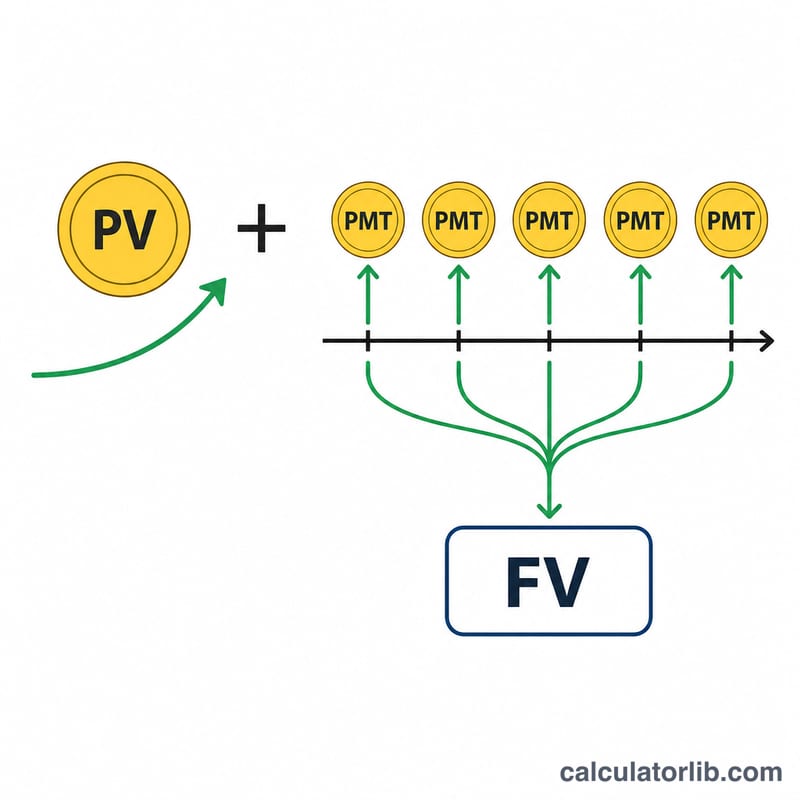
Denklem iki bölümden oluşur. Birincisi, \(\text{BD}\cdot(1+r)^n\), başlangıçtaki anaparanızı bileşik faizle geleceğe taşır. İkincisi, \(\text{PMT}\cdot\dfrac{(1+r)^n - 1}{r}\), sıradan bir anüitenin (her dönemin sonunda yapılan eşit ödemeler dizisi) gelecekteki değeridir. Bu ikisini topladığınızda toplam birikim tutarını elde edersiniz.
$$\text{FV} = \text{PV}\,(1+r)^n + \text{PMT}\,\dfrac{(1+r)^n - 1}{r}$$
Oran tam olarak %0 olduğunda formül güvenli biçimde \(\text{BD} + \text{PMT}\cdot n\) hâline iner.
$$\text{FV} = \text{PV} + \text{PMT}\cdot n$$
Örnek Hesaplama
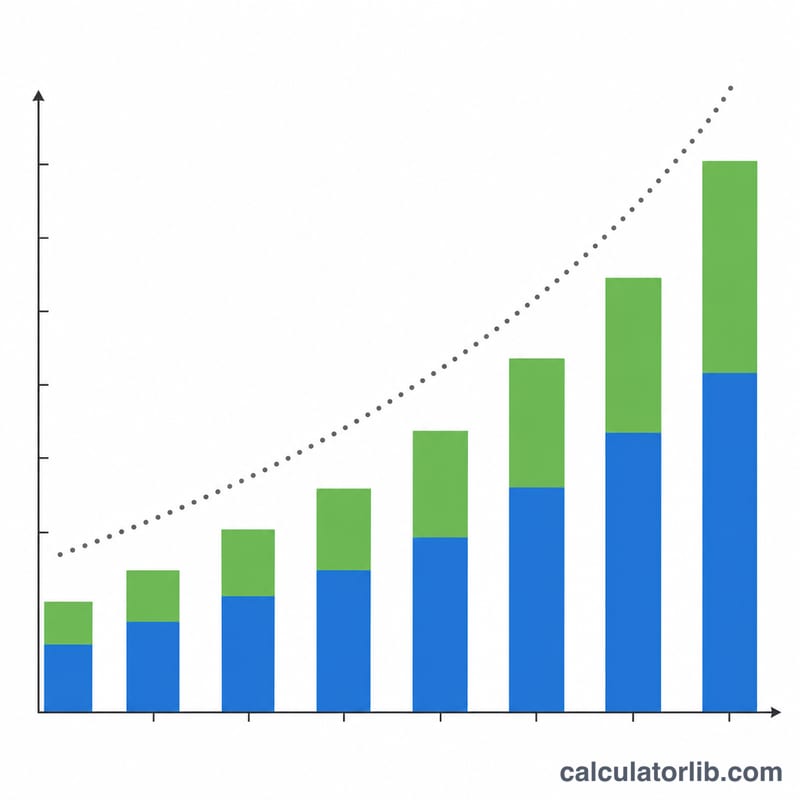
Diyelim ki BD = 1.000, PMT = 100, oran = dönem başına %5 ve n = 10 dönem. Bu durumda \((1{,}05)^{10} \approx 1{,}628895\) olur.
$$\text{GD} = 1.000 \times 1{,}628895 + 100 \times \frac{1{,}628895 - 1}{0{,}05} \approx 1.628{,}89 + 1.257{,}79 = \mathbf{2.886{,}68}$$
Toplam yatırdığınız tutar \(1.000 + 100\times10 = 2.000\) olduğuna göre, kazanılan faiz yaklaşık 886,68 olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemeler dönemin başında mı sonunda mı varsayılıyor? Araç, en yaygın yaklaşım olan dönem sonu ödemelerini (sıradan anüite) varsayar.
Yalnızca tek seferlik bir anaparayı hesaplayabilir miyim? Evet — dönemsel ödemeyi 0 olarak girdiğinizde sade bileşik faiz hesabı yaparsınız.
Hangi oranı girmeliyim? Ödeme döneminizle eşleşen, dönem başına oranı kullanın. Aylık bileşik faiz için yıllık oranı 12'ye bölün.