ما هي القيمة الزمنية للنقود؟
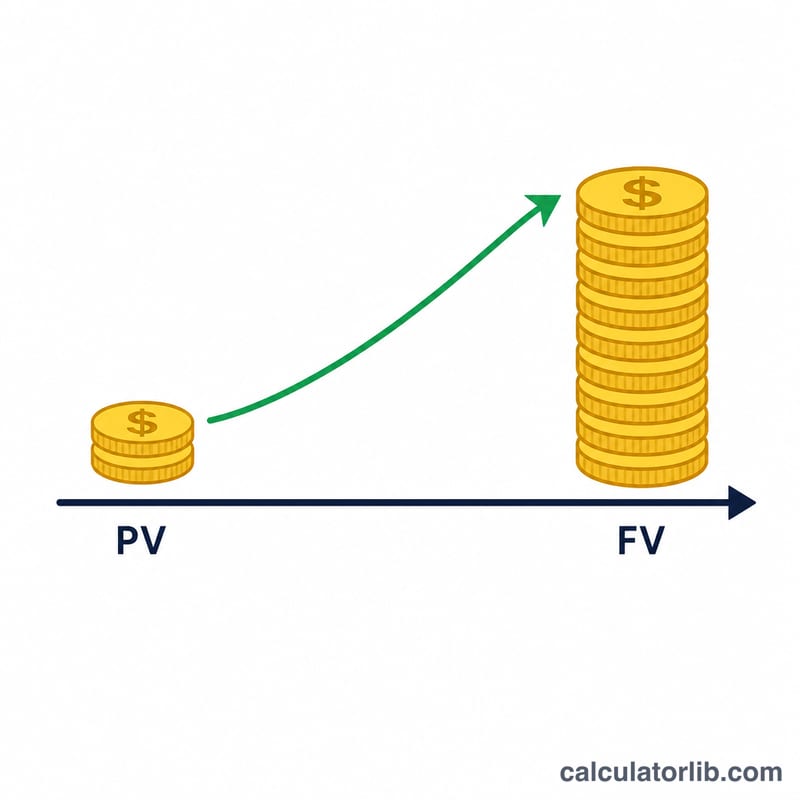
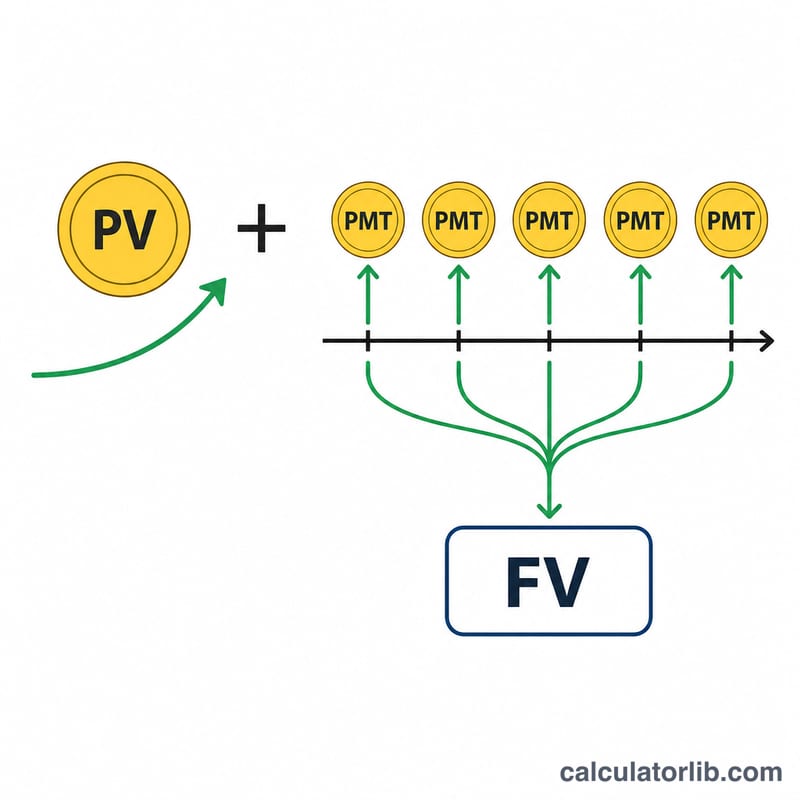
القيمة الزمنية للنقود (TVM) هي الفكرة الجوهرية في علم التمويل والتي تقول إن الريال (أو الدولار) الذي تملكه اليوم أثمن من نفس المبلغ في المستقبل، لأن المال قادر على تحقيق فوائد وأرباح مع مرور الوقت. تقوم هذه الحاسبة بإيجاد القيمة المستقبلية (FV) لاستثمار يبدأ بقيمة حالية (PV) ويتلقى دفعات دورية متساوية (PMT)، وكلها تنمو وفق معدل فائدة ثابت لكل فترة.
طريقة الاستخدام
أدخل المبلغ المبدئي في خانة القيمة الحالية، والإيداع المتكرر في كل فترة في خانة الدفعة الدورية، ثم معدل الفائدة لكل فترة (كنسبة مئوية)، وأخيراً عدد الفترات الإجمالي. إذا كنت تودع شهرياً، فاستخدم المعدل الشهري (المعدل السنوي ÷ 12) وعدد الأشهر. تعرض لك الحاسبة القيمة المستقبلية، وإجمالي مساهماتك، ومقدار الفائدة المكتسبة.
شرح المعادلة
تتكوّن المعادلة من جزأين. الأول، \(\text{PV}\cdot(1+r)^n\)، يُراكِم المبلغ المبدئي مع الفوائد عبر الزمن. أما الثاني، \(\text{PMT}\cdot\dfrac{(1+r)^n - 1}{r}\)، فهو القيمة المستقبلية لدفعة سنوية عادية — أي سلسلة دفعات متساوية تُسدَّد في نهاية كل فترة. وبجمع الجزأين نحصل على القيمة الإجمالية المتراكمة:
$$\text{FV} = \text{PV}\,(1+r)^n + \text{PMT}\,\dfrac{(1+r)^n - 1}{r}$$وعندما يكون المعدل صفراً تماماً (0٪)، تتبسّط المعادلة بأمان إلى \(\text{FV} = \text{PV} + \text{PMT}\cdot n\).
مثال محلول
لنفترض أن القيمة الحالية = 1,000، والدفعة = 100، والمعدل = 5٪ لكل فترة، وعدد الفترات n = 10. عندئذٍ \((1.05)^{10} \approx 1.628895\). فتكون القيمة المستقبلية:
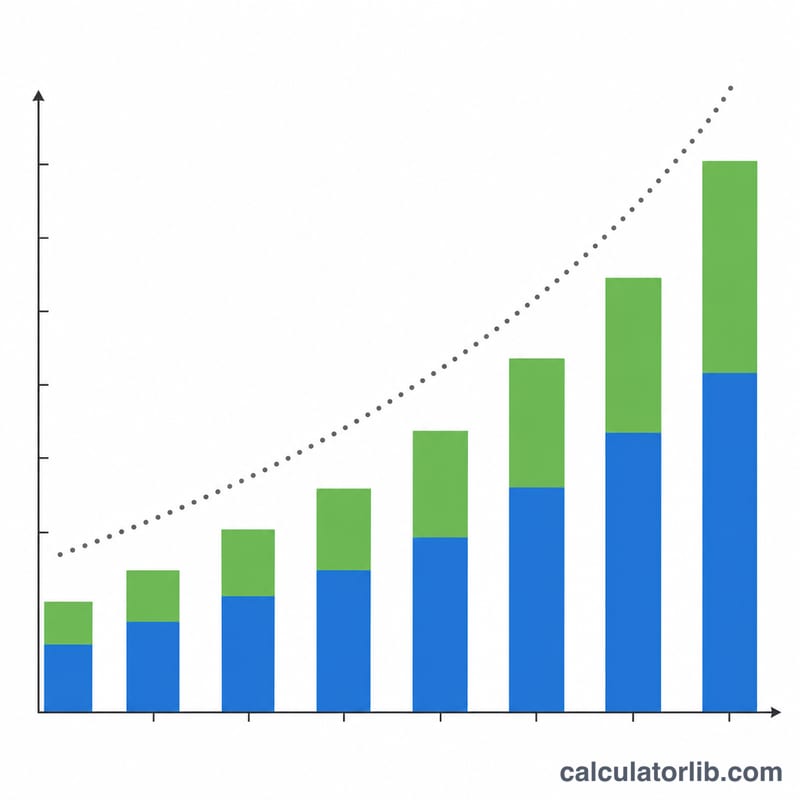
$$\text{FV} = 1{,}000 \times 1.628895 + 100 \times \dfrac{1.628895 - 1}{0.05} \approx 1{,}628.89 + 1{,}257.79 = \mathbf{2{,}886.68}$$وبما أن إجمالي المساهمات هو \(1{,}000 + 100\times 10 = 2{,}000\)، فإن الفائدة المكتسبة تبلغ نحو 886.68.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة سداد الدفعات في بداية الفترة أم نهايتها؟ تفترض السداد في نهاية الفترة (دفعة سنوية عادية)، وهو العُرف الأكثر شيوعاً.
هل يمكنني حساب مبلغ مبدئي فقط؟ نعم — اضبط قيمة الدفعة الدورية على 0، فتحصل على فائدة مركّبة بحتة.
أي معدل ينبغي أن أدخله؟ استخدم المعدل لكل فترة بما يطابق فترة دفعاتك. وللتركيب الشهري، اقسم المعدل السنوي على 12.