ما هي حاسبة قرض VA العقاري؟
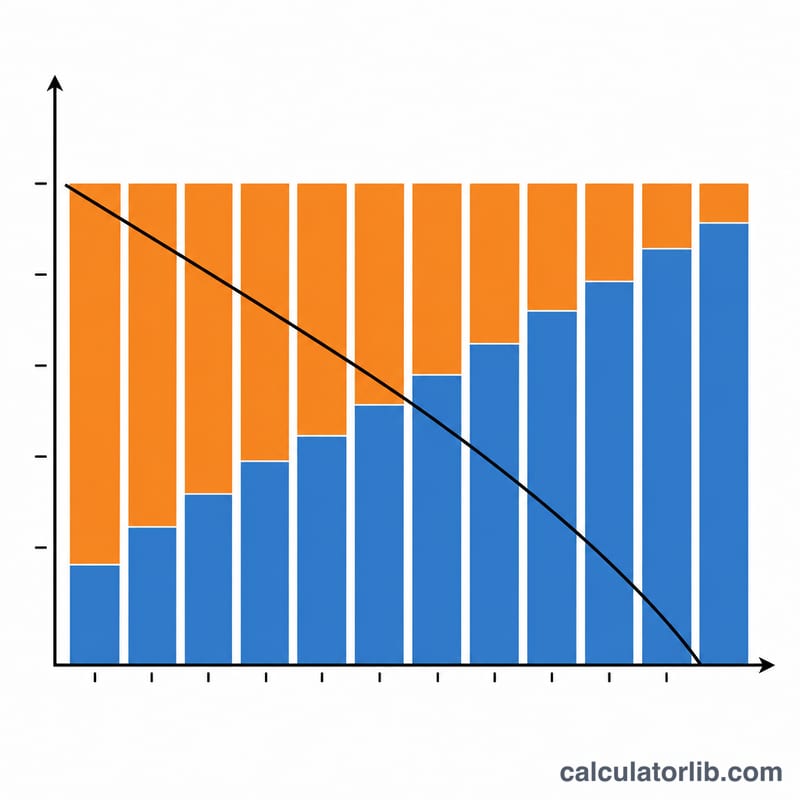
هذه الحاسبة مخصصة لـقروض الإسكان الأمريكية من نوع VA المدعومة من وزارة شؤون قدامى المحاربين الأمريكية (U.S. Department of Veterans Affairs). تتيح قروض VA لقدامى المحاربين المؤهلين وأفراد الخدمة العاملين والأزواج الباقين على قيد الحياة شراء منزل بدفعة أولى بسيطة أو من دون دفعة أولى على الإطلاق. ويدفع معظم المقترضين رسوم تمويل VA لمرة واحدة، والتي عادةً ما تُضاف إلى مبلغ القرض (تُموَّل ضمنه) بدلاً من سدادها نقداً. تقدِّر هذه الأداة قسطك الشهري من أصل الدين والفائدة، ومبلغ القرض المموَّل، وقيمة رسوم التمويل بالدولار، وإجمالي الفائدة على مدى عمر القرض.
ملاحظة: هذه أداة أمريكية الطابع، والقواعد تختلف عن أنظمة التمويل العقاري في الدول العربية. لا تشمل التقديرات الضرائب العقارية، أو تأمين المنزل، أو رسوم اتحاد الملاك (HOA). كما تتفاوت نسب رسوم التمويل حسب فئة الخدمة، وحجم الدفعة الأولى، وما إذا كان هذا أول قرض VA لك؛ لذا راجع قواعد VA الحالية لمعرفة نسبتك الدقيقة.
طريقة الاستخدام
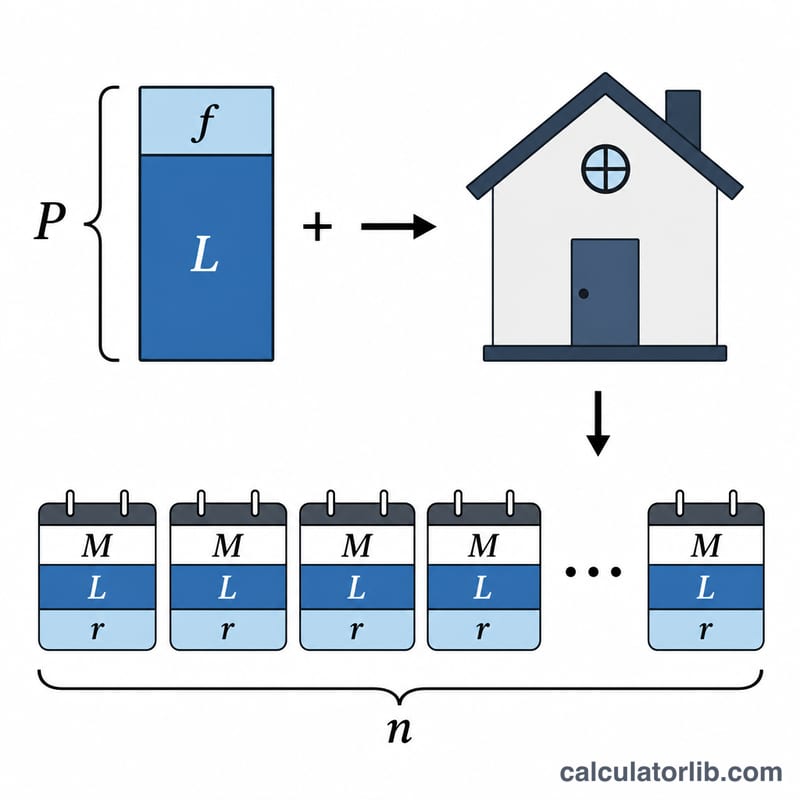
أدخل سعر المنزل، ودفعتك الأولى، ومعدل الفائدة السنوي، ومدة القرض بالسنوات، ونسبة رسوم تمويل VA الخاصة بك. تطرح الحاسبة الدفعة الأولى للحصول على القرض الأساسي، ثم تضيف رسوم التمويل المموَّلة، وبعدها تحسب أقساط الإجمالي بطريقة الاستهلاك (الإطفاء).
شرح المعادلة
أولاً يُحسب أصل القرض المموَّل بالصيغة $$P = L + L \cdot f$$ حيث \(L\) هو القرض الأساسي و\(f\) هو نسبة رسوم التمويل. ثم يُحسب القسط الشهري باستخدام معادلة الاستهلاك $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ حيث المعدل الشهري \(r = \) المعدل السنوي \(\div 12\)، و\(n = \) السنوات \(\times 12\).
مثال تطبيقي
سعر المنزل 300,000 دولار، دفعة أولى 0 دولار، فائدة 6.5%، مدة 30 سنة، رسوم تمويل 2.15%. القرض الأساسي = 300,000 دولار، رسوم التمويل = 6,450 دولاراً، فيكون \(P = 306{,}450\) دولاراً. وباستخدام \(r = 0.0054167\) و\(n = 360\)، يبلغ القسط الشهري نحو 1,937.05 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل تُموَّل رسوم التمويل ضمن القرض دائماً؟ لا — يمكنك سدادها نقداً مقدماً، لكن كثيراً من المقترضين يضيفونها إلى القرض، وهو ما تفترضه هذه الحاسبة.
من المعفى من رسوم التمويل؟ عادةً ما يُعفى قدامى المحاربين الذين يتلقون تعويضات الإعاقة من VA وبعض الأزواج الباقين على قيد الحياة؛ في هذه الحالة اضبط رسوم التمويل على 0%.
هل يشمل ذلك الضرائب والتأمين؟ لا، فهو يعرض أصل الدين والفائدة فقط. أضف مبالغ الضمان (الإسكرو) بشكل منفصل لتقدير قسطك الكامل.