ما المقصود بإعادة هيكلة القرض العقاري؟
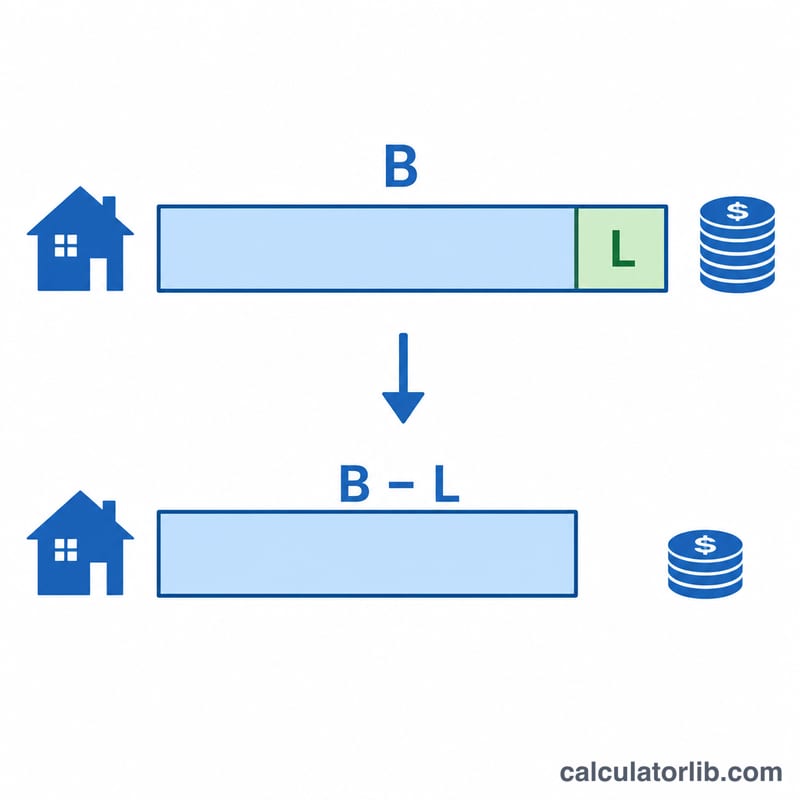
إعادة هيكلة القرض العقاري (وتُعرف أيضاً بإعادة الإطفاء) تعني أن تسدّد دفعة كبيرة دفعة واحدة من أصل القرض، فيعيد البنك أو جهة التمويل حساب قسطك الشهري بناءً على الرصيد المنخفض الجديد — مع الإبقاء على معدل الفائدة الأصلي والمدة المتبقية كما هي. وعلى عكس إعادة التمويل، تحافظ إعادة الهيكلة على القرض نفسه، ولا تتطلب فحصاً ائتمانياً أو رسوم إغلاق (عادةً مجرد رسم بسيط)، وتخفّض قسطك الشهري على الفور. تعتمد هذه الأداة على معادلة الإطفاء القياسية، وتنطبق على القروض العقارية ذات الفائدة الثابتة المعتادة. تجدر الإشارة إلى أن هذا النظام شائع في الولايات المتحدة على وجه الخصوص، وقد تختلف القواعد والمصطلحات المعمول بها في بلدك، لذا يُستحسن مراجعة بنكك المحلي حول إمكانية تطبيق خيار مماثل.
كيفية استخدام الحاسبة
أدخل رصيد قرضك الحالي، ومبلغ الدفعة المقدمة التي تنوي سدادها، ومعدل الفائدة السنوي، وعدد الأشهر المتبقية على القرض. تقوم الحاسبة بطرح الدفعة المقدمة من الرصيد، ثم تعيد إطفاء الأصل الجديد على المدة المتبقية نفسها لتُظهر لك قسطك الشهري الجديد، ووفورك الشهري، وإجمالي الفائدة التي ستدفعها على ما تبقّى من عمر القرض.
شرح المعادلة
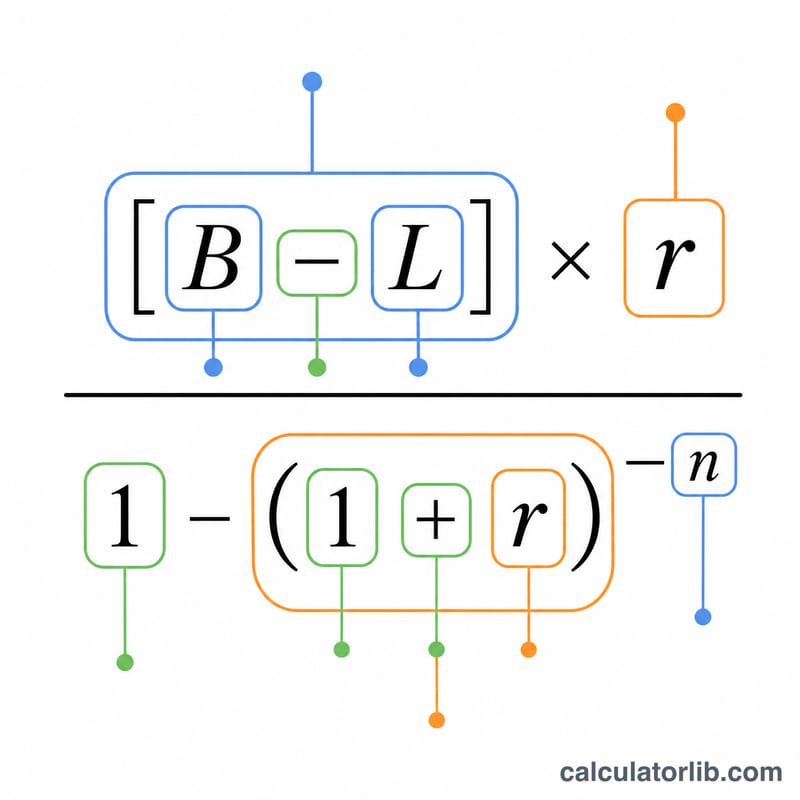
يُحسب القسط الجديد باستخدام معادلة الإطفاء القياسية:
$$M_{\text{new}} = (B - L) \cdot \frac{r}{1-(1+r)^{-n}}$$حيث B هو الرصيد الحالي، وL هو مبلغ الدفعة المقدمة، وr هو معدل الفائدة الشهري (الفائدة السنوية ÷ 12 ÷ 100)، وn هو عدد الأشهر المتبقية. وبما أن المدة n تبقى ثابتة، فإن إعادة الهيكلة تخفّض كل قسط بدلاً من تقصير مدة القرض.
مثال تطبيقي
لنفترض أن عليك 300,000 دولار بفائدة سنوية 6% ومدة متبقية 300 شهر، وقررت سداد دفعة مقدمة بقيمة 50,000 دولار. يكون معدل الفائدة الشهري \(r = 0.06 \div 12 = 0.005\)، ويصبح الأصل الجديد 250,000 دولار. القسط الجديد:
$$M_{\text{new}} = 250{,}000 \cdot \frac{0.005}{1-1.005^{-300}} \approx \mathbf{1{,}610.75 \text{ دولار}}$$بدلاً من نحو 1,932.90 دولار — أي وفر شهري يقارب 322 دولاراً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تغيّر إعادة الهيكلة معدل الفائدة؟ لا. تحافظ إعادة الهيكلة على معدل الفائدة والمدة كما هما؛ ولا يتغيّر سوى الرصيد والقسط الناتج عنه.
هل إعادة الهيكلة أفضل من إعادة التمويل؟ إذا كان لديك معدل فائدة جيد بالفعل وتريد قسطاً أقل دون رسوم إغلاق، فإن إعادة الهيكلة غالباً ما تكون أوفر. أما إعادة التمويل فتكون مجدية حين تتمكن من الحصول على معدل فائدة أقل بشكل ملحوظ.
هل تساعد إعادة الهيكلة على سداد القرض بشكل أسرع؟ لا — فهي تخفّض القسط على المدة نفسها. ولتسديد القرض بشكل أسرع، استمر في دفع قسطك الأصلي بعد إعادة الهيكلة.