ما هي حاسبة غرامة الرهن العقاري؟
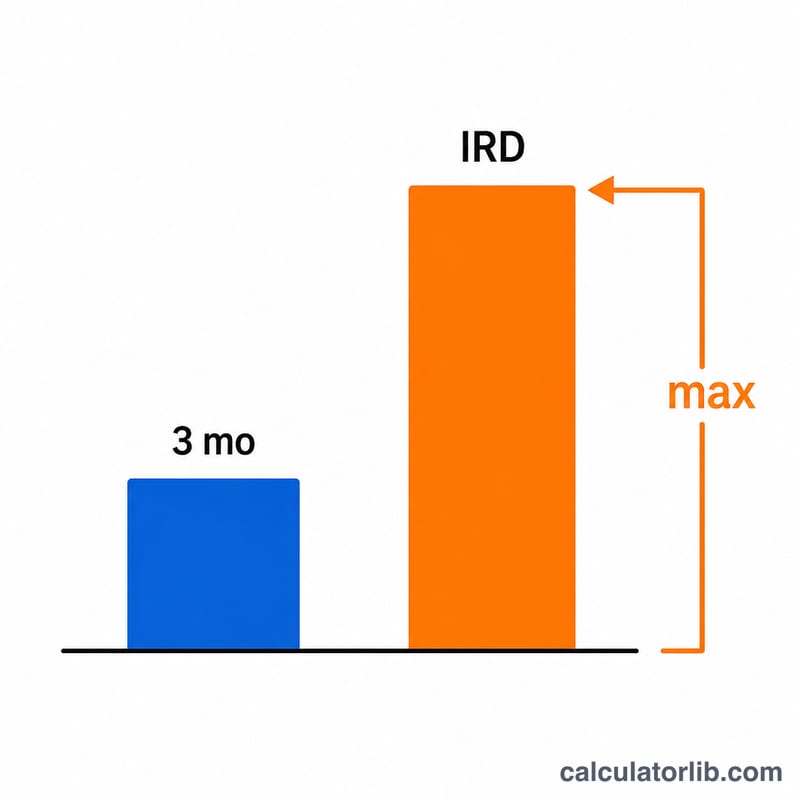
غرامة السداد المبكر هي الرسوم التي يفرضها المُقرض عندما تسدد رهنك العقاري ذا الفائدة الثابتة بالكامل، أو تعيد تمويله، أو تفسخه قبل انتهاء مدته. تحسب معظم جهات الإقراض هذه الغرامة بوصفها الأكبر بين قيمتين: فائدة ثلاثة أشهر، أو فرق سعر الفائدة (IRD). تقدّر هذه الحاسبة كلتا القيمتين وتوضح أيّهما ينطبق على حالتك. طريقة فرق سعر الفائدة الموضحة هنا شائعة في الرهون العقارية ذات الفائدة الثابتة في أسواق مثل كندا؛ ومن المهم دائمًا التأكد من الصيغة الدقيقة التي يعتمدها المُقرض لديك، لأن تعديلات السعر المعلن والخصومات تختلف من جهة إلى أخرى.
كيفية الاستخدام
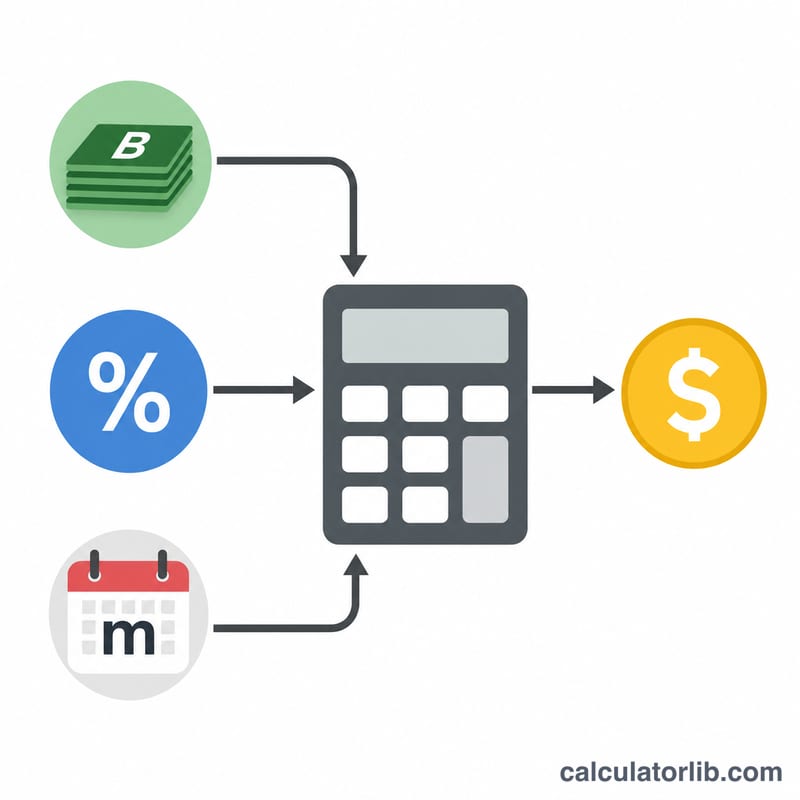
أدخل الرصيد المتبقي من رهنك العقاري، وسعر الفائدة الحالي في عقدك، وسعر المقارنة (أو السعر المعلن) الذي يستخدمه المُقرض للمدة المتبقية، وعدد الأشهر المتبقية من مدة عقدك. تحسب الأداة قيمة الغرامة بكلتا الطريقتين وتعرض الرقم الأكبر — وهو المبلغ الذي يفرضه معظم المُقرضين.
شرح المعادلة
فائدة ثلاثة أشهر هي ببساطة حاصل ضرب الرصيد في سعر الفائدة الشهري في ثلاثة:
$$3\text{mo} = B \cdot \frac{r}{12} \cdot 3$$أما فرق سعر الفائدة (IRD) فهو حاصل ضرب الرصيد في الفرق بين سعر فائدتك وسعر المقارنة، مضروبًا في نسبة الأشهر المتبقية:
$$\text{IRD} = B \cdot (r - r_c) \cdot \frac{m}{12}$$وتساوي الغرامة القيمة الأكبر بين الاثنتين:
$$\text{Penalty} = \max\left(B \cdot \frac{r}{12} \cdot 3,\; B \cdot (r - r_c) \cdot \frac{m}{12}\right)$$وإذا تجاوز سعر المقارنة سعر فائدتك الحالي، يُعدّ فرق سعر الفائدة صفرًا.
مثال تطبيقي
لنفترض أن رصيدك المتبقي 300,000 دولار، وسعر فائدتك 5%، وسعر المقارنة 3%، وتبقّى 24 شهرًا من المدة. فائدة ثلاثة أشهر:
$$300{,}000 \times \frac{0.05}{12} \times 3 = 3{,}750 \text{ دولارًا}$$فرق سعر الفائدة (IRD):
$$300{,}000 \times (0.05 - 0.03) \times \frac{24}{12} = 300{,}000 \times 0.02 \times 2 = 12{,}000 \text{ دولار}$$والغرامة هي الأكبر بين الاثنتين: 12,000 دولار، تُفرض وفق طريقة فرق سعر الفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون فرق سعر الفائدة (IRD) أعلى غالبًا؟ عندما تنخفض أسعار السوق إلى ما دون سعر فائدتك التعاقدي، يخسر المُقرض فوائد مستقبلية، لذا يكبر فرق سعر الفائدة كلما اتسعت فجوة السعر وزادت المدة المتبقية.
هل تكون فائدة ثلاثة أشهر هي الغرامة الأكبر أحيانًا؟ نعم — عادةً عندما يكون سعر فائدتك قريبًا من سعر المقارنة أو أقل منه، أو عندما يتبقى وقت قصير من مدة العقد.
هل هذه النتيجة دقيقة؟ لا، فهي مجرد تقدير. قد يعتمد المُقرضون أسعارًا معلنة، أو استرداد مبالغ نقدية ممنوحة سابقًا، أو تعديلات أخرى. اطلب دائمًا بيان سداد رسميًا قبل اتخاذ قرارك.