ما هو جدول تحويل الفائدة المضافة ومعدل النسبة السنوي (APR)؟
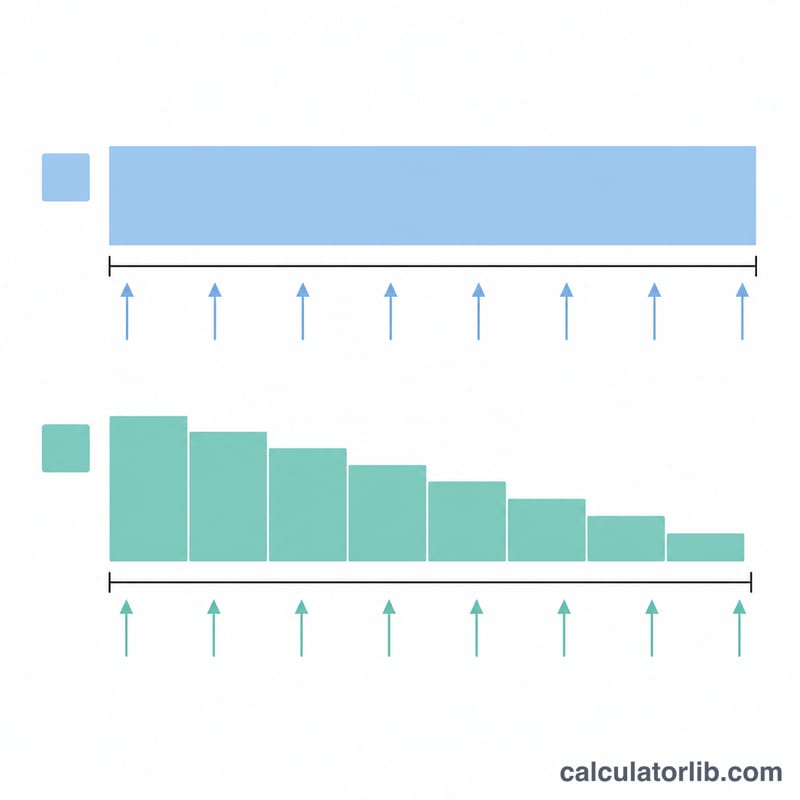
تتيح لك هذه الحاسبة التحويل بين الفائدة المضافة السنوية (وهي فائدة ثابتة تُحتسب كل سنة على أصل المبلغ الأصلي طوال مدة القرض كاملةً، مثل 8.00 لكل 100 في السنة) وبين معدل النسبة السنوي (APR) لقرضٍ يُسدَّد بأقساط متساوية مع إطفاء تدريجي. ومعدل النسبة السنوي هنا هو المعدل الاسمي وفق اللائحة Z الأمريكية (الملحق J): معدل كل فترة سداد مضروبًا في عدد الدفعات في السنة، ويُطبَّق على الرصيد المتناقص. وتُعدّ طريقة الفائدة المضافة من الأعراف الشائعة في قروض الأفراد، مثل تمويل السيارات والدراجات النارية والبيع بالتقسيط. ولأن المقترض يسدّد أصل الدين تدريجيًّا بينما تُحتسب عليه الفائدة على كامل المبلغ الأصلي طوال الفترة، فإن معدل النسبة السنوي يبلغ نحو ضعف الفائدة المضافة السنوية تقريبًا؛ فمثلًا 2.65% سنويًّا على 60 دفعة شهرية تعادل نحو 5% معدل نسبة سنوي. وهذه قاعدة مالية رياضية عالمية تنطبق في أي بلد.
طريقة الاستخدام
أدخِل المعدل بالنسبة المئوية، ثم اختر اتجاه التحويل (من معدل النسبة السنوي إلى الفائدة المضافة السنوية، أو من الفائدة المضافة السنوية إلى معدل النسبة السنوي)، وحدِّد تكرار السداد (عدد الدفعات في السنة)، ثم اضبط الحد الأقصى لعدد الدفعات والخطوة. وتعرض الأداة صفًّا واحدًا لكل مدة قرض يتضمّن المعدل المحوَّل ورسوم التمويل لكل 100 مقترضة، حتى تتمكن من مقارنة كيفية تغيّر التحويل باختلاف مدة القرض.
المعادلة
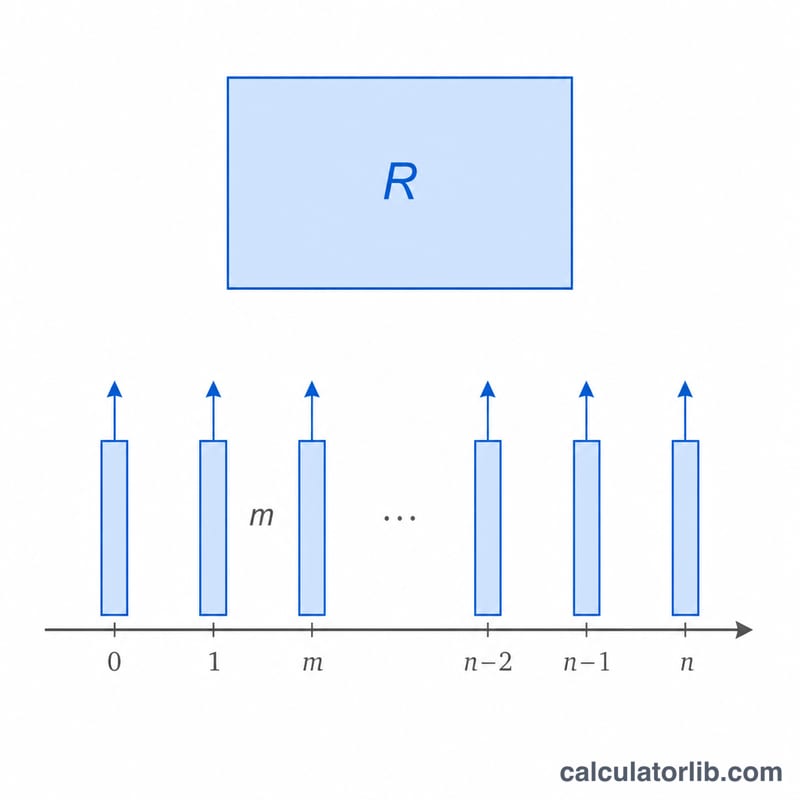
لِنفترض أن \(m\) هو عدد الدفعات في السنة، وأن \(n\) هو عدد الدفعات، وأن \(i = R/m\) هو المعدل لكل فترة، حيث \(R\) هو معدل النسبة السنوي الاسمي (بالصيغة العشرية). كل دفعة لقرض قدره 100 تساوي \(100 \cdot i / (1 - (1+i)^{-n})\)، لذا فإن رسوم التمويل لكل 100 مقترضة على كامل المدة والفائدة المضافة السنوية (بالنسبة المئوية) هما $$F = \left[\frac{n\,i}{1-(1+i)^{-n}} - 1\right] \times 100, \qquad a = F \cdot \frac{m}{n}$$ وللتحويل من الفائدة المضافة السنوية \(a\) إلى معدل النسبة السنوي، نحسب نسبة الفائدة المضافة الإجمالية \(A = \frac{a}{100} \cdot \frac{n}{m}\) ثم نحلّ المعادلة التالية عدديًّا لإيجاد قيمة \(R\): $$\frac{n\,(R/m)}{1-(1+R/m)^{-n}} = 1 + A$$
مثال محلول
لنأخذ \(R = 5\%\) معدل نسبة سنوي، بدفعات شهرية (\(m = 12\))، وعدد دفعات \(n = 60\). المعدل لكل فترة \(i = 0.05/12 = 0.00416667\). ونحصل على \((1+i)^{-60} = 0.779205\)، ومن ثمّ \(1 - 0.779205 = 0.220795\). المعامل $$\frac{60 \times 0.00416667}{0.220795} = \frac{0.25}{0.220795} = 1.13227$$ وتبلغ رسوم التمويل \(F = 13.227 \approx 13.23\) لكل 100 مقترضة على مدى 5 سنوات، فتكون الفائدة المضافة السنوية $$a = \frac{13.227}{60/12} = \frac{13.227}{5} \approx 2.65\%$$ وعكس العملية: \(2.645\%\) سنويًّا \(\times 5\) سنوات \(= 13.227\) لكل 100، وهو ما يعيدنا إلى \(R \approx 5\%\) معدل نسبة سنوي. مثال رسمي (تكساس، 7 TAC §83.102): قرض قدره 1,000 دولار بفائدة مضافة 8.00 دولارات لكل 100 دولار سنويًّا، يُسدَّد على 12 دفعة شهرية، تكون فائدته 80 دولارًا ودفعته 90 دولارًا، ومعدل النسبة السنوي 14.45%؛ وتعطي الأداة 14.4521% عند \(n = 12\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يبلغ معدل النسبة السنوي نحو ضعف الفائدة المضافة السنوية؟ لأن الفائدة المضافة تُحتسب على كامل المبلغ الأصلي رغم أن الرصيد المتبقي يتناقص مع مرور الوقت، بينما يقيس معدل النسبة السنوي الفائدة على الرصيد المتبقي فقط، فيأتي نحو ضعف الفائدة المضافة السنوية.
هل عمود الفائدة المضافة يمثّل قيمة سنوية أم إجمالية؟ تُعرض القيمتان معًا. عمود الفائدة المضافة سنوي (الفائدة لكل 100 من أصل المبلغ في السنة). أما عمود رسوم التمويل فهو الإجمالي على كامل المدة لكل 100 مقترضة، ويساوي الفائدة المضافة السنوية مضروبةً في عدد السنوات (\(n/m\)).
ما وظيفة الخطوة؟ تحدّد المسافة بين صفوف الجدول؛ فمثلًا الخطوة 6 مع حدٍّ أقصى 60 تعرض \(n = 6\)، 12، 18، ... 60.