ماذا تفعل هذه الحاسبة
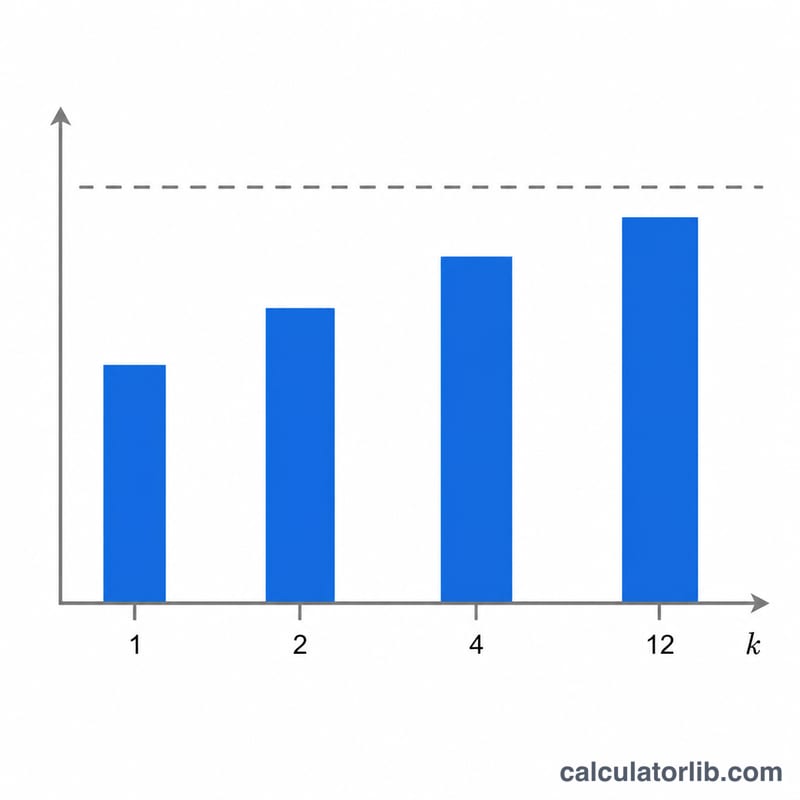
تتيح لك هذه الأداة التحويل بين سعر الفائدة السنوي الاسمي (ويُسمى أيضاً المُعلَن أو الظاهري) وسعر الفائدة السنوي الفعلي لأي حساب يعتمد على الفائدة المركبة. ولأن الفائدة كثيراً ما تُركَّب أكثر من مرة في السنة، فإن السعر الذي يُعلنه البنك (الاسمي) لا يساوي السعر الذي تكسبه أو تدفعه فعلياً على مدار سنة كاملة (الفعلي). هذه معادلة مالية عامة تنطبق بالطريقة نفسها في كل مكان.
طريقة الاستخدام
أدخِل سعر الفائدة السنوي كنسبة مئوية، ثم حدِّد ما إذا كان هذا الرقم هو السعر الاسمي أم الفعلي، واختَر عدد مرات تركيب الفائدة في السنة (سنوياً، نصف سنوي، ربع سنوي، شهري، أو يومي). تعرض الحاسبة السعر المُحوَّل المقابل: فإذا أدخلت سعراً اسمياً أعطتك السعر الفعلي، وإذا أدخلت سعراً فعلياً أعطتك السعر الاسمي.
شرح المعادلة
لنفترض أن \(r\) هو السعر السنوي الاسمي بصيغة عشرية، و\(R\) هو السعر السنوي الفعلي بصيغة عشرية، و\(k\) هو عدد فترات تركيب الفائدة في السنة.
من الاسمي إلى الفعلي: $$R = \left(1 + \frac{r}{k}\right)^{k} - 1$$ ومن الفعلي إلى الاسمي: $$r = \left(\left(1 + R\right)^{\frac{1}{k}} - 1\right) \times k$$ تُقسَم النسب المئوية على 100 قبل إجراء الحساب وتُضرَب في 100 بعده. وعندما يكون \(k = 1\) يتطابق السعر الاسمي مع الفعلي تماماً.
مثال محلول
سعر اسمي بنسبة 6% يُركَّب شهرياً (\(k = 12\)): $$R = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 = 0.0616778$$ أي أن السعر السنوي الفعلي يبلغ نحو 6.16778%. وبعكس العملية (بإدخال 6.16778% كسعر فعلي مع \(k = 12\)) نعود إلى السعر الاسمي 6%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون السعر الفعلي أعلى من السعر الاسمي؟ لأن تركيب الفائدة يحقّق فائدة على الفائدة المُضافة سابقاً، ومن ثم كلما زاد تكرار التركيب ارتفع السعر الفعلي فوق السعر الاسمي المُعلَن.
أي سعر يجب أن أقارن به بين المنتجات المختلفة؟ قارِن دائماً بين الأسعار السنوية الفعلية، لأنها تأخذ في الحسبان اختلاف تكرار تركيب الفائدة وتتيح مقارنة عادلة على أساس موحَّد.
هل هذا هو الرقم الدقيق الذي يستخدمه بنكي؟ هذا هو التحويل الرياضي المثالي. وقد تطبّق المؤسسات الفعلية قواعد تقريب أو طرق احتساب أيام خاصة بها، لذا قد تظهر فروق طفيفة.