यह कैलकुलेटर क्या करता है
यह टूल किसी कंपाउंड-इंटरेस्ट खाते की नॉमिनल (जिसे घोषित या ऊपरी दर भी कहते हैं) वार्षिक ब्याज दर और इफेक्टिव वार्षिक ब्याज दर के बीच रूपांतरण करता है। चूँकि ब्याज अक्सर साल में एक से अधिक बार जुड़ता (कंपाउंड होता) है, इसलिए बैंक जो दर विज्ञापित करता है (नॉमिनल) वह उस दर से अलग होती है जो आप पूरे साल में वास्तव में कमाते या चुकाते हैं (इफेक्टिव)। यह सार्वभौमिक फाइनेंस गणित है और हर जगह एक ही तरह लागू होता है।
इसका उपयोग कैसे करें
वार्षिक ब्याज दर को प्रतिशत में दर्ज करें, चुनें कि वह आँकड़ा नॉमिनल दर है या इफेक्टिव, और तय करें कि ब्याज साल में कितनी बार कंपाउंड होता है (वार्षिक, छमाही, तिमाही, मासिक या दैनिक)। कैलकुलेटर उससे मेल खाती परिवर्तित दर देता है: यदि आप नॉमिनल दर डालते हैं तो यह इफेक्टिव दर लौटाता है, और यदि आप इफेक्टिव दर डालते हैं तो यह नॉमिनल दर लौटाता है।
फॉर्मूला समझें
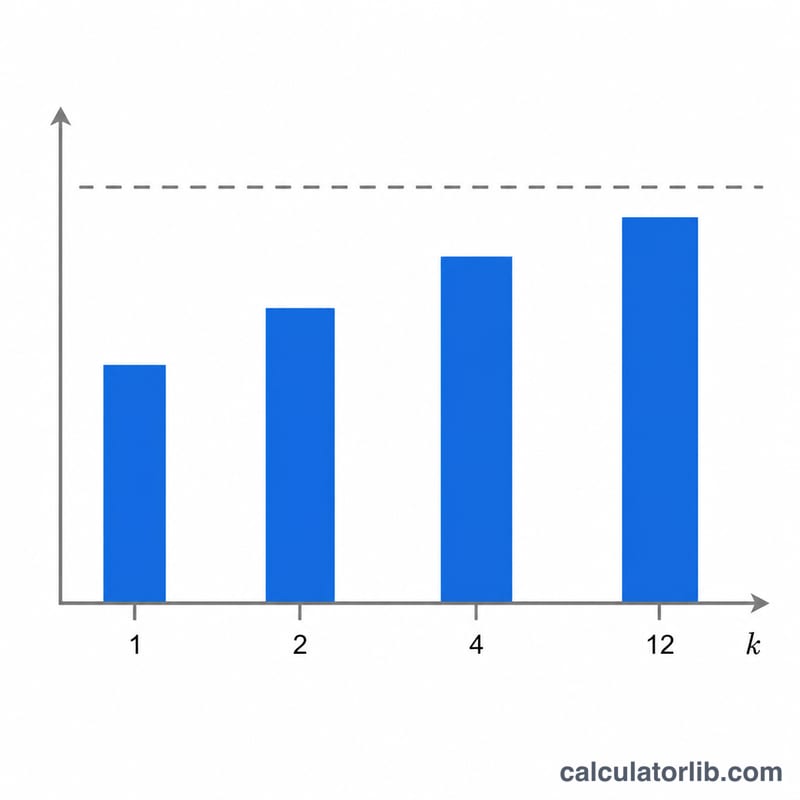
मान लें कि \(r\) दशमलव में नॉमिनल वार्षिक दर है, \(R\) दशमलव में इफेक्टिव वार्षिक दर है, और \(k\) प्रति वर्ष कंपाउंडिंग अवधियों की संख्या है।
नॉमिनल से इफेक्टिव: $$R = \left(1 + \frac{r}{k}\right)^{k} - 1$$ इफेक्टिव से नॉमिनल: $$r = \left(\left(1 + R\right)^{\frac{1}{k}} - 1\right) \times k$$ गणना से पहले प्रतिशत दरों को 100 से भाग दिया जाता है और बाद में 100 से गुणा किया जाता है। जब \(k = 1\) हो, तो नॉमिनल और इफेक्टिव दरें समान रहती हैं।
हल किया गया उदाहरण
6% की नॉमिनल दर जो मासिक रूप से कंपाउंड होती है (\(k = 12\)): $$R = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 = 0.0616778$$ यानी इफेक्टिव वार्षिक दर लगभग 6.16778% है। इसे उलटने पर (6.16778% को इफेक्टिव के रूप में डालें, \(k = 12\)) 6% नॉमिनल वापस मिल जाता है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
इफेक्टिव दर नॉमिनल दर से अधिक क्यों होती है? कंपाउंडिंग पहले जोड़े गए ब्याज पर भी ब्याज कमाती है, इसलिए जितनी बार-बार कंपाउंडिंग होती है, इफेक्टिव दर उतनी ही घोषित नॉमिनल दर से ऊपर चली जाती है।
अलग-अलग उत्पादों की तुलना के लिए कौन-सी दर देखूँ? हमेशा इफेक्टिव वार्षिक दरों की तुलना करें, क्योंकि वे अलग-अलग कंपाउंडिंग आवृत्तियों को एक समान आधार पर ध्यान में रखती हैं।
क्या यह वही आँकड़ा है जो मेरा बैंक इस्तेमाल करता है? यह आदर्श गणितीय रूपांतरण है। असल संस्थान अपने स्वयं के राउंडिंग या डे-काउंट नियम लागू कर सकते हैं, इसलिए छोटे-मोटे अंतर हो सकते हैं।