この計算機でできること
このツールは、複利商品の表面金利(名目金利・表示金利とも呼ばれます)と実質金利を相互に換算します。利息は年に複数回複利計算されることが多いため、銀行などが表示する金利(表面金利)と、1年を通じて実際に受け取る・支払う金利(実質金利)は一致しません。これは国や地域を問わず共通する金融計算の考え方で、世界中どこでも同じ仕組みで成り立ちます。
使い方
年利をパーセントで入力し、その数値が表面金利か実質金利かを選び、年に何回複利計算するか(年1回・半年ごと・四半期ごと・毎月・毎日)を指定します。すると、対応する換算後の金利が表示されます。表面金利を入力すれば実質金利が、実質金利を入力すれば表面金利が求められます。
計算式の解説
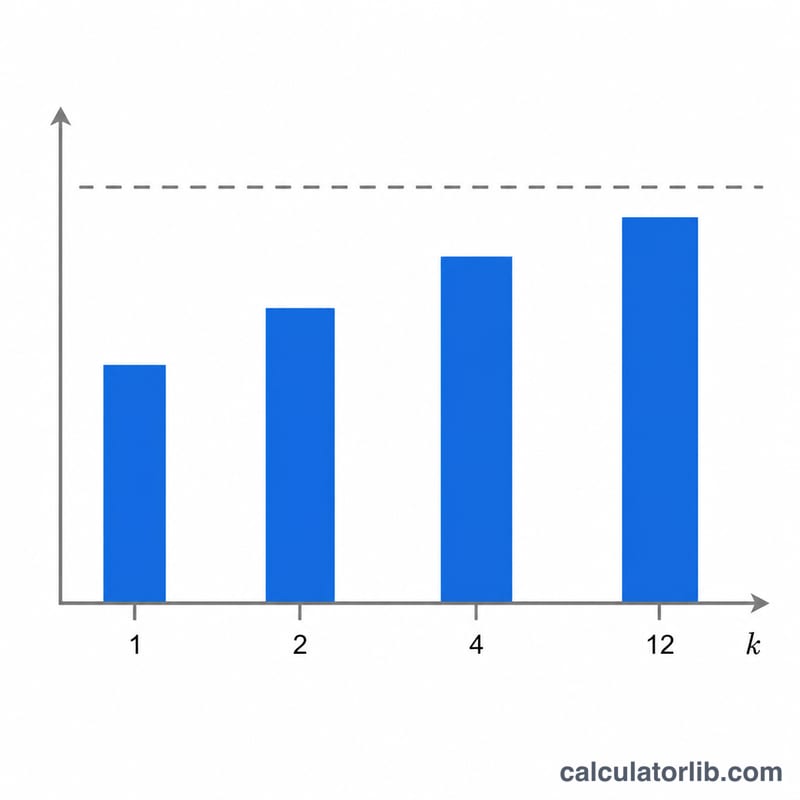
r を表面金利(年利・小数)、R を実質金利(年利・小数)、k を年間の複利計算回数とします。
表面金利から実質金利へ:$$R = \left(1 + \frac{r}{k}\right)^{k} - 1$$ 実質金利から表面金利へ:$$r = \left(\left(1 + R\right)^{\frac{1}{k}} - 1\right) \times k$$ パーセント表記の金利は計算前に100で割り、計算後に100を掛けて戻します。\(k = 1\) の場合、表面金利と実質金利は一致します。
計算例
表面金利6%を毎月複利(\(k = 12\))とすると、$$R = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 = 0.0616778$$ となり、実質年利は約6.16778%です。逆に実質金利として6.16778%(\(k = 12\))を入力すると、表面金利6%が得られます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ実質金利は表面金利より高くなるのですか? 複利では、すでに付いた利息にもさらに利息が付きます。そのため複利計算の頻度が高いほど、実質金利は表示上の表面金利より大きくなります。
商品を比較するときはどちらの金利を見るべきですか? 必ず実質年利で比較してください。実質年利は複利計算の頻度の違いを織り込んでいるため、異なる条件の商品でも公平に横並びで比べられます。
これは銀行が実際に使う数値と同じですか? この計算は理論上の換算値です。実際の金融機関では独自の端数処理や日数計算の方式を採用することがあるため、わずかな差が生じる場合があります。