ما هي حاسبة معدل الفائدة الاسمي؟
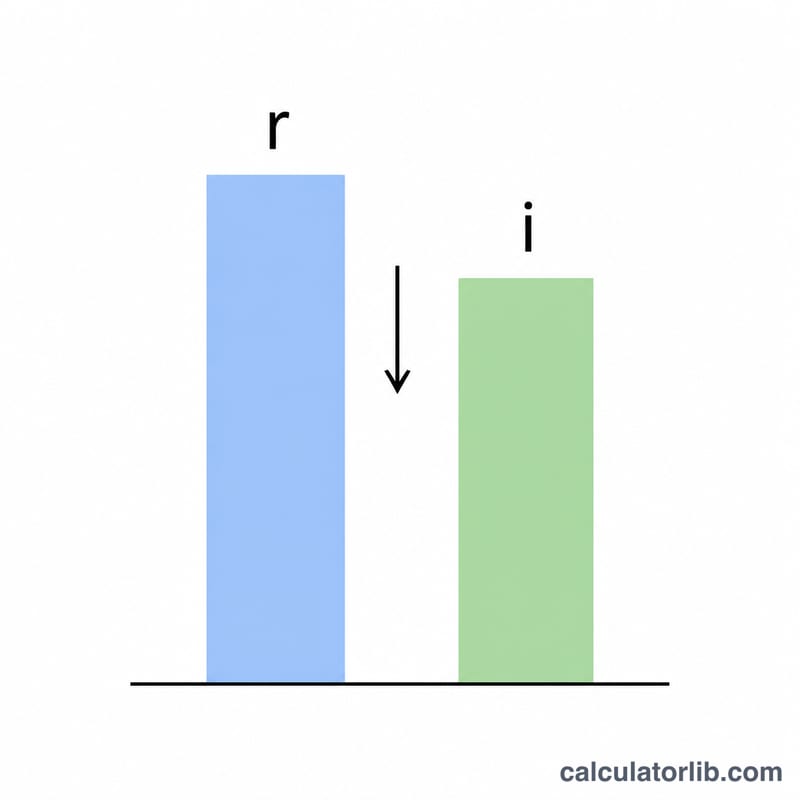
تحوّل هذه الحاسبة معدل الفائدة السنوي الفعلي إلى معدل فائدة سنوي اسمي وفق تكرار التراكب الذي تختاره. يعبّر المعدل الفعلي عمّا تكسبه أو تدفعه فعليًا خلال العام بعد احتساب أثر التراكب، بينما المعدل الاسمي (أو "المعلن") هو الرقم الظاهر الذي يُقتبس قبل احتساب التراكب. ولأن التراكب يرفع العائد الحقيقي فوق المعدل المعلن، فإن العودة من المعدل الفعلي إلى الاسمي تتطلب المعادلة الموضّحة أدناه.
كيفية الاستخدام
أدخل المعدل السنوي الفعلي كنسبة مئوية، وعدد فترات التراكب في السنة (12 للتراكب الشهري، و4 للربع سنوي، و365 لليومي، و1 للسنوي). تعرض الحاسبة المعدل السنوي الاسمي إضافةً إلى المعدل المطبَّق في كل فترة تراكب على حدة.
شرح المعادلة
يُحتسب المعدل الاسمي بالمعادلة التالية:
$$i = m \times \left( (1 + r)^{1/m} - 1 \right)$$
حيث \(r\) هو المعدل السنوي الفعلي (كقيمة عشرية)، و\(m\) هو عدد فترات التراكب في السنة، و\(i\) هو المعدل السنوي الاسمي. يحدد المقدار \((1 + r)^{1/m}\) معامل النمو لكل فترة؛ وطرح 1 يعطي معدل الفترة الواحدة، أما الضرب في \(m\) فيحوّله إلى أساس سنوي دون احتساب أثر التراكب.
مثال تطبيقي
لنفترض أن المعدل السنوي الفعلي هو 5% وأن الفائدة تتراكب شهريًا (\(m = 12\)). إذن \(r = 0.05\) ويكون:
$$i = 12 \times \left( (1.05)^{1/12} - 1 \right) = 12 \times (1.0040741 - 1) = 12 \times 0.0040741 \approx 0.048889$$ أي نحو 4.8889%. وبذلك يقابل معدلٌ فعلي قدره 5% معدلًا اسميًا يبلغ تقريبًا 4.89% مع تراكب شهري.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يكون المعدل الاسمي أقل دائمًا من الفعلي؟ نعم، كلما وُجدت أكثر من فترة تراكب واحدة في السنة، لأن التراكب يضيف نموًا إضافيًا فوق المعدل الاسمي.
ماذا لو كان التراكب سنويًا (\(m = 1\))؟ عندها يساوي المعدل الاسمي المعدل الفعلي تمامًا.
ما الفرق بين هذا و APR/APY؟ يكاد معدل النسبة السنوية للعائد (APY) يعادل المعدل الفعلي، أما المعدل الاسمي هنا فيُقارن بمعدل النسبة السنوية (APR) قبل الرسوم. تتجاهل هذه الأداة الرسوم وتعتمد على حسابات التراكب الصرفة.