ما هو معدل الفائدة السنوي الفعلي؟
المعدل السنوي الفعلي (EAR)، المعروف أيضًا بالعائد السنوي للنسبة المئوية (APY)، هو معدل الفائدة السنوي الحقيقي الذي تكسبه أو تدفعه بعد احتساب أثر التركيب. فالمعدل الاسمي المُعلَن بنسبة 5% مع تركيب شهري ليس في الواقع 5% سنويًا — لأن الفائدة نفسها تُولِّد فائدة، فيصبح العائد الحقيقي أعلى قليلًا. تحوِّل هذه الحاسبة أي معدل سنوي اسمي إلى ما يعادله فعليًا عند أي تكرار للتركيب.
كيفية الاستخدام
أدخِل معدل الفائدة السنوي الاسمي كنسبة مئوية، ثم اختر عدد مرات تركيب الفائدة (سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو أسبوعي، أو يومي). تُعيد لك الحاسبة المعدل السنوي الفعلي، بحيث تتمكّن من مقارنة المنتجات المعروضة بترددات تركيب مختلفة على أساس عادل ومتكافئ.
شرح المعادلة
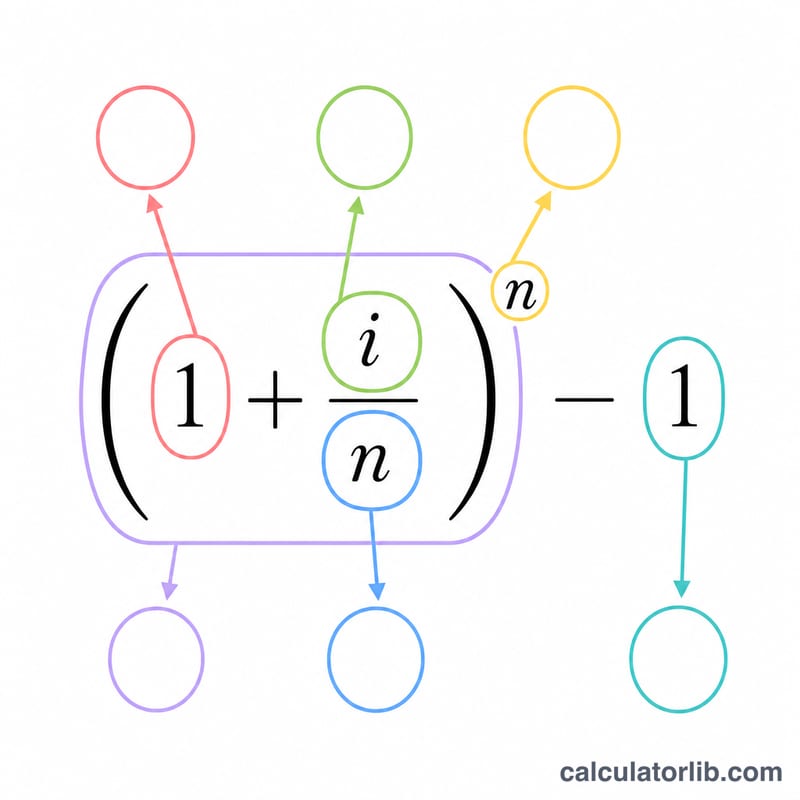
المعادلة هي $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ حيث i هو المعدل السنوي الاسمي مُعبَّرًا عنه كرقم عشري، وn هو عدد فترات التركيب في السنة. قسمة i على n تعطي المعدل الدوري؛ ورفعه إلى الأس n يُركِّبه على مدار السنة كاملة؛ وطرح 1 يعزل الجزء الخاص بالنمو. اضرب الناتج في 100 للحصول على النتيجة كنسبة مئوية.
مثال محلول
لنفترض أن حساب توفير يدفع معدلًا اسميًا قدره 5% مع تركيب شهري. هنا \(i = 0.05\) و \(n = 12\). المعدل الدوري هو \(0.05/12 \approx 0.0041667\). وبالتالي $$\text{EAR} = (1 + 0.0041667)^{12} - 1 = 1.0511619 - 1 = 0.0511619$$ أي نحو 5.1162%. إذن تنمو أموالك فعليًا بمعدل يقارب 5.12% سنويًا، وليس 5%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أسعار الفائدة المصرفية في فيتنام
متوسط ما تتقاضاه البنوك التجارية في فيتنام من المقترضين وما تدفعه للمدخرين، وفق ما يبلغ به البنك المركزي البنك الدولي (أرقام سنوية).
- سعر الإقراض 2023
- 9.32%
- سعر الإيداع 2023
- 4.78%
- سعر الفائدة الحقيقي 2023
- 7.01%
- الإقراض ناقص الإيداع 2023
- 4.54 نقطة مئوية
| السنة | سعر الإقراض | سعر الإيداع |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
سعر الفائدة الحقيقي هو سعر الإقراض بعد تعديله بالتضخم (مُكمِّش الناتج المحلي الإجمالي). قد يختلف السعر الذي يعرضه عليك بنك بعينه.
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين APR و APY؟ يتجاهل APR (المعدل الاسمي) أثر التركيب خلال السنة، بينما يشمله APY (المعدل الفعلي). ويكون APY دائمًا مساويًا لـ APR أو أكبر منه.
هل التركيب الأكثر تكرارًا يكون دائمًا في مصلحتك؟ نعم — فلنفس المعدل الاسمي، يُنتج التركيب اليومي معدلًا فعليًا أعلى قليلًا من الشهري، الذي يُنتج بدوره أكثر من السنوي.
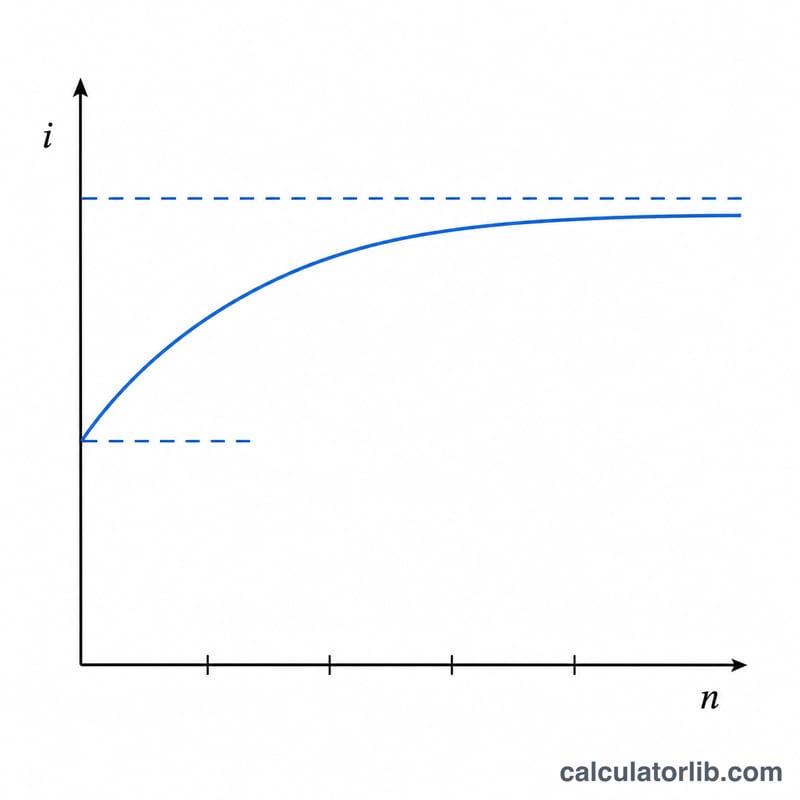
هل النتيجة هي نفسها كالتركيب المستمر؟ لا. يستخدم التركيب المستمر المعادلة \(e^{i} - 1\). أما هذه الأداة فتستخدم فترات منفصلة تقترب من الحدّ المستمر لكنها لا تبلغه تمامًا.