ما هي حاسبة هدف الادخار؟
تخبرك هذه الحاسبة بالمبلغ الذي ينبغي عليك إيداعه شهريًا للوصول إلى مبلغ ادخاري مستهدف بحلول تاريخ مستقبلي، بافتراض نسبة فائدة سنوية تُحتسب بشكل مركّب شهريًا. وهي أداة عملية للتخطيط لدفعة أولى لشراء منزل، أو تكوين صندوق للطوارئ، أو الادخار لإجازة، أو أي مصروف مستقبلي آخر.
كيفية استخدامها
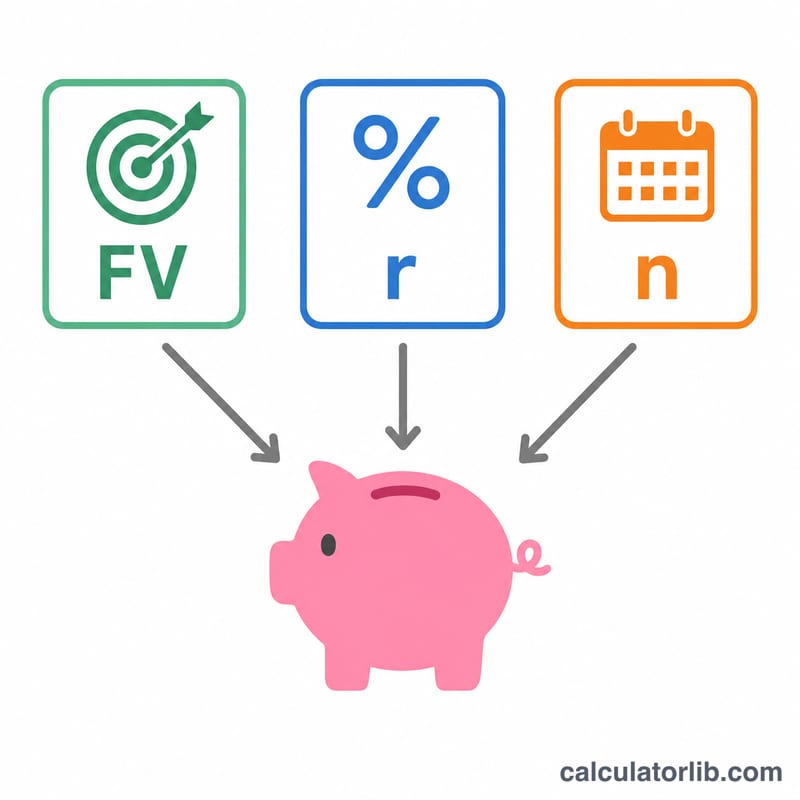
أدخل هدفك الادخاري (القيمة المستقبلية التي ترغب في بلوغها)، ونسبة الفائدة السنوية التي يحققها حسابك، وعدد السنوات المتاحة أمامك للادخار. ستعرض لك الحاسبة قيمة الإيداع الشهري المطلوب، وإجمالي المبلغ الذي ستودعه، إضافة إلى الفائدة التي ستكسبها مدخراتك على امتداد المدة.
شرح المعادلة
تعتمد الأداة على معادلة القيمة المستقبلية للدفعات الدورية العادية، بعد حلّها لإيجاد قيمة القسط:
$$\text{القسط} = \text{القيمة المستقبلية} \times \frac{r/12}{(1 + r/12)^{n} - 1}$$
حيث تمثّل القيمة المستقبلية هدفك، و«ع» هي نسبة الفائدة السنوية بالصيغة العشرية، و«ن» هو إجمالي عدد الإيداعات الشهرية (عدد السنوات \(\times 12\)). أما إذا كانت نسبة الفائدة صفرًا، فإن قيمة الإيداع المطلوب تساوي ببساطة القيمة المستقبلية مقسومة على «ن».
مثال تطبيقي
لنفترض أنك ترغب في تجميع 10,000 دولار خلال 5 سنوات بنسبة فائدة سنوية قدرها 5%. عندئذٍ تكون \(r/12 = 0.0041667\) و \(n = 60\). فيكون
$$\text{القسط} = 10000 \times \frac{0.0041667}{(1.0041667)^{60} - 1} = 147.0457$$
دولارًا شهريًا. وعلى مدى 60 شهرًا تكون قد أودعت نحو 8,822.74 دولارًا، وبذلك تبلغ الفائدة المكتسبة قرابة 1,177.26 دولارًا.
المصطلحات الأساسية الموضحة
- القيمة المستقبلية (FV)
- المبلغ المستهدف الذي تريد أن تصل إليه مدخراتك في نهاية الفترة الزمنية — هدفك في الادخار. في الصيغة، هذه هي القيمة التي تنمو إليها الودائع المتراكمة بالإضافة إلى الفائدة.
- الإيداع الشهري المطلوب (PMT)
- المبلغ الثابت الذي يجب عليك المساهمة به كل شهر بحيث تساوي الفائدة الرصيد الهدف بنهاية المدة. إنه المجهول الذي يحله الحاسبة.
- معدل الفائدة السنوي
- معدل العائد السنوي على مدخراتك، مدخل كنسبة مئوية (على سبيل المثال، 5 تعني 5%). معدل أعلى يعني أن الفائدة تقوم بالمزيد من العمل، مما يقلل الإيداع الذي تحتاجه.
- المعدل الشهري (i = r/12)
- المعدل السنوي مقسوماً على 12، معبراً عنه كعدد عشري — المعدل المطبق على رصيدك كل شهر. بالنسبة لمعدل فائدة سنوي بنسبة 5%، \(i = 0.05/12 \approx 0.004167\).
- عدد الفترات (n)
- العدد الإجمالي للودائع الشهرية، يساوي \(12 \times \text{السنوات}\). خطة مدتها 10 سنوات لديها \(n = 120\) فترة.
- الدفع السنوي العادي
- سلسلة من الدفعات المتساوية التي تُدفع في نهاية كل فترة. تفترض هذه الحاسبة دفعة سنوية عادية، وهي الاتفاقية الأكثر شيوعاً لمشاكل ودائع الادخار.
- المضاعفة
- العملية التي يتم بها إضافة الفائدة المكتسبة إلى الرصيد وتكسب الفائدة بنفسها في الفترات اللاحقة. هنا تتراكب الفائدة شهرياً، مع خطوات الودائع.
تفسير نتيجتك
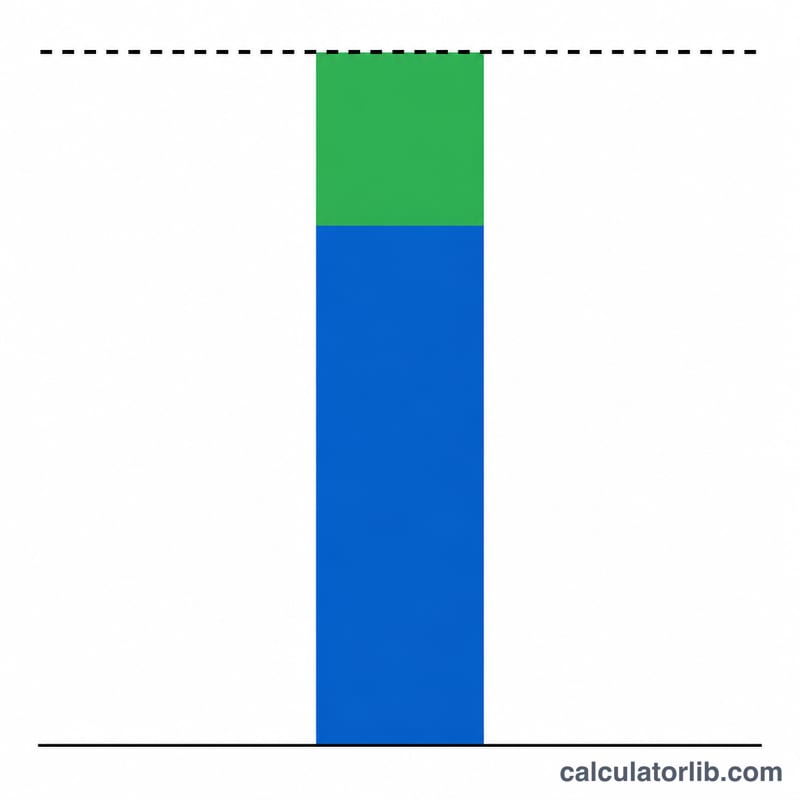
تُرجع الحاسبة ثلاثة أرقام. الإيداع الشهري المطلوب هو المبلغ الثابت الذي يجب تخصيصه كل شهر للوصول إلى هدفك في الوقت المحدد — اعتبره هدفاً للموازنة. إجمالي المودع هو هذا المبلغ الشهري مضروباً في عدد الأشهر (\(PMT \times n\)); يمثل المال الذي يخرج من جيبك. الفائدة المكتسبة هي الفجوة بين هدفك وما ساهمت به (\(FV - PMT \times n\)) — الجزء الذي يكسبه الحساب لك بدلاً من أنك تمول به.
رافعتان تقللان الإيداع الذي تحتاجه. معدل فائدة أعلى يعني أن كل دولار تساهم به ينمو أسرع، لذا تغطي الفائدة المزيد من الهدف وينخفض إيداعك المطلوب. إطار زمني أطول يوزع الهدف على عدد أكبر من الأشهر و يعطي الودائع المبكرة المزيد من الوقت للمضاعفة، مما يقلل المبلغ الشهري بشكل أكبر. في السيناريوهات أعلاه، رفع خطة بقيمة 5000 دولار / 10 سنوات من 0% إلى 5% يقلل الإيداع من حوالي 41.67 دولار إلى 32.20 دولار، وتمديد هدف ثابت من 3 إلى 10 سنوات يقلله بشكل كبير.
تستند هذه النتائج على افتراضين: معدل فائدة ثابت طوال المدة ومساهمات شهرية متسقة بنفس المبلغ، كل منها تُدفع في نهاية الشهر. يمكن أن تتغير الأسعار الحقيقية في العالم، وستترك لك الودائع الضائعة أو الأقل قصوراً، لذا أعد النظر في الخطة إذا تغير معدلك أو ميزانيتك. هذه معلومات تعليمية عامة، وليست نصيحة مالية؛ استشر محترفاً مؤهلاً للحصول على إرشادات بشأن موقفك المحدد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أسعار الفائدة المصرفية في فيتنام
متوسط ما تتقاضاه البنوك التجارية في فيتنام من المقترضين وما تدفعه للمدخرين، وفق ما يبلغ به البنك المركزي البنك الدولي (أرقام سنوية).
- سعر الإقراض 2023
- 9.32%
- سعر الإيداع 2023
- 4.78%
- سعر الفائدة الحقيقي 2023
- 7.01%
- الإقراض ناقص الإيداع 2023
- 4.54 نقطة مئوية
| السنة | سعر الإقراض | سعر الإيداع |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
سعر الفائدة الحقيقي هو سعر الإقراض بعد تعديله بالتضخم (مُكمِّش الناتج المحلي الإجمالي). قد يختلف السعر الذي يعرضه عليك بنك بعينه.
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة أن الإيداعات تحقق فائدة؟ نعم — كل إيداع شهري يكسب فائدة حتى تاريخ الهدف، ولهذا يكون إجمالي إيداعاتك أقل من المبلغ المستهدف.
هل تُحتسب الفائدة بشكل مركّب شهريًا؟ نعم، يعتمد النموذج على احتساب مركّب بالوتيرة الشهرية نفسها للإيداعات.
ماذا لو كانت نسبة الفائدة لديّ 0%؟ في هذه الحالة توزّع الحاسبة هدفك بالتساوي على جميع الأشهر دون أي فائدة مكتسبة.