ما هي حاسبة الإيداع الشهري للادخار؟
توضّح لك هذه الحاسبة المبلغ الذي يجب إيداعه شهرياً للوصول إلى هدف ادخاري محدّد بحلول تاريخ معيّن، استناداً إلى معدّل فائدة سنوي يُركَّب شهرياً. وهي مثالية للتخطيط لدفعة أولى لشراء عقار، أو تكوين صندوق للطوارئ، أو الادخار لرحلة سفر، أو لأي مبلغ مقطوع تحتاجه مستقبلاً.
طريقة الاستخدام
أدخل هدفك الادخاري (القيمة المستقبلية التي تطمح إليها)، ومعدّل الفائدة السنوي الذي يدرّه حسابك، وعدد السنوات المتبقية حتى تحتاج إلى المال. تُظهر لك الأداة قيمة الإيداع الشهري المطلوب، إضافةً إلى تفصيل يبيّن كم يأتي من مساهماتك الخاصة وكم يأتي من الفوائد.
شرح المعادلة
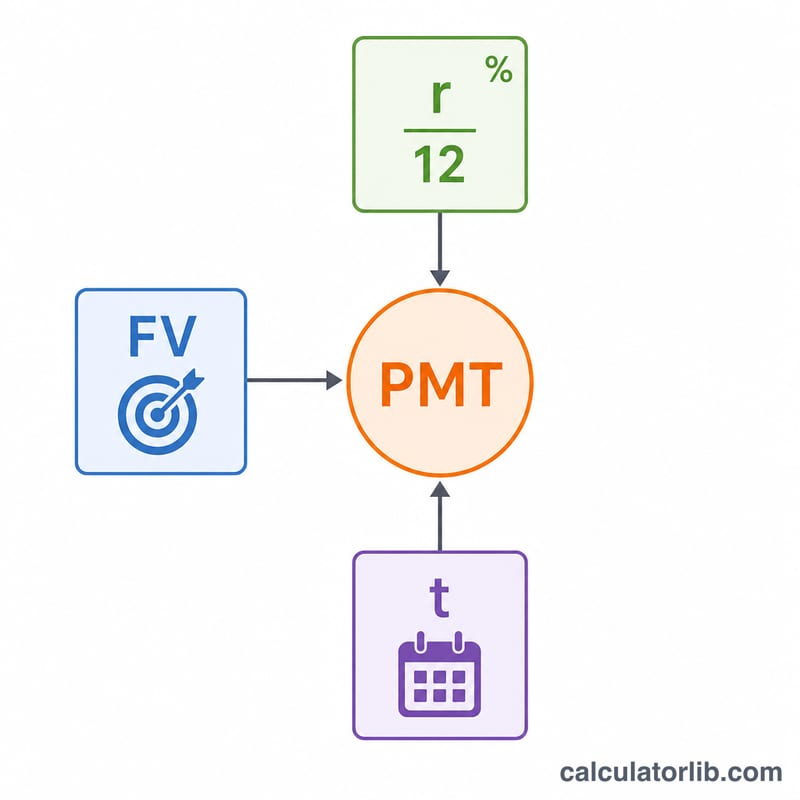
يعتمد الحساب على المعادلة القياسية لصندوق الاستهلاك (الدفعات السنوية العادية):
$$\text{PMT} = \text{FV} \times \frac{r/12}{(1 + r/12)^{12t} - 1}$$
حيث تمثّل FV الهدف، وr معدّل الفائدة السنوي بصيغة عشرية، وt عدد السنوات، و\(12t\) عدد الإيداعات الشهرية. ويُفترض أن تتم الإيداعات في نهاية كل شهر (دفعات سنوية عادية). وإذا كان المعدّل صفراً، تختصر المعادلة إلى قسمة الهدف على عدد الأشهر.
مثال تطبيقي
هدف بقيمة 50,000 دولار، بمعدّل 5%، على مدى 10 سنوات. هنا \(r/12 = 0.0041667\) و\(12t = 120\). وبما أن \((1.0041667)^{120} \approx 1.647009\)، يصبح المقام \(0.647009\). وعليه: $$\text{PMT} = 50{,}000 \times \frac{0.0041667}{0.647009} \approx \textbf{321.99 دولاراً}$$ شهرياً. ويبلغ إجمالي ما تودعه \(= 321.99 \times 120 \approx 38{,}639\) دولاراً، أما الفوائد المكتسبة فتقارب 11,361 دولاراً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة الإيداع في نهاية الشهر؟ نعم — فهي تعتمد قاعدة الدفعات السنوية العادية. أما إذا كنت تودع في بداية كل شهر، فستحتاج إلى مبلغ أقل قليلاً.
هل تُركَّب الفائدة شهرياً؟ نعم، إذ يُقسَّم المعدّل السنوي على 12 ويُطبَّق على كل شهر.
ماذا لو كان معدّل الفائدة 0%؟ تقوم الحاسبة ببساطة بتوزيع هدفك بالتساوي على جميع الأشهر.