ماذا تفعل هذه الحاسبة؟
تُخبرك حاسبة المبلغ الشهري للادخار بالمبلغ الدقيق الذي يجب أن تخصّصه كل شهر للوصول إلى هدفك المالي قبل موعد تحدّده بنفسك. سواء كنت تدّخر لرحلة سفر، أو لدفعة أولى لشراء منزل، أو لتكوين صندوق طوارئ، أو لشراء سيارة جديدة، فإن هذه الأداة تحوّل الهدف الكبير إلى رقم شهري بسيط يسهل الالتزام به.
كيفية الاستخدام
أدخل ثلاث قيم: هدف الادخار (المبلغ الإجمالي الذي ترغب في الوصول إليه)، ومدّخراتك الحالية (ما خصّصته بالفعل حتى الآن)، وعدد الأشهر المتبقّية حتى موعدك المستهدف. تطرح الحاسبة ما لديك من المبلغ الذي تحتاجه، ثم توزّع الفرق بالتساوي على الأشهر المتبقّية.
شرح المعادلة
الحساب بسيط ولا يأخذ في الاعتبار أي عائد أو فائدة، ما يمنحك هدفًا متحفّظًا وسهل التحقيق:
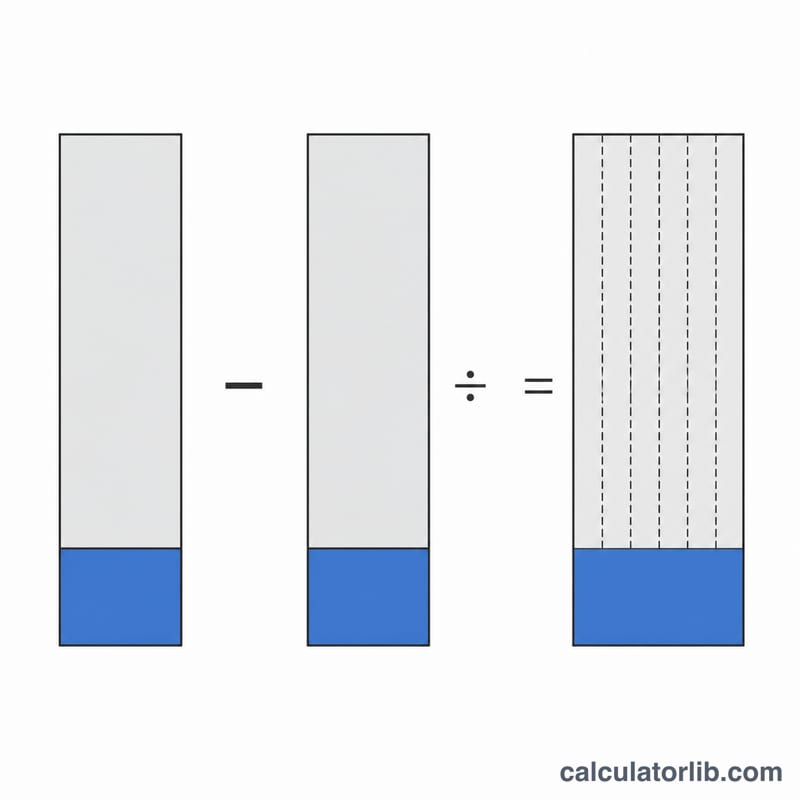
$$\text{المبلغ الشهري} = \frac{\text{الهدف} - \text{المدّخرات الحالية}}{\text{الأشهر المتبقّية}}$$
القيمة (الهدف − المدّخرات الحالية) تمثّل الفجوة التي ما زال عليك سدّها. وبقسمتها على عدد الأشهر المتبقّية تحصل على القسط الشهري المتساوي المطلوب.
مثال عملي
لنفترض أنك تريد ادخار 10,000 دولار، ولديك بالفعل 2,000 دولار، ويتبقّى أمامك 12 شهرًا. الفجوة هي \(10{,}000 - 2{,}000 = 8{,}000\) دولار. اقسمها على 12 شهرًا: $$8{,}000 \div 12 = 666.67 \text{ دولار شهريًا}$$ خصّص نحو 667 دولارًا كل شهر وستصل إلى هدفك في موعده.
المدخرات الشهرية المطلوبة عبر أهداف ومدد زمنية مختلفة
يستخدم كل صف \(\text{شهريًا} = \frac{\text{الهدف} - \text{الحالي}}{\text{الأشهر}}\)، مقربًا إلى أقرب سنت. تُعرض المبالغ بالدولار للتوضيح، لكن الحساب يعمل بأي عملة. تتجاهل الصيغة الفائدة، لذا فهي تُظهر الحد الأدنى من الإيداع المطلوب إذا لم تُدرّ مدخراتك أي عائد.
| الهدف | المدخرات الحالية | الأشهر | الفجوة (الهدف − الحالي) | المبلغ الشهري |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
مضاعفة المدة تقلل المبلغ الشهري إلى النصف تقريبًا: ينخفض هدف $10,000 من $666.67 شهريًا على مدى 12 شهرًا إلى $333.33 على مدى 24 شهرًا.
كيفية حساب المدخرات الشهرية يدويًا
- حدد الهدف. حدد المبلغ الإجمالي الذي تريد امتلاكه بحلول التاريخ المستهدف، مثلًا $10,000.
- اطرح المدخرات الحالية للحصول على الفجوة. مع $2,000 مدخرة بالفعل: \(\$10{,}000 - \$2{,}000 = \$8{,}000\).
- احسب الأشهر المتبقية. إذا كانت المدة المحددة بالسنوات، فاضربها في 12. مثلًا، 3 سنوات × 12 = 36 شهرًا.
- اقسم الفجوة على عدد الأشهر. \(\frac{\$8{,}000}{36} = \$222.22\) شهريًا (مقربًا إلى السنت).
- قرّب إلى الوحدة النقدية الصحيحة التالية. تقريب $222.22 إلى الأعلى ليصبح $223 يعني أن 36 × $223 = $8,028، وهو كافٍ لبلوغ الهدف. أما التقريب إلى الأسفل ليصبح $222 فيعطي 36 × $222 = $7,992، أي أنه ينقص $8.
النتائج الصفرية أو السالبة: إذا كانت مدخراتك الحالية تساوي هدفك أو تزيد عليه، فإن الفجوة تكون صفرًا أو سالبة. هذا يعني أن الهدف قد تحقق بالفعل ولا يلزم أي ادخار شهري إضافي. يجب أيضًا أن يكون عدد الأشهر أكبر من صفر، لأن القسمة على صفر غير معرّفة.
تفترض هذه الطريقة البسيطة عدم وجود فائدة أو نمو استثماري. إذا كان حسابك يحقق فائدة، فقد تحتاج إلى مبلغ أقل قليلًا كل شهر، لكن القسمة المباشرة تعطي تقديرًا آمنًا ومتحفظًا.
الأسئلة الشائعة
هل تأخذ الحاسبة الفائدة في الحسبان؟ لا — فهي تفترض ادخارًا بسيطًا دون أي نموّ أو عائد. وإذا كان حسابك يحقّق فائدة، فستصل إلى هدفك أسرع قليلًا، لذا اعتبر هذه النتيجة حدًّا أعلى آمنًا.
ماذا لو تجاوزت هدفي بالفعل؟ إذا كانت مدّخراتك الحالية أكبر من الهدف، فستكون النتيجة صفرًا أو رقمًا سالبًا، ما يعني أنك لست بحاجة إلى أي ادخار شهري إضافي.
هل يمكنني استخدامها مع أي عملة؟ نعم. علامة الدولار مجرّد رمز توضيحي — والحساب يصحّ مع أي عملة، طالما استخدمت الوحدة نفسها في جميع المبالغ (مثل الريال أو الدرهم أو الجنيه).