Что считает этот калькулятор
Калькулятор ежемесячных сбережений показывает, сколько именно нужно откладывать каждый месяц, чтобы достичь финансовой цели к выбранному сроку. Копите ли вы на отпуск, первоначальный взнос, подушку безопасности или новую машину — этот инструмент превращает крупную цель в понятную ежемесячную сумму.
Как пользоваться
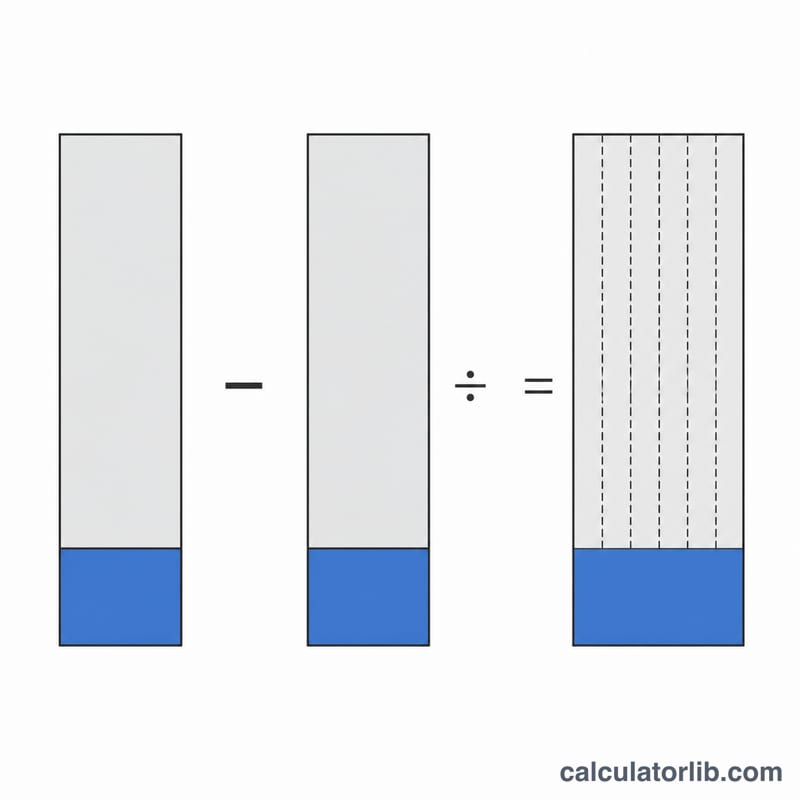
Введите три значения: цель накоплений (общая сумма, которую хотите собрать), текущие накопления (то, что уже отложено) и количество оставшихся месяцев до вашего срока. Калькулятор вычтет имеющуюся сумму из нужной и равномерно распределит разницу по оставшимся месяцам.
Как работает формула
Расчёт предельно прост и не учитывает проценты по вкладу — так вы получаете осторожную, легко достижимую цель:
$$\text{Ежемесячно} = \frac{\text{Цель} - \text{Текущие накопления}}{\text{Оставшиеся месяцы}}$$
Числитель (Цель − Текущие накопления) — это разрыв, который ещё предстоит закрыть. Деление на число оставшихся месяцев даёт равный ежемесячный взнос.
Пример расчёта
Допустим, вы хотите накопить $10 000, у вас уже есть $2 000, а до срока осталось 12 месяцев. Разрыв составит \(\$10\,000 - \$2\,000 = \$8\,000\). Делим на 12 месяцев: $$\$8\,000 \div 12 = \$666{,}67 \text{ в месяц}$$ Откладывайте примерно $667 ежемесячно — и достигнете цели вовремя.
Частые вопросы
Учитываются ли проценты? Нет — расчёт предполагает простое накопление без роста средств. Если на вашем счёте начисляются проценты, цель будет достигнута чуть быстрее, поэтому считайте результат безопасным «потолком».
Что, если я уже превысил цель? Если текущие накопления больше цели, результат будет нулевым или отрицательным — это значит, что откладывать дополнительно уже не нужно.
Подходит ли калькулятор для любой валюты? Да. Значок доллара — лишь обозначение: расчёт работает для рублей, евро и любой другой валюты, главное — использовать одну и ту же единицу для всех сумм.
Ежемесячные взносы, необходимые для разных целей и сроков
Каждая строка использует \(\text{Ежемесячно} = \frac{\text{Цель} - \text{Текущие}}{\text{Месяцы}}\), округлённое до ближайшего цента. Суммы показаны в долларах для наглядности, но расчёт работает в любой валюте. Формула не учитывает проценты, поэтому она показывает минимальный взнос, необходимый, если ваши сбережения не приносят дохода.
| Цель | Текущие сбережения | Месяцы | Разрыв (Цель − Текущие) | Ежемесячная сумма |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
Удвоение срока примерно вдвое уменьшает ежемесячную сумму: цель в $10,000 снижается с $666.67 в месяц при сроке 12 месяцев до $333.33 при сроке 24 месяца.
Как рассчитать ежемесячные сбережения вручную
- Определите цель. Решите, какую общую сумму вы хотите накопить к целевой дате, например $10,000.
- Вычтите текущие сбережения, чтобы получить разрыв. Если уже отложено $2,000: \(\$10{,}000 - \$2{,}000 = \$8{,}000\).
- Посчитайте оставшиеся месяцы. Если срок задан в годах, умножьте на 12. Например, 3 года × 12 = 36 месяцев.
- Разделите разрыв на количество месяцев. \(\frac{\$8{,}000}{36} = \$222.22\) в месяц (округлено до центов).
- Округлите до следующей целой денежной единицы. Округление $222.22 до $223 означает 36 × $223 = $8,028, что достаточно для достижения цели. Округление до $222 даёт 36 × $222 = $7,992, что на $8 меньше нужной суммы.
Нулевые или отрицательные результаты: Если ваши текущие сбережения равны цели или превышают её, разрыв равен нулю или отрицательный. Это означает, что цель уже достигнута и никакие дополнительные ежемесячные взносы не нужны. Количество месяцев также должно быть больше нуля, так как деление на ноль не определено.
Этот простой метод не учитывает проценты или инвестиционный рост. Если ваш счёт приносит проценты, вам может понадобиться немного меньше каждый месяц, но простое деление даёт надёжную, консервативную оценку.