Qué hace esta calculadora
La calculadora de ahorro mensual necesario te dice exactamente cuánto dinero debes apartar cada mes para alcanzar una meta económica antes de la fecha que elijas. Ya sea que estés ahorrando para unas vacaciones, la entrada de una vivienda, un fondo de emergencia o un coche nuevo, esta herramienta convierte un objetivo grande en una cifra mensual fácil de manejar.
Cómo usarla
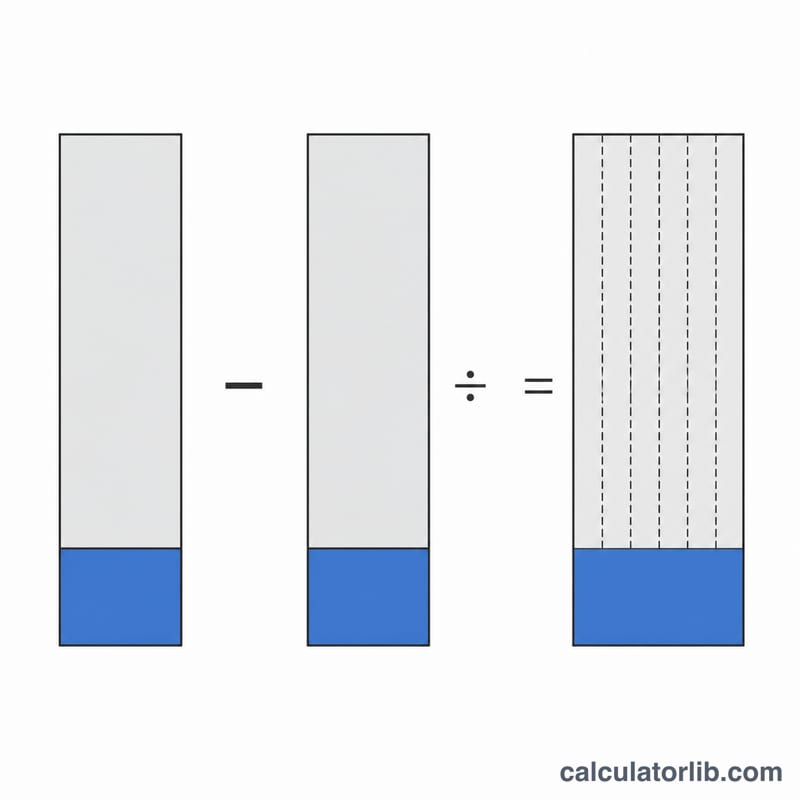
Introduce tres datos: tu meta de ahorro (la cantidad total que quieres reunir), tus ahorros actuales (lo que ya tienes guardado) y el número de meses que faltan hasta tu fecha límite. La calculadora resta lo que ya tienes de lo que necesitas y reparte la diferencia de forma uniforme entre los meses restantes.
La fórmula explicada
El cálculo es sencillo y no tiene en cuenta los intereses, así que te ofrece un objetivo prudente y fácil de cumplir:
$$\text{Mensual} = \frac{\text{Meta} - \text{Actual}}{\text{Meses restantes}}$$
El numerador (Meta − Actual) es la diferencia que todavía te falta por cubrir. Al dividirla entre los meses que quedan obtienes la aportación mensual idéntica que necesitas.
Ejemplo práctico
Imagina que quieres ahorrar 10.000 $, ya tienes 2.000 $ y te quedan 12 meses. La diferencia es \(10.000\,\$ - 2.000\,\$ = 8.000\,\$\). Divide entre 12 meses: $$8.000\,\$ \div 12 = 666{,}67\,\$ \text{ al mes}$$ Aparta unos 667 $ cada mes y llegarás a tu meta justo a tiempo.
Ahorro mensual necesario según distintas metas y plazos
Cada fila usa \(\text{Mensual} = \frac{\text{Meta} - \text{Actual}}{\text{Meses}}\), redondeado al centavo más cercano. Los importes se muestran en dólares a modo de ilustración, pero el cálculo funciona con cualquier moneda. La fórmula ignora los intereses, por lo que muestra el depósito mínimo necesario si tus ahorros no generan nada.
| Meta | Ahorros actuales | Meses | Diferencia (Meta − Actual) | Importe mensual |
|---|---|---|---|---|
| $5,000 | $0 | 12 | $5,000 | $416.67 |
| $10,000 | $2,000 | 12 | $8,000 | $666.67 |
| $10,000 | $2,000 | 24 | $8,000 | $333.33 |
| $10,000 | $2,000 | 36 | $8,000 | $222.22 |
| $20,000 | $5,000 | 24 | $15,000 | $625.00 |
| $20,000 | $5,000 | 48 | $15,000 | $312.50 |
Duplicar el tiempo reduce aproximadamente a la mitad el importe mensual: la meta de $10,000 baja de $666.67 al mes durante 12 meses a $333.33 durante 24 meses.
Cómo calcular el ahorro mensual a mano
- Determina la meta. Decide el importe total que quieres tener para la fecha objetivo, por ejemplo $10,000.
- Resta los ahorros actuales para obtener la diferencia. Con $2,000 ya ahorrados: \(\$10{,}000 - \$2{,}000 = \$8{,}000\).
- Cuenta los meses restantes. Si tu plazo se indica en años, multiplícalo por 12. Por ejemplo, 3 años × 12 = 36 meses.
- Divide la diferencia entre los meses. \(\frac{\$8{,}000}{36} = \$222.22\) al mes (redondeado a centavos).
- Redondea hacia arriba a la siguiente unidad monetaria entera. Redondear $222.22 a $223 significa 36 × $223 = $8,028, que es suficiente para alcanzar la meta. Redondear a la baja a $222 daría 36 × $222 = $7,992, que queda $8 por debajo.
Resultados cero o negativos: Si tus ahorros actuales son iguales o superiores a tu meta, la diferencia es cero o negativa. Esto significa que la meta ya está cumplida y no se necesita ahorrar más cada mes. El número de meses también debe ser mayor que cero, porque dividir entre cero no está definido.
Este método sencillo supone que no hay intereses ni crecimiento de inversiones. Si tu cuenta genera intereses, es posible que necesites ahorrar un poco menos cada mes, pero la división simple ofrece una estimación segura y conservadora.
Preguntas frecuentes
¿Tiene en cuenta los intereses? No: parte de un ahorro sencillo, sin rentabilidad. Si tu cuenta genera intereses, alcanzarás la meta un poco antes, así que considera este resultado como un límite máximo seguro.
¿Qué pasa si ya he superado mi meta? Si tus ahorros actuales son mayores que el objetivo, el resultado será cero o negativo, lo que significa que no necesitas ahorrar nada más cada mes.
¿Sirve para cualquier divisa? Sí. El símbolo del dólar es solo una etiqueta: el cálculo funciona con cualquier moneda siempre que todas las cantidades usen la misma unidad.