¿Qué es una calculadora de metas de ahorro?
Esta calculadora te indica cuánto necesitas depositar cada mes para alcanzar una cantidad de ahorro determinada en una fecha futura, partiendo de una tasa de interés anual con capitalización mensual. Es ideal para planificar la entrada de una vivienda, un fondo de emergencia, unas vacaciones o cualquier gasto que tengas por delante.
Cómo usarla
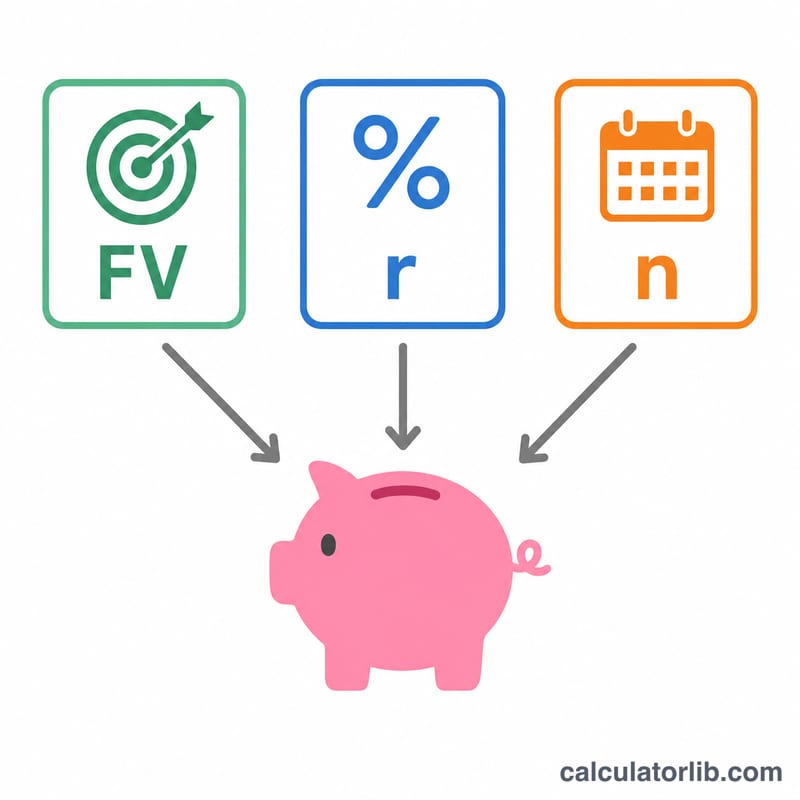
Introduce tu meta de ahorro (la cantidad final que quieres reunir), la tasa de interés anual que ofrece tu cuenta y el número de años de los que dispones para ahorrar. La calculadora te devuelve el depósito mensual necesario, el total que aportarás de tu bolsillo y los intereses que generará tu ahorro por el camino.
La fórmula, explicada
La herramienta utiliza la fórmula del valor futuro de una anualidad ordinaria, despejada para obtener el pago:
$$PMT = VF \times \frac{r/12}{(1 + r/12)^{n} - 1}$$
donde VF es tu meta, \(r\) es la tasa anual en formato decimal y \(n\) es el número total de depósitos mensuales (años \(\times\) 12). Cuando la tasa de interés es cero, el depósito necesario es simplemente VF dividido entre \(n\).
Ejemplo práctico
Imagina que quieres reunir 10.000 $ en 5 años con una tasa anual del 5 %. Entonces \(r/12 = 0{,}0041667\) y \(n = 60\). $$PMT = 10000 \times \frac{0{,}0041667}{(1{,}0041667)^{60} - 1} = 147{,}0457 \text{ al mes}$$ A lo largo de 60 meses aportarás unos 8.822,74 $, por lo que los intereses generados rondan los 1.177,26 $.
Términos clave explicados
- Valor futuro (VF)
- La cantidad objetivo que deseas que tus ahorros alcancen al final del período de tiempo — tu meta de ahorro. En la fórmula, este es el valor al que crecen los depósitos acumulados más los intereses.
- Depósito mensual requerido (PMT)
- La cantidad fija que debes aportar cada mes para que, con intereses, el saldo sea igual a la meta al final del plazo. Es la incógnita que el calculador resuelve.
- Tasa de interés anual
- La tasa de rendimiento anual en tus ahorros, expresada como porcentaje (por ejemplo, 5 significa 5%). Una tasa más alta significa que los intereses hacen más trabajo, reduciendo el depósito que necesitas.
- Tasa mensual (i = r/12)
- La tasa anual dividida por 12, expresada como decimal — la tasa aplicada a tu saldo cada mes. Para una tasa anual del 5%, \(i = 0.05/12 \approx 0.004167\).
- Número de períodos (n)
- El conteo total de depósitos mensuales, igual a \(12 \times \text{años}\). Un plan de 10 años tiene \(n = 120\) períodos.
- Anualidad ordinaria
- Una serie de pagos iguales realizados al final de cada período. Este calculador asume una anualidad ordinaria, la convención más común para problemas de depósitos de ahorro.
- Capitalización de intereses
- El proceso mediante el cual los intereses ganados se añaden al saldo y ellos mismos generan intereses en períodos posteriores. Aquí los intereses se capitalizan mensualmente, en sincronía con los depósitos.
Interpretación de tu resultado
El calculador devuelve tres cifras. El depósito mensual requerido es la cantidad fija a reservar cada mes para alcanzar tu meta a tiempo — considéralo como un objetivo de presupuesto. El total depositado es esa cantidad mensual multiplicada por el número de meses (\(PMT \times n\)); representa dinero que sale de tu propio bolsillo. El interés ganado es la diferencia entre tu meta y lo que aportaste (\(FV - PMT \times n\)) — la parte que la cuenta gana para ti en lugar de que tú la financies.
Dos palancas reducen el depósito que necesitas. Una tasa de interés más alta significa que cada dólar que contribuyes crece más rápido, por lo que los intereses cubren más de la meta y tu depósito requerido disminuye. Un período de tiempo más largo distribuye la meta sobre más meses y da a los depósitos tempranos más tiempo para capitalizarse, lo que reduce aún más la cantidad mensual. En los escenarios anteriores, aumentar un plan de $5,000 / 10 años del 0% al 5% reduce el depósito de aproximadamente $41.67 a $32.20, y extender una meta fija de 3 a 10 años la reduce dramáticamente.
Estos resultados se basan en dos supuestos: una tasa de interés fija durante todo el plazo y aportaciones mensuales consistentes de la misma cantidad, cada una realizada al final del mes. Las tasas del mundo real pueden cambiar, y un depósito perdido o menor te dejará corto, así que revisa el plan si tu tasa o presupuesto cambia. Esta es información educativa general, no asesoramiento financiero; consulta a un profesional calificado para orientación sobre tu situación específica.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Se asume que los depósitos generan intereses? Sí: cada depósito mensual genera intereses hasta la fecha de tu meta, y por eso el total aportado es menor que tu objetivo.
¿El interés se capitaliza mensualmente? Sí, el modelo capitaliza con la misma periodicidad mensual que los depósitos.
¿Y si mi tasa es del 0 %? La calculadora reparte tu meta a partes iguales entre todos los meses, sin generar intereses.